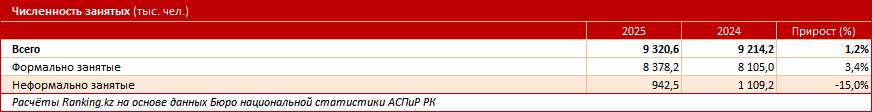
Сегодня неформальная занятость в Казахстане остаётся заметной частью рынка труда. По официальным данным Бюро национальной статистики АСПиР РК, по итогам 2025 года численность неформально занятых в стране составляла 942,5 тыс. человек, или около 10% от всех занятых.
При этом реальная картина неформальной занятости может быть ещё серьёзнее. Согласно данным Единого накопительного пенсионного фонда (ЕНПФ), при общей численности рабочей силы в Казахстане в 9,7 млн человек обязательные пенсионные взносы по итогам 2025 года хотя бы один раз перечислили 7,2 млн человек. Соответственно, около 2,5 млн человек не делали пенсионных отчислений, что превышает показатели официальной статистики. Заметим, впрочем: среди них есть работающие пенсионеры, лица с бессрочной инвалидностью I и II групп, военнослужащие на полном государственном пенсионном обеспечении, выехавшие на ПМЖ и прочие граждане, освобождённые от уплаты пенсионных взносов по объективным причинам — это важно для правильного понимания показателя в 2,5 млн человек.
Вернёмся к теме материала. Говоря простыми словами, неформально занятые — это люди, которые работают и получают доход, но их деятельность официально не зарегистрирована и никак не регулируется официальным трудовым законодательством.
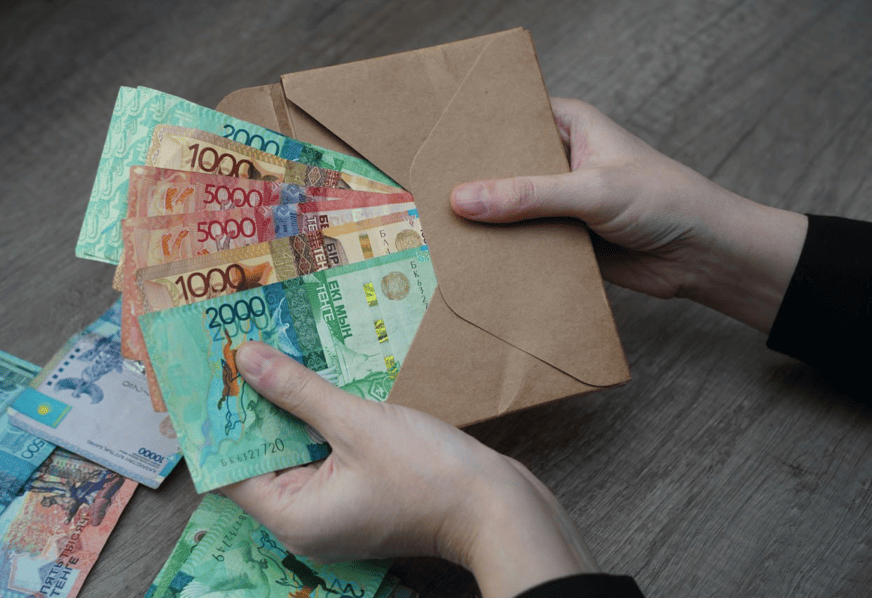
Работа без официального оформления или получение части зарплаты «в конверте» изначально могут казаться выгодным решением: сегодня человек получает больше денег на руки и не задумывается о платежах, которые идут «куда-то в будущее». Однако цена такой экономии может проявиться значительно позже — в виде меньшей пенсии, отсутствия части социальных выплат и меньшей финансовой защищённости.
Что теряет человек, получая зарплату «в конверте»
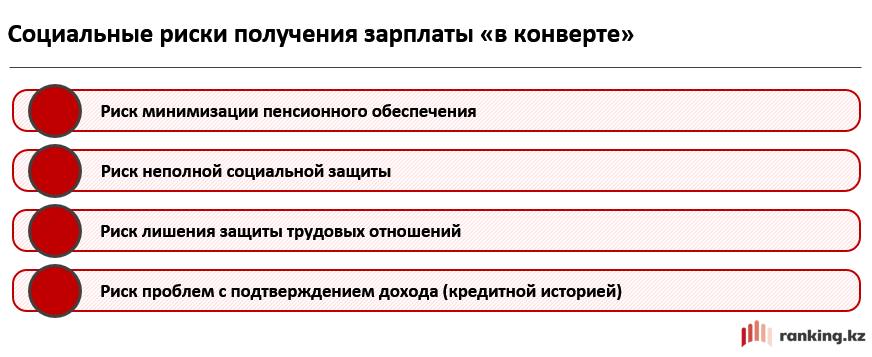
На самом деле многие не задумываются, какие серьёзные риски несёт неформальная занятость. Главная её проблема заключается в том, что человек получает деньги сегодня, но одновременно ухудшает свою социальную и пенсионную защиту завтра. Ниже рассмотрим наиболее явные риски и упущения.
Пенсионное обеспечение. При неформальной занятости отсутствуют пенсионные отчисления, а это несёт серьёзные негативные последствия в будущем (более детально разберём ниже).
Социальная защита. Социальные отчисления формируют право на ряд выплат из Государственного фонда социального страхования (ГФСС), в том числе в случае потери работы, утраты трудоспособности, потери кормильца и других социальных рисков. При неофициальной форме занятости работник и его близкие рискуют лишиться части социальных выплат. Если за работника не производятся социальные отчисления, он не формирует права на соответствующие выплаты из ГФСС — при потере работы, утрате трудоспособности, беременности, родах и уходе за ребёнком. В случае его смерти иждивенцы также не смогут получать связанную с участием кормильца в системе обязательного социального страхования выплату из ГФСС по потере кормильца.
Защита трудовых отношений. При отсутствии официального трудового договора значительно сложнее доказать факт трудовых отношений, если работодатель не выплатил зарплату, незаконно уволил сотрудника или нарушил другие трудовые права.
Кроме того, при неофициальной занятости человек может фактически остаться без оплачиваемого отпуска, больничного и других гарантий, которые предусмотрены для официально работающих сотрудников.
Подтверждение дохода. Официальная зарплата имеет значение не только для пенсии. Она формирует подтверждённую финансовую историю человека, которая может учитываться при обращении за кредитами и другими финансовыми продуктами. Особенно это важно для получения ипотеки, а ипотека в Казахстане сегодня — основной способ приобретения жилья.
Таким образом, зарплата «в конверте» — не просто способ получить больше денег на руки сегодня. Фактически человек отказывается от части социальных гарантий и возможностей, которые формируются именно благодаря официальному доходу и регулярным отчислениям — от пенсионных накоплений и социальных выплат до трудовых гарантий и подтверждённой финансовой истории. И чем дольше человек остаётся вне официальной системы, тем сильнее увеличивается разрыв между его текущим доходом и уровнем социальной и финансовой защищённости в будущем.
Остановимся на пенсионном обеспечении в будущем. Детально рассмотрим важность официального трудоустройства и роль адекватных пенсионных выплат. Напомним: пенсионная система РК устроена так, что будущий доход после выхода на пенсию формируется на протяжении всей трудовой жизни человека.
В Казахстане пенсионные выплаты включают несколько компонентов: государственные базовые пенсионные выплаты, солидарный компонент у имеющих стаж до 1998 года, а также выплаты из ЕНПФ за счёт пенсионных накоплений. При этом у каждого компонента есть свои условия формирования.
Базовая государственная пенсия
Каждый житель страны может рассчитывать на базовую пенсию от государства. Однако её размер прямо зависит от официального стажа работы и регулярности пенсионных взносов.
В 2026 году при стаже участия до 10 лет или его отсутствии базовая выплата составляет 70% от прожиточного минимума (ПМ). За каждый полный год сверх 10 лет она увеличивается ещё на 2 п. п., но не более чем до 118% ПМ. В результате в 2026 году минимальная базовая выплата составляет 35 596 тг, а максимальная — 60 005 тг. Разница налицо. При этом стаж после 1998 года подтверждается исключительно регулярными обязательными пенсионными взносами (ОПВ).
Солидарная пенсия
Что касается солидарной пенсии, на неё могут рассчитывать только граждане, у которых есть стаж работы до 1998 года. Размер пенсионных выплат зависит от этого стажа и среднемесячного дохода за любые 3 года подряд с 1 января 1998 года до достижения пенсионного возраста. Подтверждением дохода является размер ежемесячных пенсионных взносов. В начале 2040-х годов на пенсию начнут выходить казахстанцы, у которых нет такого стажа. Эти граждане не будут получать солидарную пенсию, а значит, их пенсия будет напрямую зависеть от размера накоплений.
Накопительная часть
Самым важным компонентом в пенсионном обеспечении является накопительная часть — та сумма, которую человек сам накопил за период своей трудовой деятельности. И в этом вопросе важность обретает показатель адекватного пенсионного дохода.
Адекватный пенсионный доход — размер выплат, позволяющий человеку после выхода на пенсию сохранять привычное качество жизни, не испытывая серьёзных финансовых ограничений. Одним из ключевых показателей, определяющих адекватность пенсионной системы, является коэффициент замещения дохода (КЗД), показывающий, какую часть своей прежней зарплаты пенсионер получает в виде пенсии. В соответствии с рекомендациями Международной организации труда (МОТ) пенсия является адекватной, если КЗД составляет не менее 40% утраченного трудового дохода. В настоящее время в РК этот показатель в среднем составляет около 41%.
Для обеспечения адекватного пенсионного дохода важны три составляющие:
- период накопления;
- регулярность взносов;
- полнота взносов.
Период формирования накоплений
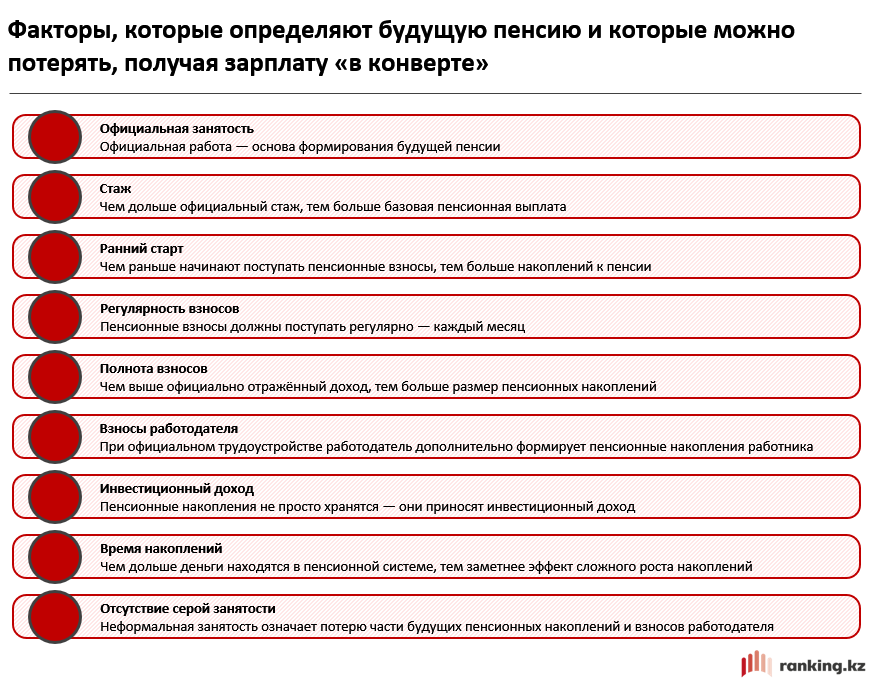
Чем раньше вкладчик становится участником пенсионной системы, чем длительнее будет период его накоплений, тем большую сумму он накопит и, соответственно, тем больше будут выплаты из накопительного компонента. Повторим: это также положительно скажется на размере базовой государственной пенсии.
Регулярность и полнота пенсионных взносов
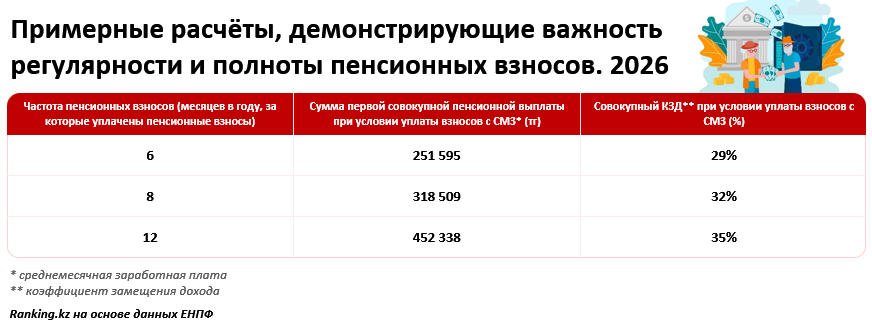
Не менее важна регулярность пенсионных взносов. При регулярности ОПВ работника (12 раз в год) и обязательных пенсионных взносов работодателя (ОПВР) на протяжении всей трудовой деятельности вкладчик со средними доходами может ожидать совокупных пенсионных выплат, которые обеспечат КЗД на уровне не ниже минимального стандарта МОТ (40%).
Расчёты совокупной пенсии (за счёт собственных пенсионных накоплений и базовой пенсии) показывают, что регулярность взносов напрямую влияет на размер будущей пенсии: чем чаще вносятся средства, тем больше выплаты и, соответственно, выше КЗД. Пример расчёта представлен ниже.
Что ещё влияет на увеличение или уменьшение пенсии?
Заметную роль играют ОПВР. При официальном трудоустройстве, помимо ОПВ, на счёт каждого работника поступают ещё и взносы от работодателя. Ставка ОПВР выглядит следующим образом:
- с 1 января 2026 года — 3,5%;
- с 1 января 2027 года — 4,5%;
- с 1 января 2028 года — 5%.
Это ощутимая надбавка к пенсионным накоплениям. Соответственно, люди, находящиеся в зоне серой занятости, лишаются такой привилегии.
Нельзя не упомянуть о ещё одной очень важной составляющей — инвестиционном доходе от пенсионных накоплений. По состоянию на 1 августа 2026 года доля среднего накопленного инвестиционного дохода в совокупных пенсионных накоплениях вкладчиков составила 41,1%, что свидетельствует о значимой роли инвестиционной деятельности в структуре накоплений граждан. При этом накопленная инвестиционная доходность с момента основания накопительной пенсионной системы в 1998 году до 1 августа 2026-го нарастающим итогом составила 1 111,11%, при инфляции за весь период в 1001,29%. В целом анализ международной практики показывает, что при полноценном участии в накопительной пенсионной системе к моменту выхода на пенсию доля инвестиционного дохода в индивидуальных пенсионных накоплениях может достигать 70%–80%.
Чем раньше вкладчик становится участником пенсионной системы, чем регулярнее и полнее он осуществляет взносы, тем больший эффект он получит от накопленного инвестиционного дохода. При этом можно самостоятельно принять участие в инвестиционном управлении своими активами. Сегодня, с учётом обновлённых правил, вкладчики ЕНПФ вправе по своему выбору передавать до 100% ОПВ, обязательных профессиональных пенсионных взносов (ОППВ) и добровольных пенсионных взносов (ДПВ) в управление частным управляющим компаниям (УИП).
Таким образом, официальное трудоустройство напрямую связано с уровнем социальной и пенсионной защищённости человека. Регулярные пенсионные и социальные отчисления формируют не только будущие выплаты, но и права на социальную поддержку в различных жизненных ситуациях.
В пенсионной системе цена неформальной занятости особенно очевидна: человек теряет годы, которые могли работать на формирование его будущей пенсии, недополучает обязательные пенсионные взносы работодателя и инвестиционный доход на эти средства. Кроме того, сокращается стаж участия в пенсионной системе, от которого зависит размер базовой выплаты. При длительном отсутствии официальных отчислений эти потери уже невозможно полностью компенсировать в будущем. Поэтому каждый период официальной занятости — не просто формальное соблюдение требований, а дополнительные накопления, пенсионные права и более высокий уровень финансовой защищённости после выхода на пенсию.
Положительный тренд
Несмотря на то, что в Казахстане всё ещё остаются существенными доли неформально занятых и тех, кто скрывает часть своих доходов, официальная статистика показывает положительную динамику. Причём улучшения наблюдаются как по официальной информации БНС, так и по статистическим данным ЕНПФ.
Так, по итогам 2025 года численность неформально занятых в стране сократилось на существенные 15%, а удельный вес таких работников от общей численности рабочей силы за год уменьшился с 12% до 10,1%, то есть почти на 2 п. п.
Тем временем активно увеличивается численность казахстанцев, регулярно формирующих свои пенсионные накопления. Одним из таких показателей является устойчивый рост количества пенсионных счетов. По состоянию на 1 июля 2026 года в ЕНПФ было открыто 18,78 млн пенсионных счетов — на 1,11 млн (или на 6,3%) больше, чем годом ранее.
Объективными показателями вовлечённости казахстанцев в систему пенсионного обеспечения являются и такие факторы, как численность граждан, получающих доход, и количество активных индивидуальных пенсионных счетов, на которые в течение года поступил хотя бы один взнос. Только за первое полугодие 2026-го число таких счетов увеличилось с 7,20 млн до 7,34 млн, то есть на 150,3 тыс. Одновременно вырос и объём пенсионных накоплений на них: с 20,95 трлн до 22,24 трлн тг, то есть почти на 1,29 трлн тг (или на 6,2%).
Основная часть активных счетов принадлежит гражданам, осуществляющим трудовую деятельность, постоянно и регулярно уплачивающим ОПВ. Их количество за шесть месяцев выросло с 6,77 млн до 6,93 млн, а накопления на них увеличились с 20,10 трлн до 21,07 трлн тг.
Кроме того, неуклонно растёт средний уровень регулярности уплаты ОПВ:
- у наёмных работников — с 8,95 взноса в 2024-м до 8,98 взноса в 2025-м;
- у самозанятых — с 7,36 взноса в 2024-м до 7,53 взноса в 2025-м.
Долгосрочная динамика также указывает на постепенное увеличение охвата населения накопительной пенсионной системой и дисциплины уплаты ОПВ. Если в 2015 году количество активных счетов по учёту ОПВ составило 6,07 млн, то в 2025-м их число превысило 7,20 млн. Доля граждан, делающих взносы от 6 до 12 раз в год, выросла с 71% в 2015-м до 78% в 2025-м, и, соответственно, удельный вес тех, кто перечисляет взносы эпизодически (от 1 до 5 раз в год), сократился с 29% до 22%.
Таким образом, текущая динамика показывает постепенный рост охвата граждан пенсионной системой даже при изменении форматов занятости. Уменьшается доля работников, остающихся вне официального трудового и пенсионного учёта, при этом всё больше казахстанцев регулярно формируют пенсионные накопления. При этом граждане всё чаще контролируют состояние своих счетов, используют электронные сервисы ЕНПФ, интересуются инвестиционным доходом и изучают возможности управления пенсионными активами. Участие населения в формировании собственных накоплений, регулярная уплата взносов и интерес к управлению сбережениями свидетельствуют о постепенном формировании в Казахстане практики долгосрочного финансового планирования, где ответственность за будущее благосостояние становится общей задачей государства, работодателей и самих граждан.