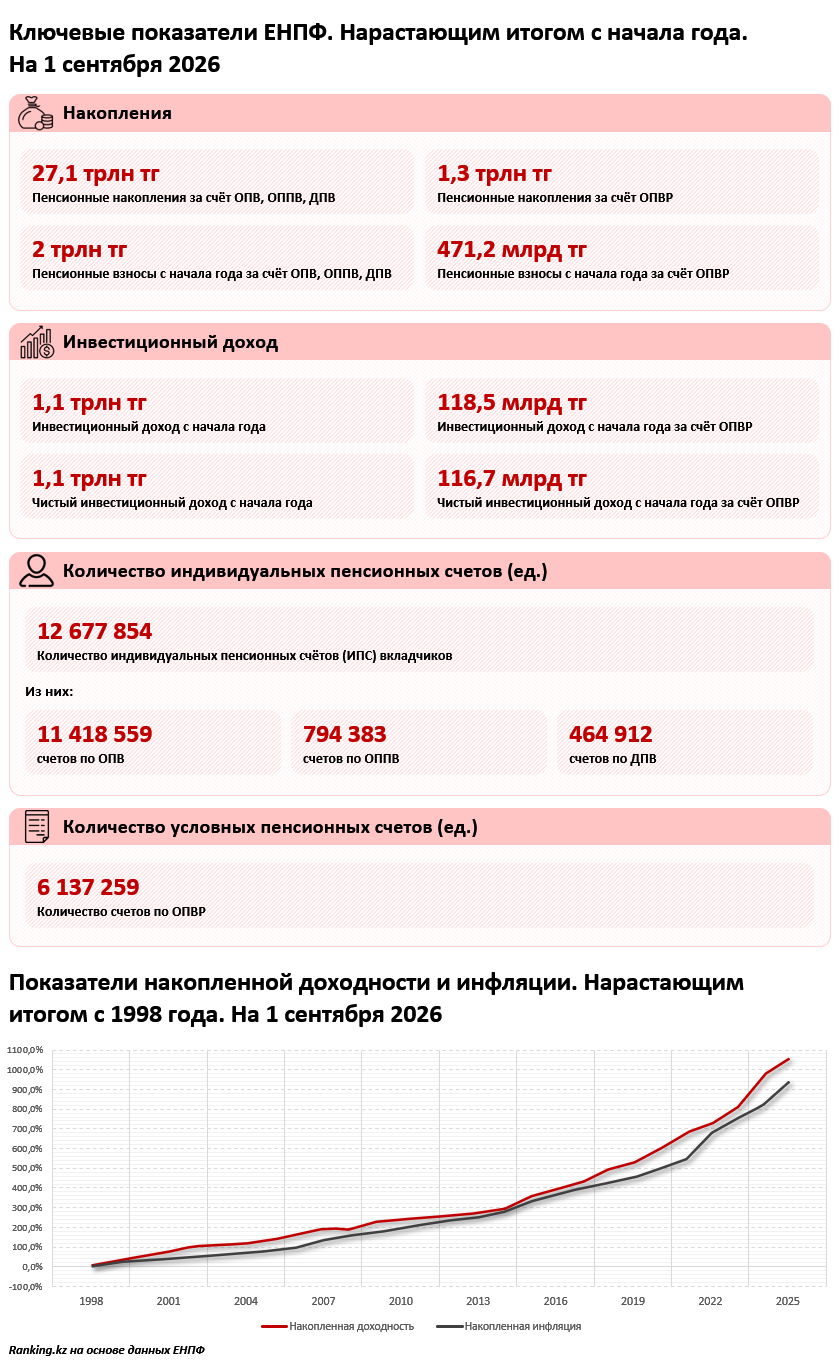
По состоянию на 1 сентября 2026 года объём пенсионных накоплений казахстанцев составил 28,5 трлн тг, увеличившись за год на 3,4 трлн тг (или на 13,4%).
Структура пенсионных накоплений выглядит следующим образом:
- за счёт обязательных пенсионных взносов (ОПВ) — 26,37 трлн тг (плюс 10,6% за год);
- за счёт обязательных профессиональных пенсионных взносов (ОППВ) — 746,13 млрд тг (плюс 5%);
- за счёт добровольных пенсионных взносов (ДПВ) — 10,43 млрд тг (плюс 7,1%);
- за счёт обязательных пенсионных взносов работодателя (ОПВР) — 1,35 трлн тг (почти в 2,5 раза больше).
За счёт чего растут пенсионные накопления граждан?
Общий объём накоплений обеспечивается за счёт пенсионных взносов и инвестиционного дохода.
Так, к примеру, за восемь месяцев 2026-го на пенсионные счета вкладчиков поступило 2,4 трлн тг взносов — на 15,9% (или на 334,44 млрд тг) больше по сравнению с аналогичным периодом прошлого года.
В свою очередь, чистый инвестиционный доход, поступивший на счета вкладчиков с начала года, по состоянию на первое сентября 2026-го составил 1,2 трлн тг.
Инвестиционный доход и его важность
Следует отметить: инвестиционный доход является одним из ключевых источников формирования пенсионных накоплений граждан. Об этом свидетельствуют официальные данные.
Так, к примеру, чистый инвестиционный доход, накопленный с 2014 года после консолидации пенсионных активов в ЕНПФ, по состоянию на 1 сентября 2026-го достиг 14,6 трлн тг. С учётом произведённых выплат его доля в общем объёме пенсионных накоплений казахстанцев на указанную дату составила 40,6%. Таким образом, инвестиционный доход играет важнейшую роль в формировании пенсионных накоплений граждан.
Кроме того, с 2014 года отмечается существенное повышение эффективности инвестирования пенсионных средств, что способствует значительному росту общего объёма накоплений вкладчиков (получателей). Стоит пояснить: оценивать эффективность управления пенсионными активами нужно в долгосрочной динамике, рассматривать краткосрочные результаты за месяцы — необъективно. Поэтому реальный анализ размера инвестиционного дохода целесообразно делать за период не менее одного года.
Следует отметить: пенсионные накопления в Казахстане являются стратегическим инструментом долгосрочного инвестирования, направленным на обеспечение финансовой устойчивости граждан в период пенсионного возраста. Применение гибкой инвестиционной политики и диверсификация инвестиционного портфеля доверительных управляющих компаний способствуют формированию устойчивого роста инвестиционного дохода в долгосрочной перспективе.
Кто управляет пенсионными активами?
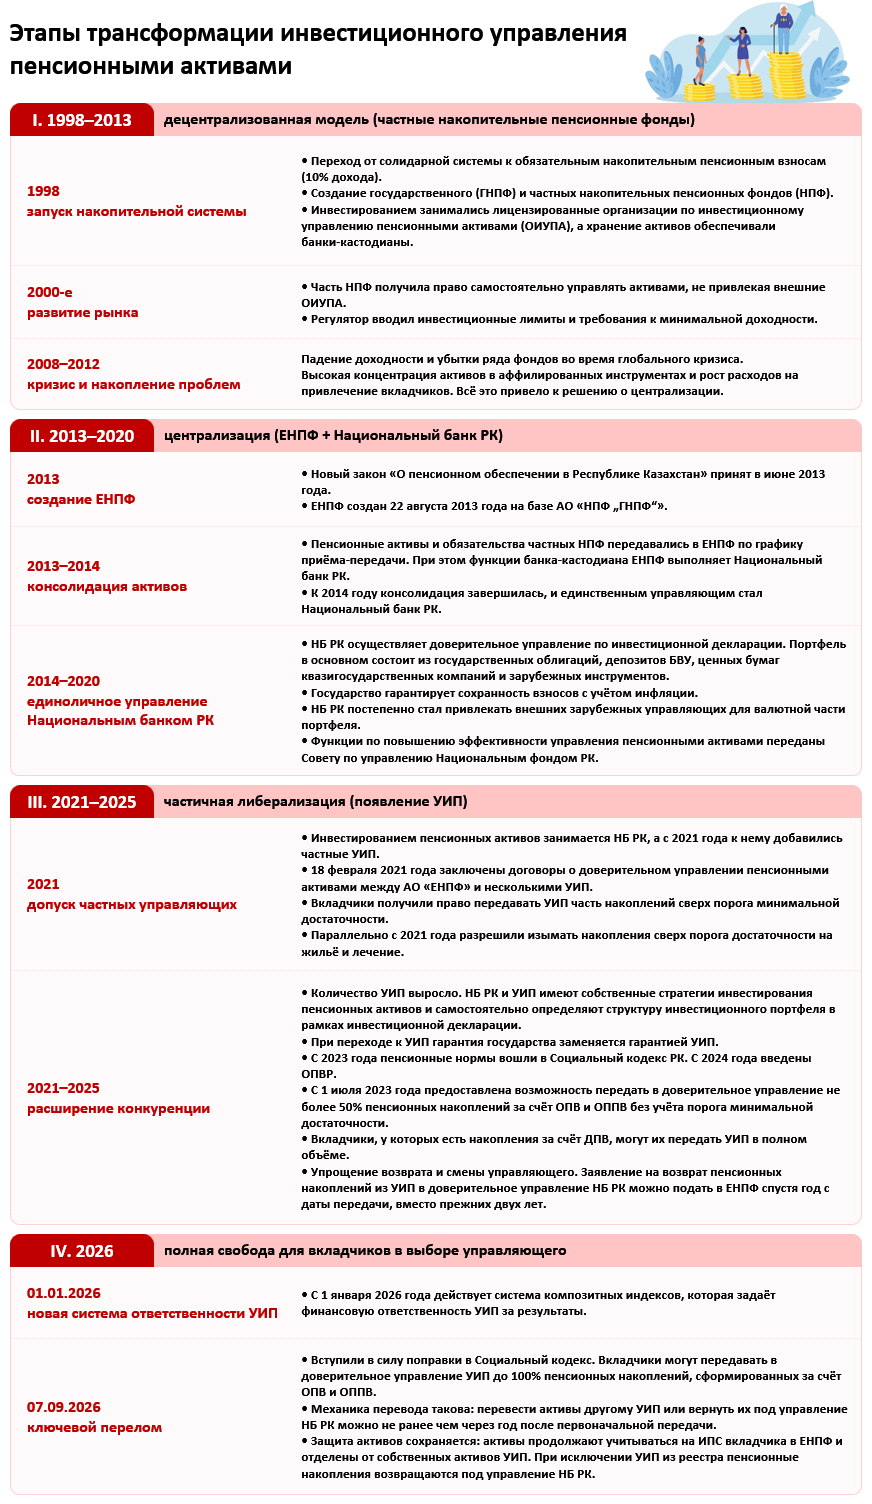
Казахстан прошёл большой путь за короткое время в плане управления пенсионными активами граждан. Более подробно этапы трансформации описаны в инфографике ниже.
Сегодня инвестиционные возможности максимально расширены, в том числе и рамках вовлечения самих вкладчиков.
Так, на сегодняшний день инвестированием пенсионных активов занимаются Национальный банк (НБ) РК и управляющие инвестиционным портфелем (УИП), имеющие соответствующую лицензию и отвечающие требованиям уполномоченного органа. Управляющие пенсионными активами — НБ РК и УИП — имеют собственные стратегии инвестирования пенсионных активов и самостоятельно определяют структуру инвестиционного портфеля в рамках инвестиционной декларации.
- Национальный банк РК
Основной долей пенсионных активов всё ещё управляет НБ РК. Он проводит сбалансированную инвестиционную политику: инвестирует в различные виды финансовых инструментов, дифференцируя портфель по валютам, странам, секторам и эмитентам.
Согласно предоставленной НБ РК информации, основные направления инвестирования пенсионных активов, сформированных за счёт ОПВ, ОППВ, ДПВ, на 1 сентября 2026 года выглядят следующим образом:
- государственные ценные бумаги Министерства финансов РК — 43,46%;
- облигации квазигосударственных компаний — 8%;
- депозиты НБ РК — 3,42%;
- облигации БВУ РК — 2,53%;
- акции и депозитарные расписки эмитентов РК — 2,14%;
- государственные ценные бумаги иностранных государств — 1,75%;
- облигации международных финансовых организаций — 0,99%.
Помимо этого, 37,38% активов инвестируется в рамках индексного управления. Такой подход предполагает формирование инвестиционного портфеля с ориентацией на эталонный портфель, который представляет собой набор ценных бумаг, отражающий стратегические интересы инвестора. Индексное управление активами осуществляется НБ РК как самостоятельно, так и с привлечением зарубежных управляющих компаний по отдельным направлениям, включая субпортфели облигаций развитых и развивающихся стран, корпоративных облигаций и акций.
Постоянная диверсификация портфеля и расширение подходов инвестирования позволили НБ РК сформировать положительную накопительную доходность. Так, доходность пенсионных активов за период с апреля 2014 года (с момента завершения консолидации активов в ЕНПФ) по август 2026-го составила 213,6%, при накопленной инфляции в размере 206,2%. Накопленная инвестиционная доходность нарастающим итогом с момента основания накопительной пенсионной системы в 1998 году по состоянию на 1 сентября 2026-го составила 1108,87%, при инфляции за весь период в размере 1008,58%.
Тот факт, что инвестиционный доход формирует более 40% накоплений граждан, говорит о высокой эффективности инвестиционной деятельности в этом направлении.
- Управляющие пенсионными активами
По состоянию на 1 сентября 2026-го общий объём пенсионных активов, находящихся под управлением УИП, составил 151,28 млрд тг. С учётом нововведений, которые вступили в силу в сентябре текущего года, портфель УИП будет только расширяться.
Напомним: текущий год стал знаковым в пенсионной системе страны. С 7 сентября 2026-го вступили в силу изменения в Социальный кодекс РК, существенно расширяющие права вкладчиков ЕНПФ по самостоятельному выбору стратегий и портфелей по управлению пенсионными накоплениями. Теперь вкладчики смогут передавать в доверительное управление УИП до 100% своих накоплений.
Кроме того, вкладчики могут выбрать одну из трёх инвестиционных стратегий, предлагаемых УИП, которые различаются по уровню риска и ожидаемой доходности, а также по сроку инвестирования.
Сегодня в актуальный реестр УИП входят шесть частных компаний, которым казахстанцы могут доверить управление своими пенсионными накоплениями:
- АО «Alatau City Invest»;
- АО «BCC Invest»;
- АО «Сентрас Секьюритиз»;
- АО «Halyk Finance»;
- АО «Halyk Global Markets»*;
- АО «Tansar Capital».
Расширение возможностей выбора позволило самим гражданам активно участвовать в инвестировании своих пенсионных накоплений. Вкладчик может выбрать один или несколько УИП одновременно, распределив портфель на своё усмотрение.
* с 01.01.2026 АО «ЕНПФ» не осуществляет приём заявлений на перевод пенсионных накоплений в АО «Halyk Global Markets» на основании полученного от АО «Halyk Global Markets» уведомления о расторжении договора о доверительном управлении с 2027 года
Инвестиционный портал: больше прозрачности и информации
ЕНПФ характеризуется как максимально открытая и подотчётная структура. Из года в год в стране расширяются системы и сервисы информирования граждан. Сегодня вся информация об инвестировании пенсионных активов и пенсионных накоплениях казахстанцев находится в открытом доступе.
Развитие инвестиционной системы предполагает не только расширение инструментов управления, но и повышение доступности информации для вкладчиков.
Важно отметить: ЕНПФ представляет собой единый учётный и информационный центр для всех вкладчиков, который ведёт учёт их индивидуальных пенсионных счетов независимо от того, кто управляет активами — НБ РК и/или УИП, выбранные вкладчиком.
ЕНПФ обеспечивает доступ к услугам и сервисам, связанным с учётом пенсионных накоплений, и предоставляет вкладчикам полную информацию о состоянии их счетов с учётом полученного инвестиционного дохода. Выписки доступны в режиме 24/7 в личном кабинете на сайте enpf.kz и в мобильном приложении.
Для вкладчиков ЕНПФ также запущена информационная интернет-платформа invest.enpf.kz. Это современный цифровой ресурс, позволяющий на одной информационной площадке сопоставлять различные данные о портфелях пенсионных активов, находящихся в управлении НБ РК и УИП. Вкладчики получают инструменты для самостоятельной оценки инвестиционных портфелей, а также для выбора управляющего и стратегии инвестирования с учётом собственных целей и ожиданий.
Кроме того, на invest.enpf.kz можно изучить инвестиционные декларации УИП, проанализировать их финансовые показатели, а также найти информацию о применении к ним административных мер, санкций и иных мер воздействия со стороны регулятора, Агентства РК по регулированию и развитию финансового рынка (АРРФР), если такие меры применялись.
Такая инфраструктура помогает вкладчикам ориентироваться в том, как размещаются пенсионные средства и какие факторы влияют на инвестиционный результат. Информация о доходности и структуре портфелей позволяет сравнивать доступные варианты управления не только по одному показателю, но и с учётом выбранной стратегии.
Информационная открытость также способствует развитию финансовой грамотности: пенсионные накопления становятся для граждан не просто суммой на индивидуальном счёте, а понятным финансовым активом, динамику которого можно отслеживать.
Таким образом, сегодня пенсионная система расширяет возможности вкладчиков, предоставляя им доступ к информации и возможность выбирать управляющего своими пенсионными накоплениями. Развитие информационной инфраструктуры и механизмов контроля также способствует повышению прозрачности управления пенсионными активами и защите интересов вкладчиков, что в итоге направлено на укрепление их финансового благополучия после выхода на пенсию.