Рынок международных переводов через системы денежных переводов (СДП) в Казахстане начал постепенно восстанавливаться после резкого августовского спада, связанного с ограничениями в отношении «Золотой Короны». Однако сентябрьское оживление пока не компенсировало предыдущее сокращение объёмов. Одновременно меняется структура рынка: в отправленных за рубеж переводах стремительно укрепляет позиции турецкая UPT, тогда как в поступлениях из-за рубежа основные доли удерживают Western Union и MoneyGram.
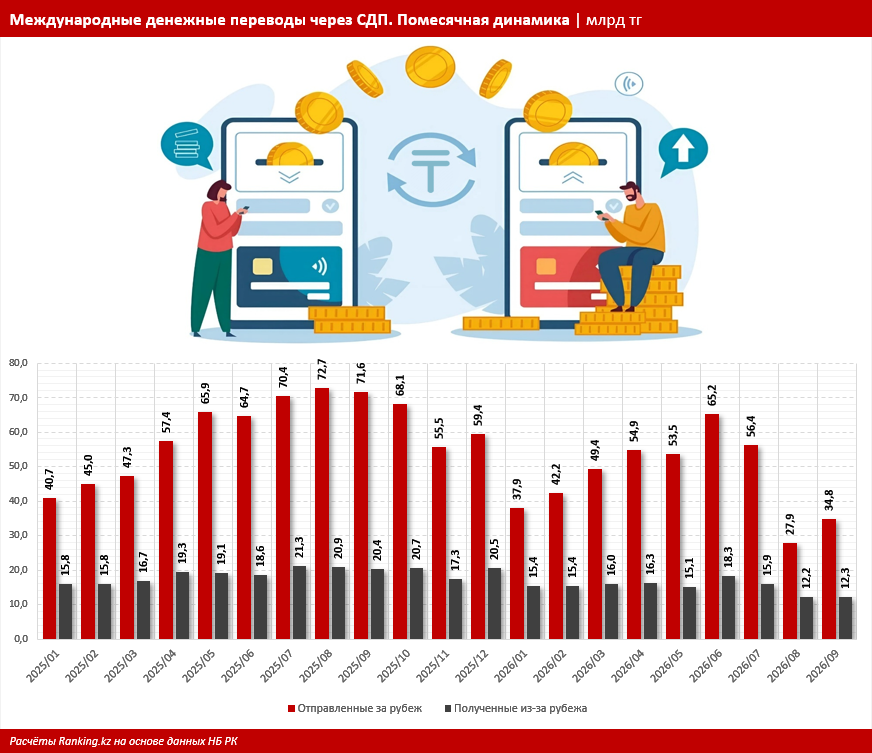
В сентябре 2026 года из Казахстана за рубеж через СДП было отправлено 34,8 млрд тг — на 24,4% больше, чем в августе (27,9 млрд тг). Однако объём переводов оставался значительно ниже июльского уровня (56,4 млрд тг), предшествовавшего резкому спаду. В годовом выражении ситуация выглядит ещё менее благоприятной: в сентябре 2025-го за рубеж отправили 71,6 млрд тг, то есть более чем в 2 раза больше, чем в сентябре текущего года. Следовательно, сентябрьский рост пока компенсировал лишь небольшую часть предыдущих потерь.
В сегменте полученных из-за рубежа переводов восстановление оказалось ещё слабее. В сентябре 2026 года в Казахстан через СДП поступило 12,3 млрд тг, против 12,2 млрд тг месяцем ранее. Фактически объём входящих переводов остался на августовском уровне, тогда как в июле он достигал 15,9 млрд тг. По сравнению с сентябрём 2025 года (20,4 млрд тг) поступления сократились почти на 40%.
Резкие изменения на рынке связаны с ограничениями в отношении «Золотой Короны», которая ранее занимала доминирующее положение в сегменте денежных переводов. В июле 2026 года под санкции Евросоюза попала РНКО «Платёжный центр» — оператор и расчётный центр этой СДП. Уже 23 и 24 июля отдельные казахстанские банки начали сообщать о приостановлении операций через «Золотую Корону». С августа СДП перестала фигурировать в статистике международных переводов Национального банка РК. При этом речь идёт об ограничениях трансграничных операций, а не об официальном запрете системы в Казахстане.
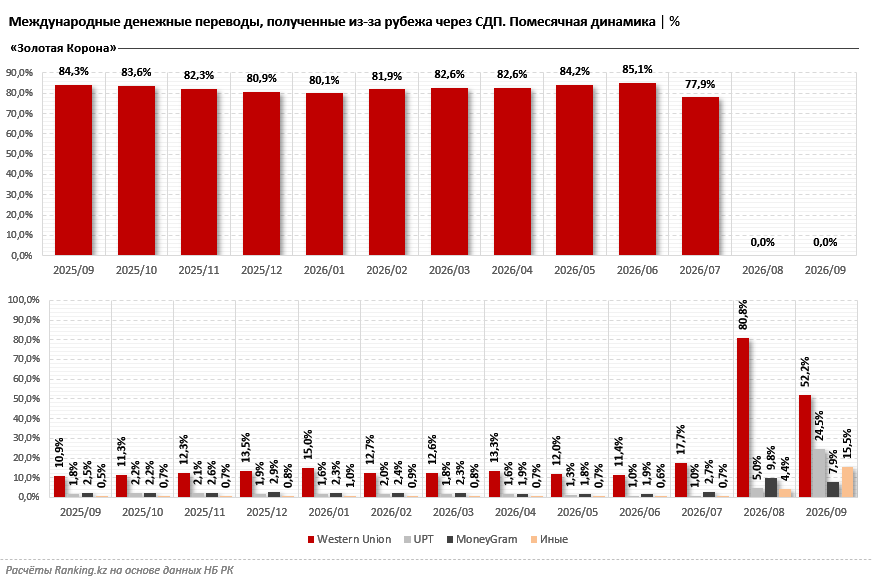
До введения ограничений «Золотая Корона» обеспечивала основную часть международных переводов из Казахстана. В июне 2026 года на неё приходилось 85,1% всех отправленных средств, в июле — 77,9%, или 43,9 млрд тг. После прекращения отражения операций системы в статистике лидерство перешло к Western Union, чья доля в августе достигла 80,8%, а объём переводов составил 22,6 млрд тг. Однако уже в сентябре сумма сократилась до 18,2 млрд тг, а доля — до 52,2%. Это указывает на дальнейшее перераспределение рынка между действующими операторами.
Наиболее заметное усиление позиций на этом фоне продемонстрировала турецкая СДП UPT. В сентябре объём отправленных через неё переводов достиг 8,5 млрд тг, увеличившись в 6 раз по сравнению с августом (1,4 млрд тг). Доля UPT за месяц выросла с 5% до 24,5%. Для сравнения: ещё в июле через эту систему отправили лишь 536,5 млн тг, а её доля составляла 1%. В результате UPT вышла на второе место среди СДП по объёму переводов из Казахстана за рубеж, значительно сократив отставание от Western Union.
UPT работает на международном рынке с 2010 года и является дочерней компанией турецкого Aktiv Bank. В мае 2026-го АО «Казпочта» и UPT обсудили развитие трансграничных платежей и расширение цифровых финансовых сервисов, договорившись о создании совместной рабочей группы. На фоне изменений на казахстанском рынке такое сотрудничество может способствовать дальнейшему укреплению позиций турецкой системы.
Позиции других систем также изменились. В сентябре через MoneyGram из Казахстана за рубеж отправили 2,7 млрд тг — практически столько же, сколько в августе. При этом доля системы сократилась с 9,8% до 7,9%. Объём переводов через прочие СДП, напротив, увеличился с 1,2 млрд до 5,4 млрд тг, а их совокупная доля — с 4,4% до 15,5%. В результате структура исходящих переводов стала более разнообразной, хотя Western Union по-прежнему сохраняет лидерство.
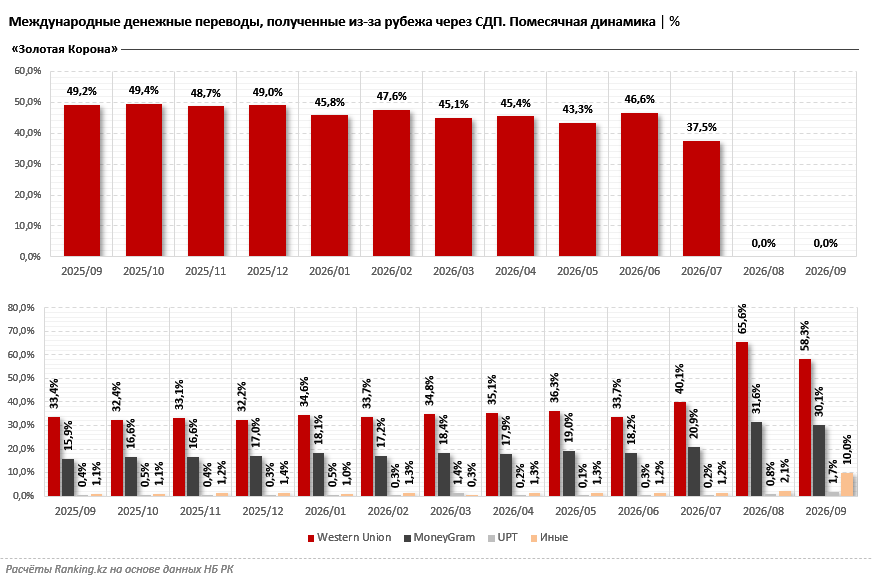
На рынке полученных из-за рубежа через СДП денежных переводов изменения происходили иначе. В сентябре крупнейшей системой осталась Western Union, через которую в Казахстан поступило 7,2 млрд тг, против 8 млрд тг в августе. Несмотря на сокращение суммы, на эту СДП пришлось 58,3% всех поступлений. Второе место заняла MoneyGram с объёмом в 3,7 млрд тг и долей в 30,1%. В совокупности две системы обеспечили 88,4% входящих переводов.
Ещё в июле «Золотая Корона» занимала 37,5% рынка входящих переводов, Western Union — 40,1%, MoneyGram — 20,9%. После введения ограничений основная часть рынка сосредоточилась у двух давно работающих систем. Турецкая UPT, в отличие от исходящего направления, пока не смогла существенно укрепить позиции: в сентябре её доля составила лишь 1,7%, а объём поступлений — 204,6 млн тг. Ещё 10% рынка пришлось на прочие системы (месяцем ранее — 2,1%).
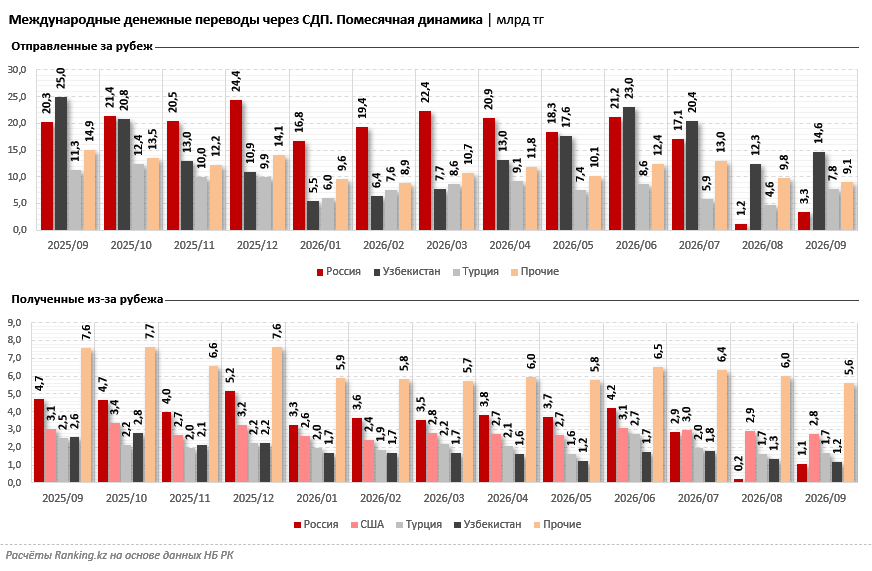
Изменения затронули и географию денежных потоков. По итогам сентября 2026 года крупнейшим направлением отправки средств через СДП из Казахстана остался Узбекистан, куда перевели 14,6 млрд тг, или 42% общего объёма. За месяц показатель увеличился на 18,4%, однако по сравнению с сентябрём прошлого года он сократился на 41,6%. В августе на РУ приходилось 44,1% исходящих переводов, в июле — 36,1%. Таким образом, несмотря на сокращение объёмов в годовом выражении, Узбекистан сохранил лидерство среди стран — получателей переводов из Казахстана.
Второе место заняла Турция, куда в сентябре отправили 7,8 млрд тг, против 4,6 млрд тг месяцем ранее. Рост за месяц составил 67,7%, а доля страны увеличилась с 16,6% до 22,3%. Впрочем, несмотря на заметный рост переводов в месячном выражении, их объём остался меньше прошлогоднего (11,3 млрд тг).
Наиболее резкие изменения наблюдаются в переводах через СДП в Россию. В июле их объём составлял 17,1 млрд тг, в августе сократился до 1,2 млрд тг, а в сентябре вырос до 3,3 млрд тг. Несмотря на увеличение за месяц в 2,8 раза, показатель остался в 6,1 раза ниже уровня сентября прошлого года (20,3 млрд тг). Доля РФ в структуре исходящих переводов сократилась с 28,4% годом ранее до 9,6% в сентябре текущего года. Ещё 9,1 млрд тг (на 7,2% меньше, чем в августе) было отправлено в прочие страны.
В структуре входящих переводов крупнейшим источником средств в сентябре стали США, откуда поступило 2,8 млрд тг, или 22,5% общего объёма. За месяц показатель уменьшился на 5,5%, в годовом выражении — на 9,6%. Второе место заняла Турция с объёмом в 1,7 млрд тг и долей в 13,6%. Поступления из этой страны практически не изменились по сравнению с августом, но оказались на треть меньше, чем годом ранее.
Из Узбекистана через СДП в сентябре поступило 1,2 млрд тг, или 9,7% всех входящих переводов. За месяц объём сократился на 11,3%, а за год — более чем в 2 раза. На прочие страны пришлось 5,6 млрд тг, или 45,7% поступлений. По сравнению с августом объём уменьшился на 6,6%, по сравнению с сентябрём прошлого года — на 26,2%.
Особенно заметное сокращение поступлений наблюдается из России. В сентябре из этой страны в Казахстан через СДП перевели 1,1 млрд тг — в 4,4 раза больше, чем в августе. Однако годом ранее поступления составляли 4,7 млрд тг, то есть были в 4,4 раза больше. Доля РФ во входящих переводах уменьшилась с 23% в сентябре 2025-го до 8,6% в сентябре текущего года.
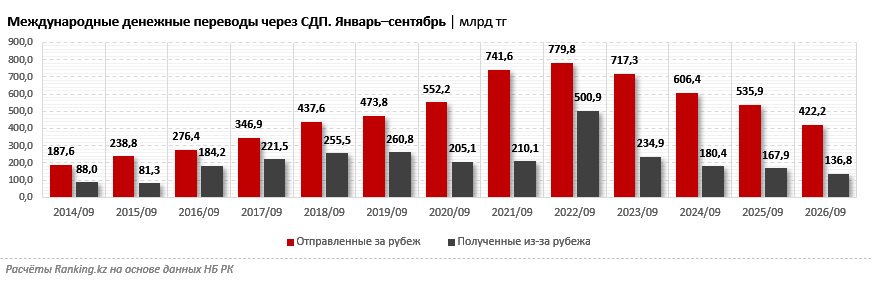
По итогам января–сентября 2026-го из Казахстана за рубеж через СДП было отправлено 422,2 млрд тг, против 535,9 млрд тг за аналогичный период прошлого года. Сокращение составило 21,2%. Показатель уменьшается уже четвёртый год подряд после достижения рекордного значения в 779,8 млрд тг за январь–сентябрь 2022-го. Текущий объём оказался минимальным за последние восемь лет: более низкий показатель наблюдался в январе–сентябре 2017-го, когда за рубеж было отправлено 346,9 млрд тг.
Объём средств, полученных из-за рубежа через СДП, за январь–сентябрь текущего года составил 136,8 млрд тг, сократившись на 18,5% по сравнению с аналогичным периодом 2025-го (167,9 млрд тг). Поступления также уменьшаются четвёртый год подряд после достижения максимума в 500,9 млрд тг в январе–сентябре 2022-го. Текущий показатель стал минимальным с 2015 года, когда объём входящих переводов составлял 81,3 млрд тг.
Изменения на рынке международных денежных переводов могут способствовать усилению конкуренции между действующими системами, однако их способность заменить прежнего лидера пока остаётся ограниченной. Для дальнейшего восстановления рынка важна не только доступность альтернативных операторов, но и возможность осуществлять переводы по востребованным направлениям на приемлемых условиях. При этом расширение выбора систем может стать дополнительным стимулом для улучшения качества обслуживания и снижения стоимости переводов.