Казахстанский рынок страхования жизни в последние годы активно наращивал объёмы бизнеса, однако с прибылью ситуация складывалась заметно хуже. После нескольких лет увеличения финансового результата в первом полугодии 2026-го прибыль компаний по страхованию жизни (КСЖ) просела, а регуляторная прибыль (различия поясним ниже) сократилась сразу в несколько раз. Более того: три крупных участника рынка завершили период января–июня с убытком.
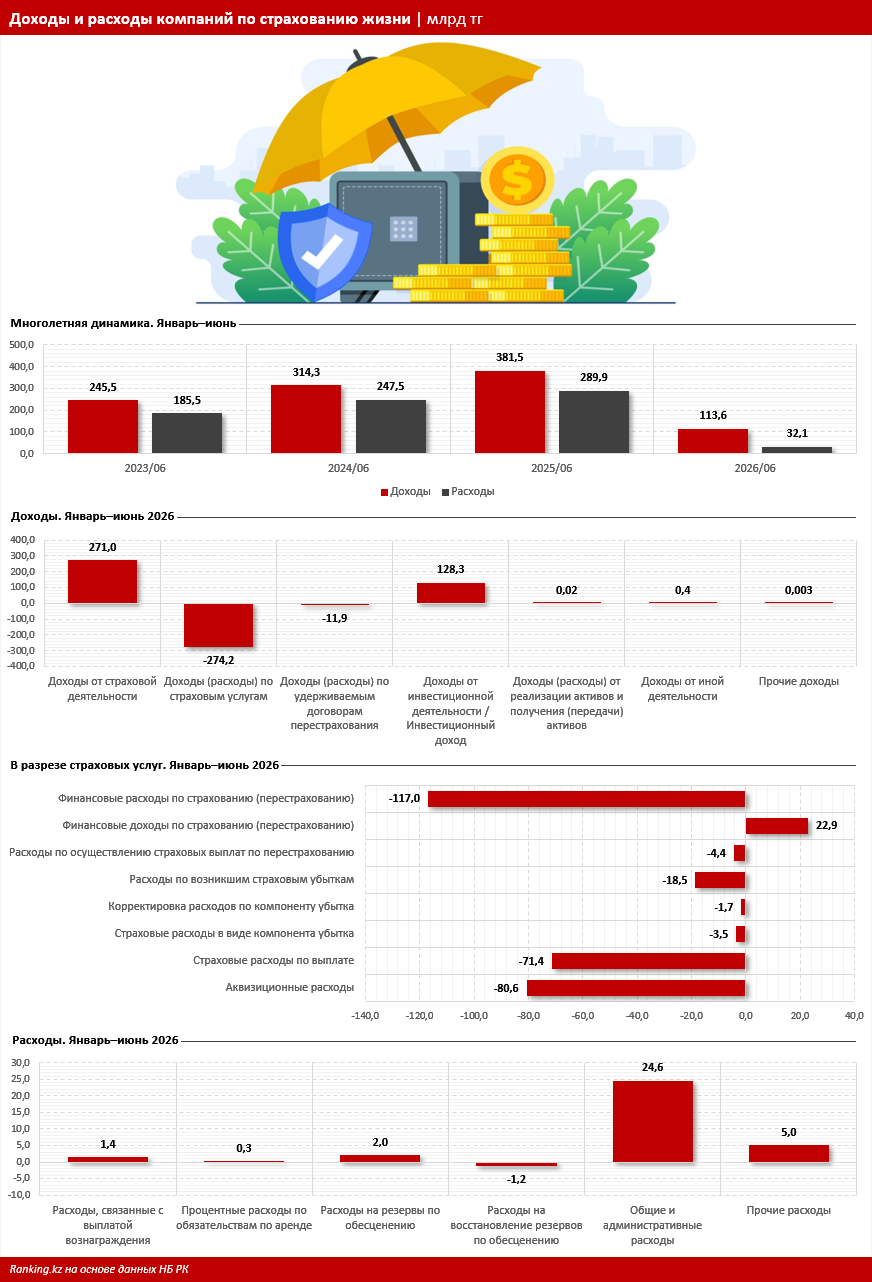
По данным финансовой отчётности, совокупные доходы КСЖ за январь–июнь 2023 года составляли 245,5 млрд тг, в 2024-м выросли до 314,3 млрд тг, а в 2025-м достигли 381,5 млрд тг. Расходы за тот же период увеличились со 185,5 млрд до 289,9 млрд тг. В отчётности за первое полугодие 2026-го показатели резко изменились: доходы составили 113,6 млрд тг, расходы — 32,1 млрд тг.
Однако резкое уменьшение доходов и расходов за 2026 год не означает, что бизнес КСЖ сократился в несколько раз. Причина заключается в изменении представления этих показателей в отчётности. Теперь ряд затрат, связанных непосредственно со страхованием, отражается внутри доходной части со знаком минус. В их числе расходы на привлечение клиентов и заключение договоров, страховые выплаты и другие затраты. Поэтому напрямую сопоставлять общие доходы и расходы за 2025 и 2026 годы некорректно. Гораздо показательнее в этом случае динамика прибыли компаний.
За январь–июнь 2026 года доходы КСЖ от страховой деятельности составили 271 млрд тг. При этом результат по страховым услугам оказался отрицательным: минус 274,2 млрд тг. Расходы на привлечение клиентов и заключение договоров, то есть аквизиционные расходы, достигли 80,6 млрд тг, страховые расходы по выплатам — 71,4 млрд тг, расходы по возникшим страховым убыткам — 18,5 млрд тг. Ещё 117 млрд тг пришлось на финансовые расходы по страхованию и перестрахованию. Частично компенсировал эти затраты инвестиционный доход, составивший 128,3 млрд тг. Общие и административные расходы достигли 24,6 млрд тг.
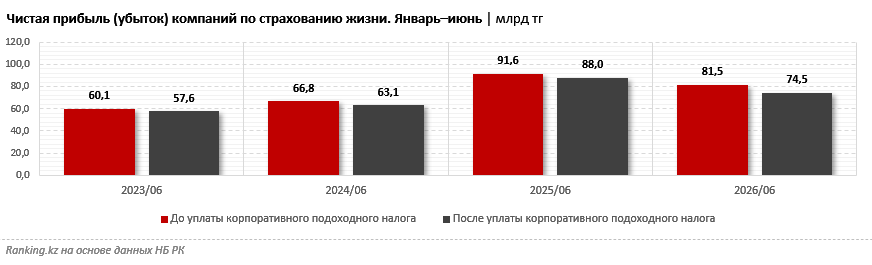
При этом именно динамика прибыли показывает, что прежний рост прибыльности рынка прервался. За первое полугодие 2023-го прибыль КСЖ до уплаты корпоративного подоходного налога составляла 60,1 млрд тг. В 2024 году она выросла до 66,8 млрд тг, а в январе–июне 2025-го достигла 91,6 млрд тг. За два года показатель увеличился более чем в полтора раза.
В 2026 году ситуация изменилась. По итогам первого полугодия прибыль до налогообложения сократилась за год на 11%, до 81,5 млрд тг. После уплаты налогов чистая прибыль уменьшилась на 15,3%, с 88 млрд до 74,5 млрд тг. Таким образом, после заметного роста в предыдущие годы финансовый результат КСЖ начал ухудшаться.
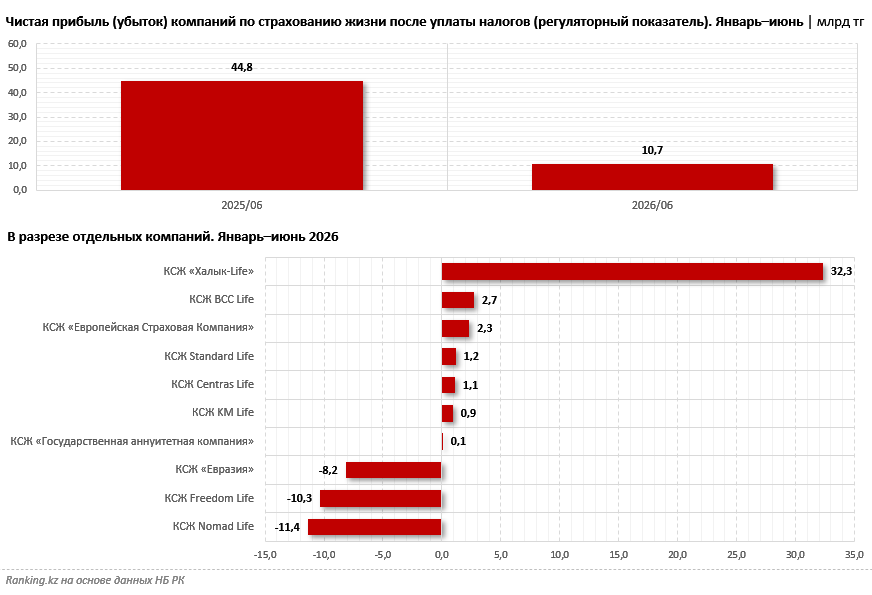
Ещё более резкое ухудшение заметно по чистой прибыли после уплаты налогов, рассчитанной как регуляторный показатель. В первом полугодии 2026-го она сократилась за год сразу в 4,2 раза, до 10,7 млрд тг. Годом ранее показатель составлял 44,8 млрд тг.
Важно учитывать, что обычная чистая прибыль и чистая прибыль как регуляторный показатель — не одно и то же. Обычная чистая прибыль отражает финансовый результат компании после учёта доходов, расходов и налогов в бухгалтерской отчётности. Регуляторная прибыль рассчитывается с учётом требований пруденциального регулирования. В неё входят специальные регуляторные доходы и расходы, в том числе страховые выплаты, изменения отдельных страховых резервов и другие статьи. Поэтому регуляторная и обычная чистая прибыль одной и той же компании могут заметно различаться.
Основной удар по совокупному результату рынка пришёлся сразу на несколько крупных КСЖ. В то же время «Халык-Life», напротив, заметно улучшила свои позиции: регуляторная чистая прибыль компании по итогам января–июня 2026-го составила 32,3 млрд тг, увеличившись за год на 71,9%. Однако сразу три других крупных КСЖ оказались глубоко в минусе. Регуляторный убыток Nomad Life достиг 11,4 млрд тг, Freedom Life — 10,3 млрд тг, «Евразии» — 8,2 млрд тг. В сумме три компании получили отрицательный результат в минус 29,9 млрд тг.
Ещё год назад все эти три КСЖ показывали положительные регуляторные результаты. В январе–июне 2025 года регуляторная прибыль Nomad Life составляла 12,2 млрд тг, Freedom Life — 2,9 млрд тг, «Евразии» — 2,7 млрд тг. В совокупности это составляло 17,8 млрд тг. Таким образом, всего за год суммарный регуляторный результат трёх крупных КСЖ ухудшился сразу на 47,7 млрд тг.
Снижение прибыльности при этом затронуло большую часть рынка. KM Life сократила регуляторную прибыль с 2,5 млрд до 921,2 млн тг, Standard Life — с 1,8 млрд до 1,2 млрд тг, Centras Life — с 1,7 млрд до 1,1 млрд тг, «Государственная аннуитетная компания» — с 1 млрд до 74,2 млн тг. Улучшить результат, помимо «Халык-Life», смогли «Европейская Страховая Компания» и BCC Life. В итоге у 7 из 10 КСЖ регуляторный финансовый результат оказался хуже, чем годом ранее.
В результате рынок страхования жизни столкнулся с заметным расхождением между масштабами бизнеса и его прибыльностью. Ещё год назад все крупнейшие КСЖ оставались прибыльными по регуляторному показателю, тогда как теперь сразу три крупных игрока ушли в минус. В такой ситуации для рынка всё более важным становится не рост объёмов сам по себе, а способность компаний превращать его в прибыль.