Платёжные карты прочно вошли в повседневную финансовую жизнь. При этом всё большую популярность приобретают дебетовые карты, которые используются не только для получения зарплаты, переводов и повседневных покупок, но и для накопления бонусов, кешбэка и доступа к дополнительным банковским сервисам.
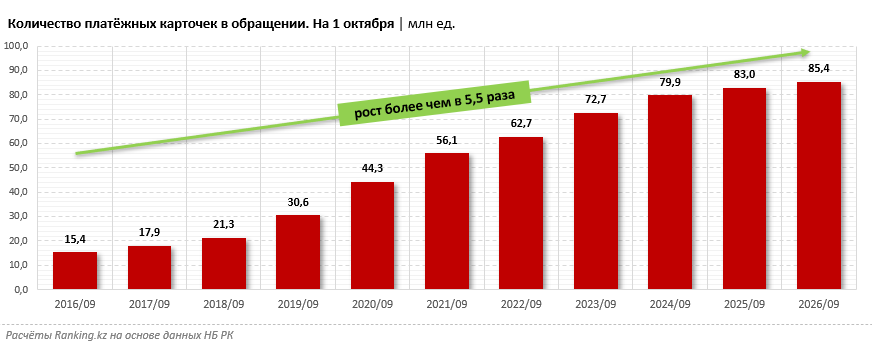
По состоянию на 1 октября 2026-го в обращении в Казахстане находилось 85,4 млн платёжных карточек — на 2,9% больше, чем годом ранее. За пять лет количество карт увеличилось на 52,4%, а за десятилетие — в 5,5 раза. Несмотря на высокий уровень развития карточного рынка, число карт продолжает расти. Сегодня в РК эмиссию платёжных карточек осуществляют 18 БВУ и АО «Казпочта».
Заметим: на 1 октября из общего числа платёжных карт 70 млн, или 82%, приходилось на дебетовые карты. Ещё 13 млн (или 15,2%) составляли кредитные карты, а оставшиеся 2,8% — дебетовые карты с кредитным лимитом и предоплаченные карты.
Какие карты есть на рынке?
В целом платёжные карты делятся на две категории — дебетовые и кредитные. При этом внутри дебетового сегмента сформировалось несколько направлений. Банки предлагают как стандартные карты для повседневных операций, так и специальные продукты с дополнительными возможностями.
Особенно заметно развивается сегмент премиальных карт. Если раньше он был направлен преимущественно на клиентов с высоким уровнем дохода и значительными накоплениями, то сегодня премиальные предложения стали более доступными. Банки расширяют линейки карт, предлагают различные уровни обслуживания и делают отдельные привилегии доступными при выполнении определённых условий.
Один из примеров — дебетовая карта Álem премиальной категории Visa Signature от Home Credit Bank.
Этот продукт объединяет стандартные возможности дебетовой карты с расширенным набором сервисов для покупок и путешествий, а также с повышенными бонусами. При этом часть преимуществ доступна без платы за выпуск и обслуживание.
В чём уникальность?
- Премиальный уровень Visa Signature за 0 тг. Выпуск и обслуживание карты Álem (Visa Signature) полностью бесплатны. При этом карты такого класса нередко предполагают платное обслуживание или выполнение дополнительных условий.
- Снятие наличных по всему миру без комиссии — до 1,5 млн тг в месяц.
- Кешбэк 5% на все покупки при выполнении определённых условий — наличии депозитов, депозитных сертификатов или облигаций в Home Credit Bank на сумму от 3 млн тг либо эквивалента в долларах США или евро. Максимальный размер вознаграждения — 50 тыс. бонусов в месяц.
• Дополнительные привилегии Visa Signature
◦ Бизнес-залы в аэропортах. До 10 бесплатных посещений в год. Для получения доступа необходимо совершить покупки на сумму от 300 тыс. тг за 35 дней до посещения, исключая последние пять дней.
◦ Комфорт в путешествиях. Приоритетная регистрация и прохождение контроля, услуги консьержа, страхование путешествий для держателя карты и его семьи на сумму до 500 тыс. долл. США при условии оплаты билетов и проживания картой.
◦ Дополнительные преимущества. Бесплатная упаковка багажа до 10 раз в год, специальные предложения от партнёров Visa, а также скидки до 35% на аренду автомобилей в Avis и SIXT.
Ещё одним стимулом для использования карты стала акция Home Credit Bank, которая проходит с 7 сентября по 31 декабря 2026 года. Держатели дебетовой карты Álem могут принять участие в розыгрыше автомобиля BYD Song Plus EV, наушников AirPods, часов Galaxy Watch, Яндекс Станции и других призов.
Таким образом, карта ориентирована не только на тех, кто часто путешествует, но и на клиентов, которые хотят получать дополнительные преимущества от повседневных расходов. При этом максимальный кешбэк и бесплатный доступ в бизнес-залы предоставляются при выполнении определённых условий. Тем не менее условия Home Credit Bank по карте Álem выделяются на рынке, открывая доступ к премиальному обслуживанию более широкому кругу клиентов.
В чём отличия разных видов карт?
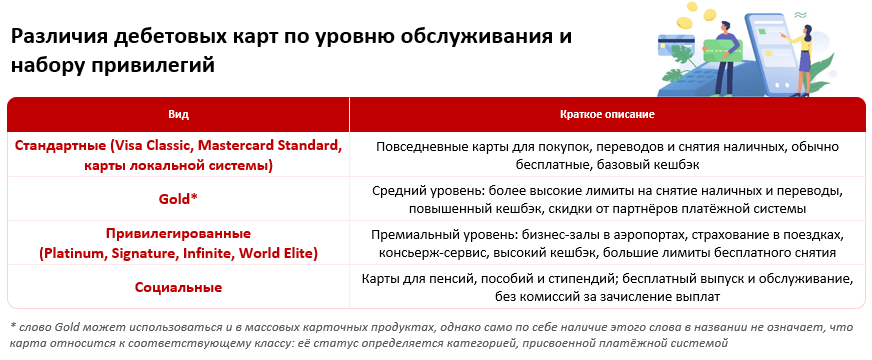
Платёжные карты разных видов имеют свои особенности. Перечислим наиболее распространённые разновидности карт.
- Цифровые карты. Виртуальные аналоги обычных банковских карт, которые выпускаются и хранятся в мобильном приложении банка без необходимости получать физическую пластиковую карту. Их можно использовать для онлайн-покупок, переводов и бесконтактной оплаты через Apple Pay, Google Pay и другие платёжные сервисы при поддержке соответствующих технологий. Такие карты позволяют быстро начать пользоваться банковскими услугами, а также обеспечивают дополнительный контроль над расходами и безопасностью платежей.
- Классические дебетовые карты (Classic). Базовый платёжный инструмент для повседневных расходов, переводов, снятия наличных и онлайн-покупок. Как правило, отличаются простыми условиями выпуска и обслуживания.
- Карты Gold. Следующий уровень карточных продуктов. Помимо стандартных платёжных функций, могут предоставлять дополнительные предложения от международных платёжных систем, специальные скидки, расширенную поддержку и другие сервисы. Конкретный набор преимуществ зависит от банка и платёжной системы.
- Социальные карты. Предназначены прежде всего для получения пенсий, пособий и других социальных выплат. При этом зачастую сохраняют функциональность обычной дебетовой карты, позволяя оплачивать покупки и услуги, а также совершать переводы. Отдельные банки предусматривают специальные условия обслуживания и дополнительные меры защиты социальных поступлений.
- Премиальные и привилегированные карты (Platinum, Signature, Infinite и другие). Рассчитаны на клиентов, которым важны не только платёжные возможности, но и дополнительные услуги — доступ в бизнес-залы аэропортов, страхование путешествий, консьерж-сервис, приоритетное обслуживание, специальные предложения от партнёров и повышенные бонусы.
Тенденции рынка
О востребованности платёжных карт также свидетельствует динамика безналичных платежей. За январь–сентябрь 2026 года с использованием карт казахстанских эмитентов было проведено 11 млрд безналичных операций на общую сумму 144,9 трлн тг. По сравнению с аналогичным периодом 2025-го количество таких операций увеличилось на 6,5%, а их объём — на 6%.
Важную роль в этой тенденции играет развитие интернет- и мобильного банкинга. В сентябре через эти каналы было проведено 76,5% от общего количества и 89,3% от объёма безналичных платежей и переводов. Таким образом, карта всё чаще используется не только непосредственно в торговых точках, но и как универсальный инструмент для управления личными финансами через смартфон.
Именно дебетовые карты формируют основу казахстанского карточного рынка. Популярность обусловлена универсальностью: с их помощью можно распоряжаться собственными средствами, совершать покупки в магазинах и интернете, оплачивать услуги, снимать наличные и переводить деньги.
Одновременно меняются и ожидания клиентов. Помимо надёжности, удобства и доступности собственных средств, всё большее значение приобретают кешбэк, бонусные программы, бесплатное обслуживание, специальные предложения и дополнительные сервисы. Таким образом, карточный рынок Казахстана постепенно переходит от простого увеличения количества платёжных инструментов к развитию их функциональности. Дебетовые карты занимают доминирующее положение, а рост безналичных платежей подтверждает их востребованность.
В этих условиях конкуренция банков развивается не только вокруг тарифов, но и вокруг ценности, которую клиент получает при использовании карты. Премиальные продукты, подобные карте Álem, показывают, как традиционный платёжный инструмент может превращаться в комплексное предложение с преимуществами для повседневной жизни и путешествий.