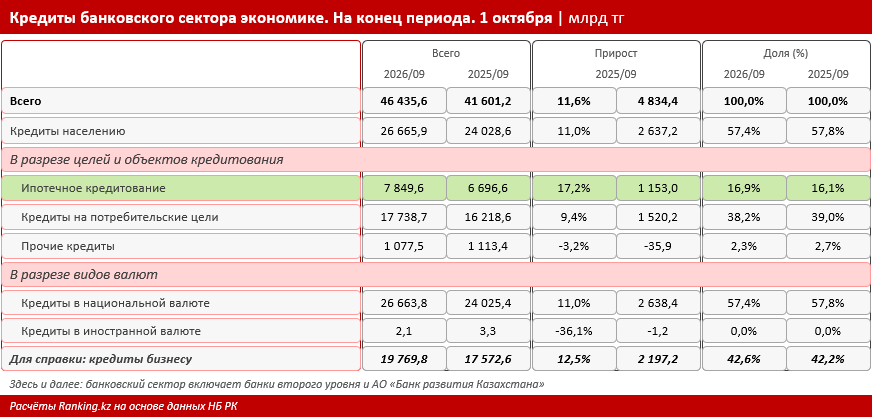
К 1 октября 2026-го совокупный портфель кредитов банковского сектора экономике Казахстана достиг 46,4 трлн тг, увеличившись за год на 11,6%, или на 4,8 трлн тг. Положительная динамика наблюдалась в кредитовании как населения, так и бизнеса: портфель займов физическим лицам вырос на 11%, до 26,7 трлн тг, предпринимательскому сектору — на 12,5%, до 19,8 трлн тг.
Рассмотрим подробнее розничное кредитование, на которое приходится 57,4% совокупного ссудного портфеля банковского сектора РК. В валютном разрезе розничное кредитование практически полностью представлено займами в национальной валюте: их объём составил 26,66 трлн тг, увеличившись за год на 11%, тогда как портфель валютных кредитов сократился на 36,1%, до 2,1 млрд тг.
Наиболее высокие темпы роста среди основных сегментов продемонстрировала ипотека: за год объём ипотечных займов увеличился сразу на 17,2%, или на 1,2 трлн тг, достигнув 7,8 трлн тг. Доля ипотеки в совокупном кредитном портфеле выросла с 16,1% до 16,9%. Более того: доля ипотечных займов в розничном кредитовании достигла почти 30%, против 27,9% годом ранее, что свидетельствует об укреплении позиций сектора на рынке.
Для сравнения: объём потребительских кредитов увеличился на 9,4%, до 17,7 трлн тг. Несмотря на сохранение доминирующих позиций, доля сегмента в общем портфеле сократилась с 39% до 38,2%. Прочие кредиты населению уменьшились на 3,2%, до 1,1 трлн тг.
Стоит отметить: опережающий рост ипотечного кредитования является важным позитивным сигналом для экономики. В отличие от потребительского кредитования, ипотека связана с приобретением долгосрочного материального актива — жилья. Наличие залогового обеспечения, продолжительные сроки погашения и оценка платёжеспособности заёмщиков формируют предпосылки для большей устойчивости сегмента и снижения кредитных рисков. Ещё более важный фактор роста сектора заключается в том, что ипотека способствует повышению благосостояния граждан, улучшению жилищных условий и формированию семейного капитала.
Развитие доступного жилищного кредитования также непосредственно связано с достижением Целей устойчивого развития (ЦУР) ООН. Речь идёт прежде всего о ЦУР № 11 «Устойчивые города и населённые пункты», в частности — о задаче обеспечения населения доступным жильём. Помимо этого, расширение возможностей приобретения жилья и стимулирование жилищного строительства способствуют реализации ЦУР № 8 «Достойная работа и экономический рост», поддерживая занятость и экономическую активность в строительстве и смежных отраслях. Это особенно важно с учётом мультипликативного эффекта ипотеки для экономики. Так, устойчивый спрос на жильё поддерживает строительную отрасль, производство строительных материалов, транспорт, торговлю и широкий спектр сопутствующих услуг. В результате развитие ипотечного кредитования способствует реализации масштабных строительных проектов, значимость которых неоднократно подчёркивал президент РК Касым-Жомарт Токаев. Напомним: глава государства заявил: «Мы должны превратить Казахстан в одну большую строительную площадку».
Особую роль в формировании устойчивого ипотечного рынка Казахстана играет Отбасы банк — специализированный финансовый институт, реализующий систему жилищно-строительных сбережений (ЖСС). Эта модель предусматривает предварительное накопление средств с последующим предоставлением жилищного займа на льготных условиях. Такой подход стимулирует сберегательную дисциплину, снижает долговую нагрузку заёмщиков и позволяет формировать более качественный кредитный портфель. Таким образом, Отбасы банк выступает одним из ключевых институтов развития жилищного рынка, одновременно поддерживая покупательский спрос, строительную отрасль и благосостояние казахстанских семей.
Для справки: на текущий момент в Отбасы банке в рамках системы ЖСС открыто более 4,25 млн действующих депозитов. За время работы банк выдал более 714 тыс. жилищных займов, включая 170 тыс. займов в рамках государственных программ. Участниками системы ЖСС являются уже 39,6% экономически активного населения Казахстана.
Одна из популярных программ Отбасы банка — женская ипотека «Ұмай», финансируемая Азиатским банком развития (АБР), о которой мы уже писали. В текущем месяце в рамках второго транша «Ұмай» Отбасы банк принял от казахстанок 850 заявок на общую сумму в 20 млрд тг. Все заявки получили предварительное одобрение. При этом средства первого транша текущего года объёмом в 9 млрд тг, заявки по которому подавались в августе, уже освоены. Общий объём финансирования программ «Ұмай» и «Зелёная ипотека» составляет 90 млрд тг, так что желающие воспользоваться программами могут ждать следующих этапов после поступления очередных траншей от АБР.
Ещё одна возможность приобрести своё жильё — участие в программе «Наурыз». Она предусматривает сниженный первоначальный взнос от 10% и процентную ставку 9% годовых (ГЭСВ — от 9,36% до 12,99%) для всех казахстанцев и 7% годовых (ГЭСВ — от 7,12% до 9,64%) для граждан, состоящих на учёте как нуждающиеся в жилье. Приём заявок на участие в программе традиционно ожидается в марте 2027 года. В 2026-м новоселье по этой программе отметили 7 148 казахстанцев. Здесь стоит упомянуть: количество займов и объём финансирования зависит не от Отбасы банка, а от наличия фондирования этой программы.
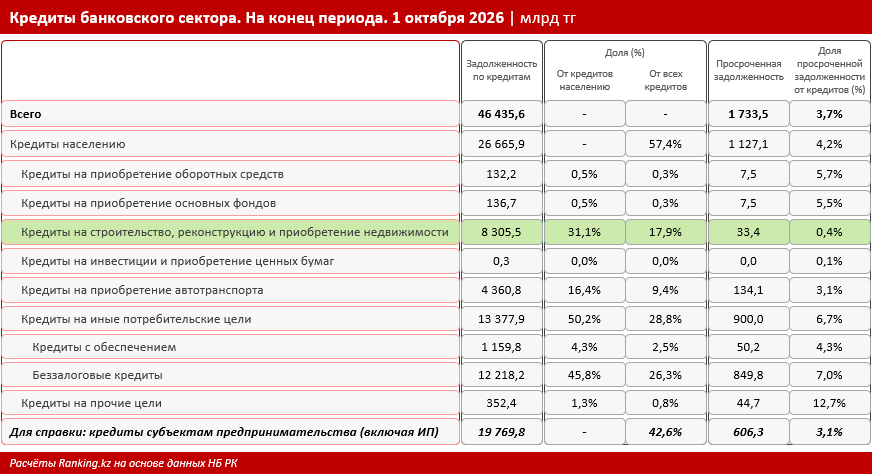
Заметим: не менее показательную картину позволяет увидеть анализ кредитования в разрезе объектов и целей. С текущего года Национальный банк РК начал публиковать отдельные данные по более широкой категории займов населению на строительство, реконструкцию и приобретение недвижимости, включающей, в числе прочего, ипотечное кредитование. Поскольку сопоставимые показатели за предыдущий год отсутствуют в новой структуре статистики, оценить годовую динамику сегмента пока невозможно. Однако уже имеющиеся данные позволяют сделать важные выводы о его масштабах и качестве.
Так, по состоянию на 1 октября 2026 года объём кредитов населению на строительство, реконструкцию и приобретение недвижимости составил 8,3 трлн тг. На эту категорию пришлось 31,1% всех кредитов населению и 17,9% совокупного портфеля займов банковского сектора экономике РК. По объёму сектор уступил лишь кредитам на потребительские цели (кроме автокредитов), которые составили 13,4 трлн тг, или 50,2% розничного кредитного портфеля.
При этом именно займы на недвижимость характеризуются одним из наиболее низких уровней просроченной задолженности: объём NPL 90+ — всего 33,4 млрд тг, или 0,4% соответствующего кредитного портфеля. Для сравнения: доля займов с просроченной задолженностью по кредитам на приобретение основных фондов достигла 5,5%, по кредитам на приобретение автотранспорта — 3,1%, по кредитам на иные потребительские цели — 6,7%, а по прочим кредитам — 12,7%. Более низкий уровень (0,14%) просроченной задолженности зафиксирован лишь в сегменте инвестиций и приобретения ценных бумаг, однако объём займов в нём составил лишь незначительные 306 млн тг, что делает сегмент непоказательным.
Таким образом, кредитование недвижимости сочетает значительный масштаб с исключительно малой долей займов с просроченной задолженностью. Это особенно важно с учётом того, что на весь розничный кредитный портфель приходится 4,2% просроченной задолженности. Разница более чем в 10 раз свидетельствует о весьма высоком качестве обслуживания кредитов, связанных с приобретением и строительством недвижимости, в том числе жилищных займов.
Такая структура кредитов банковского сектора подтверждает как значимость жилищного кредитования в качестве одного из наиболее устойчивых направлений банковского бизнеса, так и роль ведущего института развития в этой сфере — Отбасы банка.