Развитие промышленности, модернизация действующих предприятий и запуск новых производств требуют значительных финансовых ресурсов. При этом банковское кредитование в Казахстане по-прежнему в большей степени ориентировано на население, чем на бизнес.
Кредитование бизнеса в банковском секторе отстаёт от розничных займов
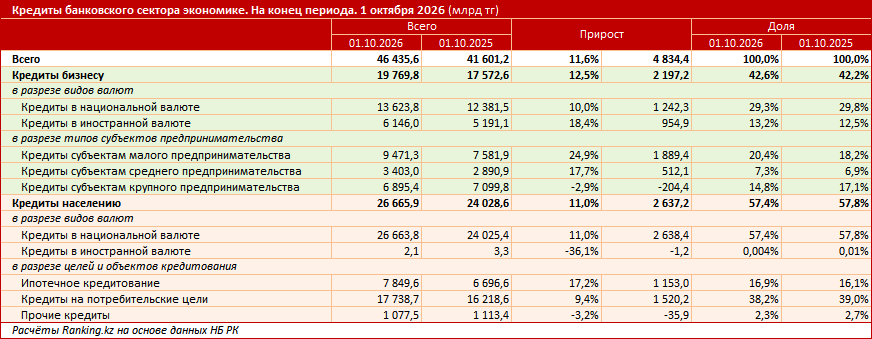
По данным Национального банка РК, на 1 октября 2026 года совокупный кредитный портфель банковского сектора достиг 46,4 трлн тг, увеличившись за год на 11,6%. Из этой суммы на кредиты бизнесу пришлось 19,8 трлн тг, или 42,6%, тогда как на займы населению — 26,7 трлн тг, или 57,4%. Таким образом, объём кредитования физических лиц превышал кредитование предпринимательства почти на 6,9 трлн тг.
При этом вопрос расширения финансирования реального сектора экономики обозначен и на государственном уровне. В Послании народу Казахстана президент Касым-Жомарт Токаев подчеркнул: «Банки должны принимать самое активное участие в инвестиционном кредитовании бизнеса. Это их основная миссия».
Отраслевое кредитование: промышленность уступает по динамике
Особенно актуален вопрос банковского финансирования для промышленности — одной из ключевых отраслей, определяющих производственный потенциал экономики.
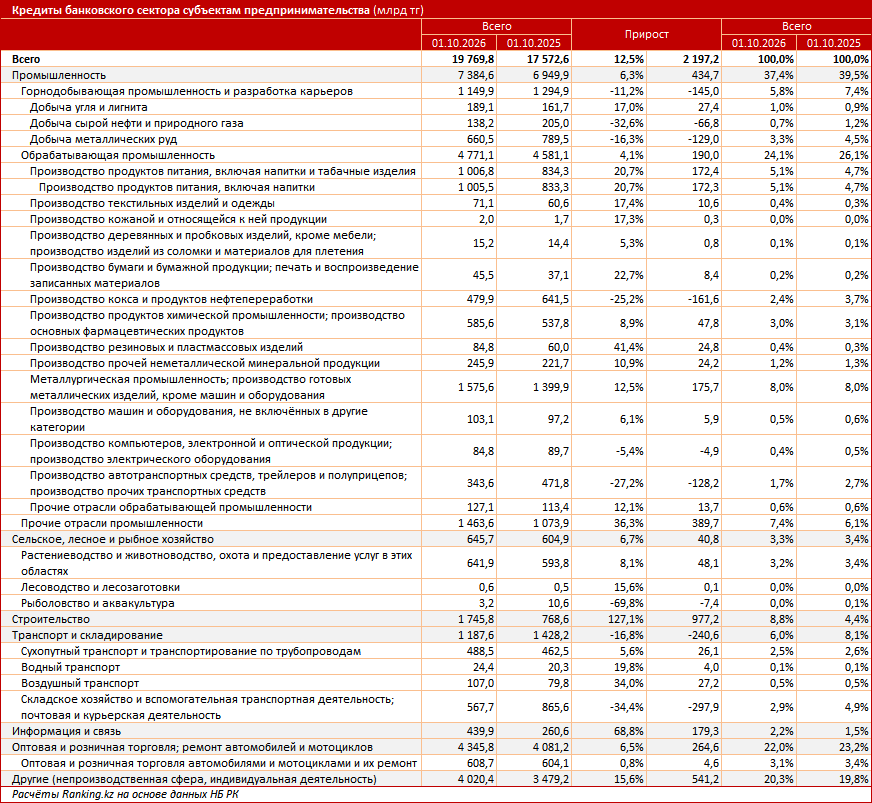
По состоянию на 1 октября 2026 года совокупный кредитный портфель промышленных предприятий составил 7,4 трлн тг, увеличившись за год всего на 6,3%. Для сравнения: кредитование предпринимательства в целом за тот же период выросло на 12,5%. Таким образом, темпы роста кредитного портфеля промышленности оказались почти вдвое ниже общих показателей бизнеса. В результате доля промышленности в совокупном портфеле кредитов субъектам предпринимательства за год сократилась с 39,5% до 37,4%.
Ещё более сдержанная динамика наблюдалась в обрабатывающей промышленности. На начало октября кредитный портфель предприятий сектора составил 4,8 трлн тг, увеличившись за год лишь на 4,1%, или на 190 млрд тг. Доля обрабатывающих производств в кредитовании бизнеса сократилась с 26,1% до 24,1%. В горнодобывающей промышленности объём кредитов и вовсе уменьшился на 11,2%, до 1,1 трлн тг.
При этом внутри обрабатывающей промышленности динамика существенно различалась. Так, к примеру, кредитование металлургии и производства готовых металлических изделий увеличилось на 175,7 млрд тг, пищевой промышленности — на 172,4 млрд тг. В то же время кредитный портфель предприятий по производству кокса и продуктов нефтепереработки сократился на 161,6 млрд тг, а кредитование предприятий по производству автотранспортных и прочих транспортных средств уменьшилось на 128,2 млрд тг.
Ситуация отражает значительные отраслевые различия в динамике кредитования. Это подчёркивает актуальность развития механизмов финансирования, учитывающих специфику отдельных производств, их инвестиционные циклы, их особенности, связанные с регионами работы и географией размещения, их потребности в капитале.
Условия кредитования остаются существенным ограничением
Помимо объёмов банковского кредитования, принципиальное значение имеют условия привлечения заёмных средств. Даже для крупных производственных предприятий, реализующих капиталоёмкие проекты, стоимость финансирования непосредственно влияет на возможности инвестирования и модернизации, а для малого и среднего бизнеса доступность кредитной поддержки — базовое условие существования.
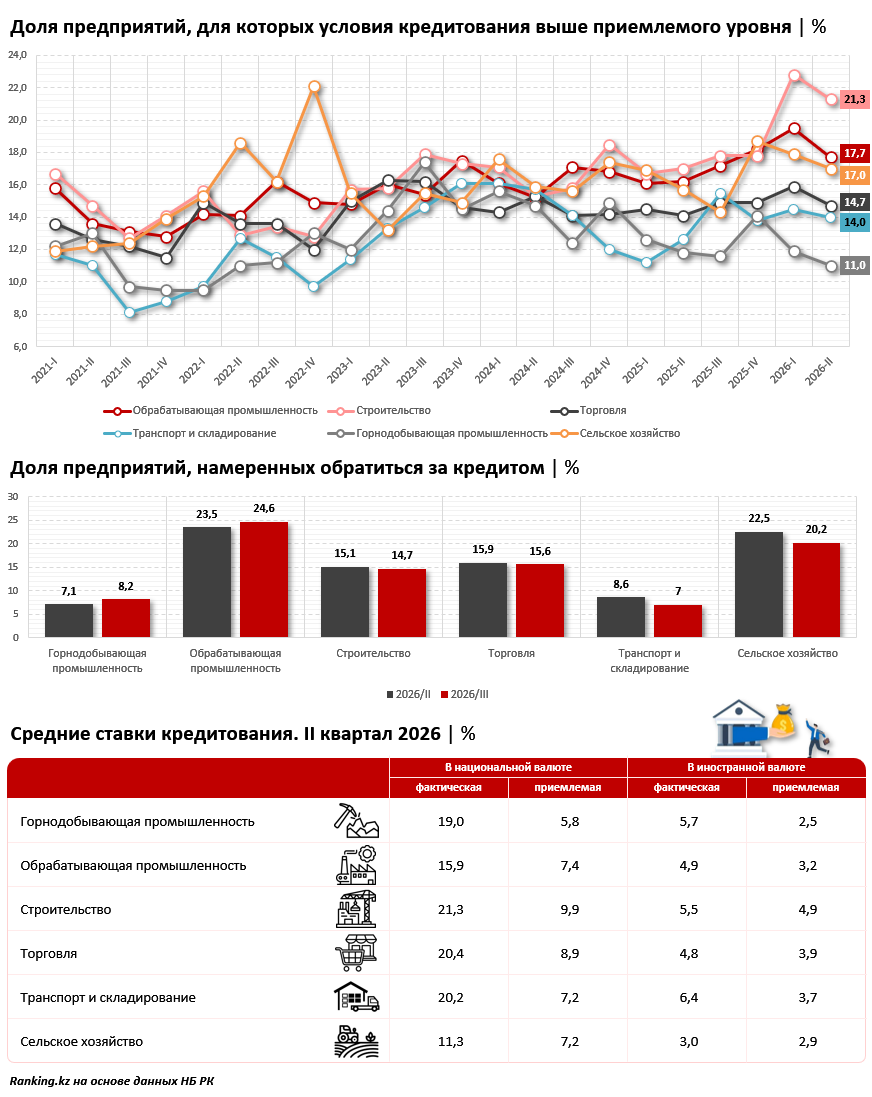
Согласно отраслевому конъюнктурному обзору НБ РК за второй квартал 2026 года, заметная часть опрошенных предприятий продолжают оценивать условия банковского кредитования как превышающие приемлемый уровень. Наибольший показатель отмечен в строительстве: 21,3%. В обрабатывающей промышленности их доля составила 17,7%, в сельском хозяйстве — 17%, в горнодобывающей промышленности — 14%. При этом проблема сохраняется на протяжении долгих лет, что видно по графику.
Весьма показателен разрыв между фактическими и приемлемыми процентными ставками. Во втором квартале 2026 года в обрабатывающей промышленности средняя фактическая ставка по кредитам в национальной валюте составила 15,9%, тогда как приемлемая для предприятий — лишь 7,4%. Разница достигала 8,5 п. п. В горнодобывающей промышленности соответствующие показатели составляли 19% и 5,8%, а разрыв — 13,2 п. п.
Потребность предприятий в кредитах сохраняется
В то же время даже при существующих ограничениях производственный бизнес продолжает демонстрировать потребность в заёмном финансировании. Так, согласно результатам опросов НБ РК, во втором квартале 2026 года наибольшая доля компаний, планировавших обратиться за кредитом в следующем квартале, наблюдалась именно в обрабатывающей промышленности: 24,6%. Иными словами, почти каждое четвёртое опрошенное предприятие отрасли намеревалось привлечь банковское финансирование. Для справки: в сельском хозяйстве соответствующий показатель составлял 20,2%, в торговле — 15,6%, в строительстве — 14,7%, в горнодобывающей промышленности — 8,2%.
Показательно сочетание нескольких тенденций. С одной стороны, кредитный портфель обрабатывающей промышленности демонстрирует сравнительно невысокие темпы роста — уже упомянутые 4,1% за год. С другой — предприятия отрасли наиболее активно среди рассматриваемых секторов планируют обращаться за банковскими займами. Одновременно значительная часть производителей сталкиваются с условиями кредитования, превышающими приемлемый уровень.
Все эти факторы лишь подчёркивают необходимость разработки и развития новых механизмов кредитования реального сектора — в первую очередь долгосрочного, с участием как банков, так и институтов развития, международных финансовых организаций и других источников.
Банковские кредиты обеспечивают небольшую долю инвестиций в основной капитал
Ещё один показатель, характеризующий участие банковского сектора в развитии экономики — доля кредитов в финансировании вложений в основной капитал.
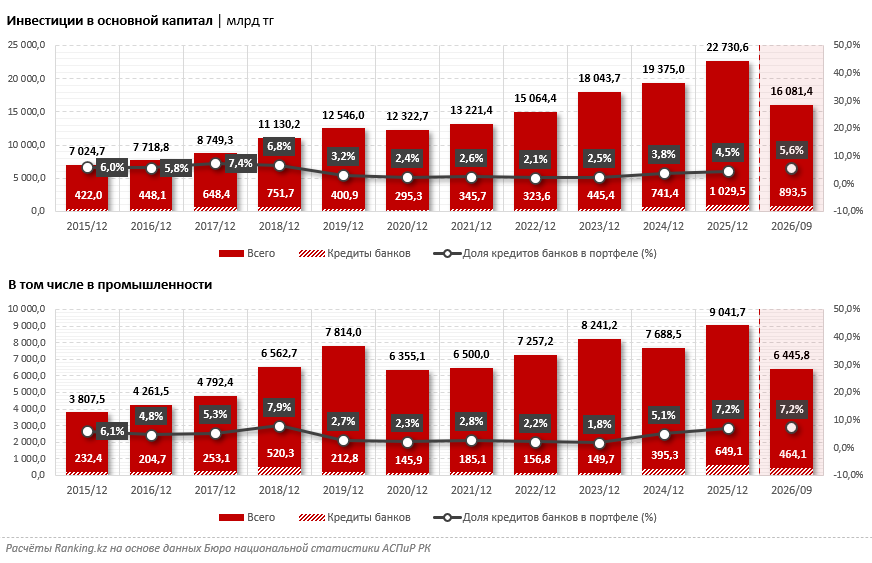
По данным Бюро национальной статистики АСПиР РК, за январь–сентябрь 2026 года общий объём инвестиций в основной капитал в Казахстане составил 16,1 трлн тг. Из них за счёт кредитов банков было профинансировано лишь 893,5 млрд тг, или 5,6%. Таким образом, более 94% капвложений обеспечивалось другими источниками финансирования.
В промышленности участие банков несколько заметнее, однако также остаётся ограниченным. За девять месяцев текущего года инвестиции в основной капитал промышленных предприятий достигли 6,4 трлн тг, тогда как на банковские кредиты пришлось 464,1 млрд тг, или 7,2% общего объёма. Для сравнения: за аналогичный период 2025-го доля банковских кредитов в финансировании промышленных инвестиций составляла 5,3% — и в целом этот показатель держится на весьма невысоком уровне, что можно пронаблюдать по графику ниже.
Подобная структура финансирования особенно показательна на фоне задач индустриального развития страны, озвученных и главой государства. Модернизация оборудования, расширение производственных мощностей и строительство новых предприятий требуют значительных инвестиций в основной капитал, а возможности финансирования таких проектов зависят, в числе прочего, от доступности долгосрочных заёмных ресурсов.
Соответственно, расширение участия банковского сектора в инвестиционном финансировании промышленности остаётся одним из актуальных направлений развития финансового рынка Казахстана.