Кредитование экономики Казахстана продолжает расти, однако распределение банковского финансирования между регионами остаётся крайне неравномерным. Основная часть кредитов бизнесу приходится на крупнейшие города страны — прежде всего на Алматы и Астану. При этом для предпринимателей в областях, особенно в сельской местности, доступность заёмных средств по-прежнему имеет принципиальное значение.
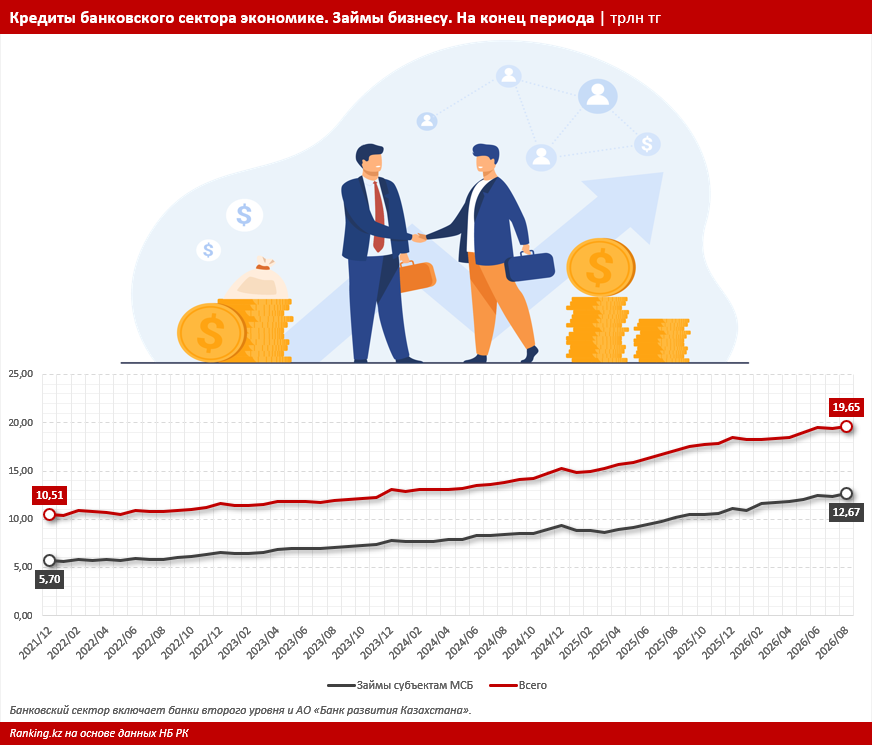
Рассмотрим цифры. По данным Национального банка РК, на конец августа 2026-го объём кредитования экономики банковским сектором достиг 46,1 трлн тг, увеличившись на 12,9% по сравнению с аналогичным периодом предыдущего года. Из этой суммы на кредиты бизнесу пришлось 19,6 трлн тг, или 42,6% всего объёма. За год показатель вырос сразу на 14,8%.
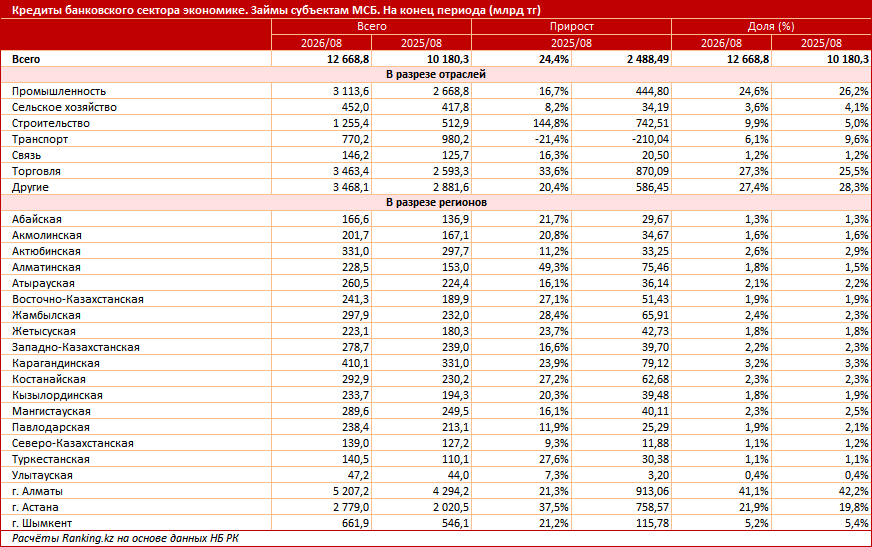
Важную роль в финансировании предпринимательства играет малый и средний бизнес (МСБ). По итогам августа 2026-го объём займов субъектам МСБ достиг 12,7 трлн тг, увеличившись за год на 24,4%, или почти на 2,5 трлн тг. Доля МСБ в кредитовании бизнеса составила 64,5%. Годом ранее она находилась на уровне 59,5%. Таким образом, малый и средний бизнес наращивал кредитный портфель заметно быстрее, чем корпоративный сектор в целом.
В то же время, несмотря на положительную динамику, кредитование малого и среднего бизнеса (как и бизнеса в целом) характеризуется высокой территориальной концентрацией. На конец августа 2026 года на Алматы приходилось 5,2 трлн тг займов МСБ, на Астану — 2,8 трлн тг. Совокупно два мегаполиса аккумулировали 63% всех кредитов МСБ в Казахстане. С учётом Шымкента, где объём кредитования МСБ составлял 661,9 млрд тг, суммарная доля трёх городов республиканского значения достигала 68,3%. Следовательно, на остальные 17 из 20 регионов РК приходилось менее трети всех займов МСБ.
Масштаб различий особенно заметен при сопоставлении с отдельными областями. Так, объём кредитов МСБ в Улытауской области составлял всего 47,2 млрд тг, в Северо-Казахстанской — 139 млрд тг, в Туркестанской — 140,5 млрд тг, в Абайской — 166,6 млрд тг. Для сравнения: только в Алматы кредитный портфель МСБ превышал совокупный показатель всех 17 областей примерно в 1,6 раза. Важно учитывать, что региональная банковская статистика отражает территориальное распределение учтённых займов, которое не всегда совпадает с географией фактического использования средств. Тем не менее столь существенный разрыв свидетельствует о выраженной централизации кредитного рынка.
На фоне высокой концентрации банковского кредитования в крупнейших городах особое значение приобретает деятельность финансовых институтов, ориентированных на региональный бизнес. Один из них — KMF Банк, который продолжает развивать модель финансирования предпринимательства, сформированную ещё в период работы в статусе микрофинансовой организации.
Поддержка малого бизнеса, фермерских хозяйств и предпринимателей в сельской местности традиционно относится к ключевым направлениям деятельности KMF Банка. При этом речь идёт не только о предоставлении кредитов, но и о формировании доступной финансовой инфраструктуры за пределами крупнейших городов страны. Более 90% кредитного портфеля банка приходится на финансирование бизнеса. Значительное место в нём занимает сельское хозяйство: доля аграрного сектора составляет около 40% кредитного портфеля.
Важным преимуществом KMF Банка является развитая региональная сеть. По итогам 2025 года фининститут располагал 17 филиалами и 123 точками продаж по всему Казахстану. Филиалы банка находятся в Алматы, Астана, Актобе, Жезказгане, Караганде, Кокшетау, Костанае, Кызылорде, Павлодаре, Петропавловске, Семее, Талдыкоргане, Таразе, Туркестане, Усть-Каменогорске, Уральске, Шымкенте.
Есть и важная новость для предпринимателей, в том числе сельских, которые сталкиваются с недостатком залогового обеспечения: KMF Банк стал участником программы портфельного гарантирования фонда «Даму». В рамках программы индивидуальные предприниматели, юридические лица и крестьянские хозяйства могут привлекать кредиты в размере от 15 млн до 50 млн тг с использованием гарантий фонда. Максимальный срок кредитования составляет 84 месяца, ставка вознаграждения — 26,99%. Такой механизм особенно важен для малого бизнеса в регионах, где недостаток ликвидного залогового имущества может ограничивать доступ к банковскому финансированию.
Также стоит отметить, что развитие физической инфраструктуры KMF Банка сопровождается расширением цифровых каналов обслуживания. В 2025 году фининститут запустил новое мобильное приложение для физических лиц и индивидуальных предпринимателей, а в 2026-м — интернет-банкинг для юридических лиц, позволяющий предпринимателям управлять счетами и проводить финансовые операции круглосуточно. Для регионального бизнеса развитие таких сервисов особенно актуально, поскольку оно уменьшает необходимость личного посещения банковских отделений. Сеть обслуживания банка сегодня охватывает около 4 тыс. отдалённых населённых пунктов.
Таким образом, несмотря на то что в целом кредитование бизнеса отличается высокой концентрацией и преимущественно доступно предприятиям в мегаполисах, отдельные фининституты имеют отличающиеся бизнес-модели и намеренно ориентируют свою деятельность на поддержку региональных предпринимателей.