С 7 сентября 2026 года граждане Казахстана получили возможность передавать в управление частным управляющим инвестиционным портфелем (УИП) до 100% пенсионных накоплений по предусмотренным законодательством видам взносов. Как воспользоваться этой возможностью, какие преимущества она даёт и на что обращать внимание при выборе управляющей компании? В первую очередь — на её финансовую устойчивость, инвестиционную стратегию и способность управлять рисками.
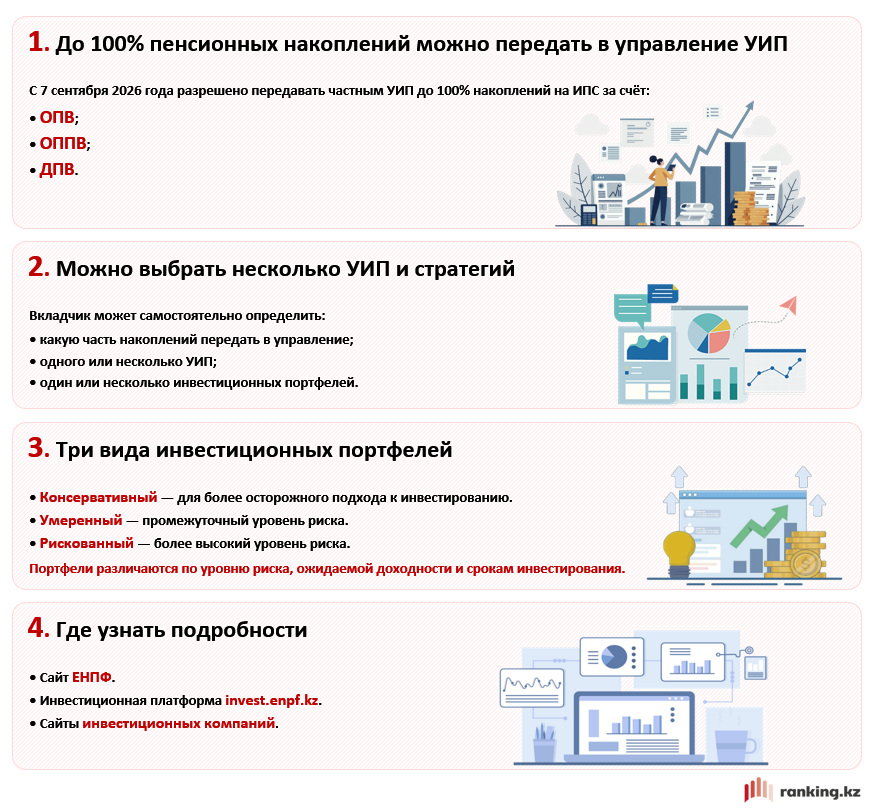
Если ранее в доверительное управление частным компаниям можно было передать до 50% накоплений, сформированных за счёт обязательных пенсионных взносов (ОПВ) и обязательных профессиональных пенсионных взносов (ОППВ), то теперь лимит увеличен до 100%. Это позволяет вкладчикам самостоятельно выбирать УИП и определять, какая часть пенсионных средств будет находиться под его управлением.
Напомним: ранее управлением пенсионными средствами населения страны занимался только Национальный банк РК, без возможности выбора для граждан. С 2021 года у населения появилась возможность передавать в частное управление сумму, превышающую порог минимальной достаточности. С 1 июля 2023 года правила расширили: вкладчики получили право передавать УИП до 50% накоплений за счёт ОПВ и ОППВ, а также до 100% накоплений за счёт добровольных пенсионных взносов (ДПВ).
Теперь, как мы отметили ранее, казахстанцы получили возможность самостоятельно выбирать управляющего для своих пенсионных накоплений и определять долю средств, передаваемых в управление.
Нововведение дало вкладчикам дополнительный стимул воспользоваться возможностью передачи пенсионных накоплений в управление УИП. Их активность существенно выросла. Так, если за период с 1 января по 6 сентября текущего года 44,2 тыс. вкладчиков перевели в УИП чуть более 69 млн тг, то за короткий период с 7 сентября по 14 октября общая сумма переведённых накоплений составила уже 92,2 млн тг. В переводах принял участие 32 921 вкладчик.
В целом по состоянию на 31 августа 2026 года вкладчики совершили 180,5 тыс. переводов пенсионных накоплений в управление УИП на общую сумму около 179 млрд тг. Численность вкладчиков, воспользовавшихся этой возможностью, увеличилась с 2,4 тыс. в 2021-м до 42,6 тыс. в 2026 году. С учётом динамики последних месяцев можно ожидать дальнейшего роста суммы и количества таких переводов.
Причины увеличения спроса понятны: принятое нововведение предоставило гражданам больше возможностей самостоятельно влиять на управление своими пенсионными накоплениями и выбирать, кто и в соответствии с какой инвестиционной стратегией будет управлять их пенсионными активами. Таким образом, пенсионная система постепенно переходит от модели, в которой вкладчик выступал в роли пассивного наблюдателя, к системе, предполагающей осознанное участие казахстанцев в управлении собственными долгосрочными пенсионными сбережениями.
На этом фоне расширение доступных возможностей делает вопрос выбора управляющей компании особенно важным. Пенсионные накопления формируются на длительный срок, поэтому при принятии решения имеет значение не только потенциальная доходность, но и то, насколько финансово устойчив сам УИП, какие риски он принимает и как организован его инвестиционный процесс.
Что такое УИП и зачем передавать ему пенсионные накопления?
Управляющий инвестиционным портфелем — это лицензированная инвестиционная компания, которая профессионально управляет пенсионными активами в рамках установленных законодательством требований и выбранной инвестиционной стратегии.
По умолчанию пенсионными активами казахстанцев управляет Национальный банк РК. Однако вкладчики могут передать часть или весь доступный объём накоплений частному УИП, самостоятельно выбрав компанию и подходящую инвестиционную стратегию.
Сегодня граждане могут выбрать одну из пяти управляющих компаний:
- BCC Invest;
- «Сентрас Секьюритиз» (Centras Securities);
- Alatau City Invest;
- Halyk Finance;
- Tansar Capital.
При этом накопления можно распределять между несколькими УИП и инвестиционными портфелями, что расширяет возможности управления пенсионным капиталом.
Передача накоплений в управление УИП позволяет вкладчикам выбирать инвестиционную стратегию, потенциально обеспечивающую более высокую доходность. Однако результаты зависят от выбранной стратегии и рыночной конъюнктуры, поэтому доходность у частных УИП не всегда выше, чем у Нацбанка. Последний придерживается более консервативного подхода к управлению пенсионными активами, тогда как частные УИП могут использовать различные инвестиционные стратегии, в том числе предполагающие более высокий уровень риска. При этом, несмотря на коммерческий характер деятельности, УИП обязаны соблюдать установленные законодательством требования.
Таким образом, передача пенсионных накоплений в управление УИП может расширить возможности вкладчика по выбору инвестиционной стратегии, однако оценивать управляющую компанию исключительно по показателям доходности — ошибочно. Далее рассмотрим основные факторы, на которые стоит обращать внимание.
Как выбрать управляющую компанию?
При выборе УИП не стоит ориентироваться исключительно на показатели доходности за последний месяц или год. Высокий результат за отдельный период может быть связан с благоприятной рыночной конъюнктурой или более рискованной стратегией. Для пенсионных средств важна способность компании работать в различных экономических условиях.
Поэтому оценивать УИП лучше сразу по нескольким критериям. Одни из ключевых — финансовая устойчивость компании и её опыт работы в сфере.
Активы и собственный капитал
Устойчивость и надёжность компании оцениваются, в числе прочего, по ключевым финансовым показателям, среди которых размер активов и собственного капитала. Эти показатели позволяют оценить масштаб деятельности компании и её финансовую устойчивость.
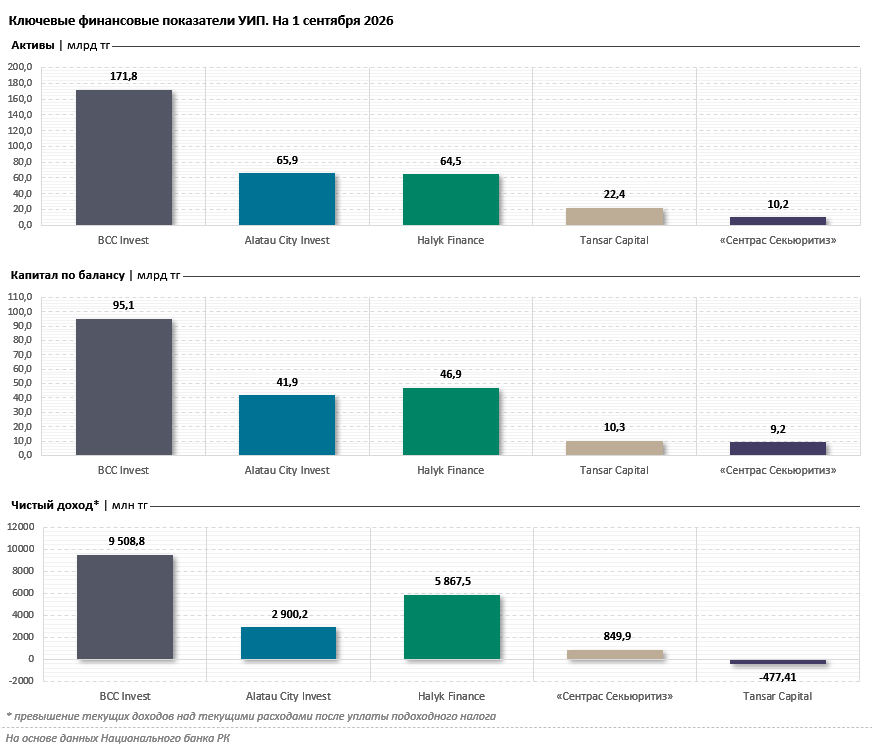
Крупнейшей компанией среди УИП по размеру активов является BCC Invest, работающая с 1998 года и входящая в структуру одного из ведущих банков страны — Банка ЦентрКредит (БЦК). Активы компании на 1 сентября 2026 года составляют 171,8 млрд тг. Это более чем в 2,5 раза превышает показатель ближайшего конкурента по этому параметру. Кроме того, активы BCC Invest превышают совокупный размер активов остальных четырёх управляющих компаний.
Так, активы Alatau City Invest на ту же дату составляют 65,9 млрд тг, Halyk Finance — 64,5 млрд тг, Tansar Capital — 22,4 млрд тг, «Сентрас Секьюритиз» — 10,2 млрд тг. Все эти УИП входят в топ-10 крупнейших инвестиционных компаний страны. Отметим: среди 20 лицензированных инвестиционных компаний только пять упомянутых выше могут принимать заявки на управление пенсионными средствами.
По размеру собственного капитала BCC Invest также занимает первое место среди УИП: показатель превышает 91 млрд тг, что существенно больше, чем у других управляющих компаний.
Собственный капитал остальных УИП распределяется следующим образом:
Alatau City Invest — 41,9 млрд тг;
Halyk Finance — 46,9 млрд тг;
Tansar Capital — 10,3 млрд тг;
«Сентрас Секьюритиз» — 9,2 млрд тг.
Кроме того, все пять компаний выполняют установленные пруденциальные нормативы, что свидетельствует об их соответствии обязательным требованиям к финансовому состоянию и допустимому уровню рисков.
Таким образом, при выборе УИП стоит учитывать не только историю работы компании и её инвестиционные результаты, но и финансовые возможности. По размеру активов и собственного капитала BCC Invest заметно опережает остальных участников рынка, тогда как все пять УИП соответствуют установленным пруденциальным нормативам. Это позволяет оценить их финансовую устойчивость и масштаб деятельности, прежде чем доверять им управление пенсионными накоплениями.
Эффективность деятельности
При оценке эффективности деятельности необходимо учитывать как абсолютные показатели, так и относительные коэффициенты рентабельности.
По данным Нацбанка, за восемь месяцев 2026 года наибольшую прибыль среди пяти УИП получила BCC Invest: 9,5 млрд тг. Этот показатель является максимальным не только среди управляющих пенсионными активами, но и в целом среди инвестиционных компаний страны. На втором месте по прибыли среди УИП находится Halyk Finance с показателем в 5,9 млрд тг. Далее следуют Alatau City Invest (2,9 млрд тг) и «Сентрас Секьюритиз» (849,9 млн тг). У Tansar Capital за тот же период сформировался убыток в размере 477,4 млн тг.
Коэффициенты рентабельности
По итогам первого полугодия 2026-го BCC Invest входит в число лидеров по всем трём рассматриваемым коэффициентам. По рентабельности собственного капитала (ROE — 7,53%) компания занимает первое место среди пяти УИП. По рентабельности активов (ROA — 4,07%) и рентабельности продаж (ROS — 71,96%) BCC Invest также входит в число лидеров, расположившись после «Сентрас Секьюритиз». При этом по всем трём коэффициентам компания опережает Halyk Finance и Alatau City Invest.
Высокий показатель ROS свидетельствует о большой рентабельности продаж в рамках используемой методики расчёта. Однако для корректной интерпретации этого коэффициента важно учитывать специфику деятельности инвестиционных компаний и то, как именно рассчитываются выручка и прибыль. Соотношение ROE и ROA у BCC Invest составляет около 1,85. Оно отражает разницу между отдачей на собственный капитал и активы, однако для оценки использования заёмных средств и финансового рычага необходимо также учитывать структуру баланса компании.
«Сентрас Секьюритиз» демонстрирует самые высокие показатели ROA (7,28%) и ROS (81,03%). При этом ROA у этой компании почти равен ROE (7,33%). Такое соотношение указывает на небольшую разницу между рентабельностью активов и собственного капитала. Для более точных выводов о степени использования финансового рычага необходимо учитывать структуру активов и источников их финансирования. По ROE «Сентрас Секьюритиз» немного уступает BCC Invest.
Alatau City Invest находится в середине группы: ROA составляет 2,84%, ROE — 4,43%, ROS — 34,39%. Компания прибыльна, однако её показатель рентабельности продаж примерно вдвое ниже, чем у лидеров.
Halyk Finance, несмотря на статус одного из крупнейших игроков рынка, демонстрирует более скромные положительные показатели рентабельности: ROA — 2,16%, ROE — 3,45%, ROS — 22,73%. Значительный объём активов и собственного капитала пока сочетается с относительно невысокой отдачей по рассматриваемым коэффициентам.
Tansar Capital — единственная компания в группе, работающая с убытком по итогам рассматриваемого периода. Все три коэффициента рентабельности имеют отрицательные значения.
Таким образом, при выборе УИП важно оценивать не отдельные показатели, а совокупность факторов, характеризующих способность компании стабильно работать и выполнять свои обязательства в долгосрочной перспективе. Прибыльность и рентабельность помогают понять, насколько эффективно УИП использует имеющиеся ресурсы, однако их следует рассматривать вместе с масштабом бизнеса, достаточностью капитала, соблюдением пруденциальных нормативов и инвестиционной стратегией. Именно комплексная оценка позволяет сделать более обоснованный выбор с учётом долгосрочного характера пенсионных накоплений.
Доходность, инвестиционная стратегия и структура портфеля
Сейчас, когда у населения появилась возможность передавать пенсионные накопления в управление частным компаниям, УИП начали активные рекламные кампании, что является естественной реакцией на расширение рынка. Некоторые управляющие компании делают акцент на высокой инвестиционной доходности.
Однако, выбирая УИП, вкладчик должен понимать, за счёт чего достигается та или иная доходность, и оценивать не только результаты, но и инвестиционную стратегию компании. Как мы отмечали ранее, у каждого УИП своя стратегия, которая определяет структуру портфеля и влияет на соотношение потенциальной доходности и риска. Важно помнить: потенциально более высокая доходность, как правило, сопряжена с более высоким риском.
Так, например, среди УИП наибольшая доходность за последние 12 месяцев отмечена у «Сентрас Секьюритиз»: 17,05%. Это существенно выше показателей других управляющих компаний. Однако в инвестиционном портфеле «Сентрас Секьюритиз» также наблюдается наибольшая среди УИП доля финансовых инструментов без кредитного рейтинга: 28,77%. Отсутствие рейтинга само по себе не означает, что инструмент является высокорисковым, но затрудняет сопоставление его кредитного качества с инструментами, имеющими рейтинговую оценку. Для сравнения: у Нацбанка доля таких активов составляет всего 1,6%.
В то же время крупнейший УИП страны — BCC Invest — формирует более консервативный портфель с акцентом на инструменты с относительно низким уровнем риска. При этом доходность компании существенно выше, чем у Нацбанка.
Таким образом, при выборе УИП важно учитывать не только инвестиционную доходность, но и стратегию управления активами, структуру портфеля и связанные с ней риски. Необходимую информацию об инвестиционной деятельности управляющих компаний можно найти в открытых источниках.
Что важно помнить вкладчику?
Передача пенсионных накоплений в управление частной компании расширяет возможности выбора инвестиционной стратегии, но не снимает с вкладчика необходимость оценивать риски.
При этом следует различать государственные механизмы защиты пенсионных накоплений и гарантированную доходность. Инвестиционный результат не является фиксированным, а предусмотренный законодательством механизм компенсации отрицательной разницы относительно установленного минимального уровня доходности не означает, что вкладчик защищён от любых колебаний стоимости активов или гарантированно получит определённую прибыль.
В конечном счёте выбор УИП должен основываться на комплексной оценке финансовой устойчивости компании, качества управления рисками, прозрачности инвестиционной стратегии и результатов за сопоставимые периоды.
Для пенсионных накоплений особенно важно не просто найти компанию с высокой доходностью, но и понять, насколько устойчив её бизнес, как устроен инвестиционный процесс и соответствует ли выбранная стратегия долгосрочным целям вкладчика.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.