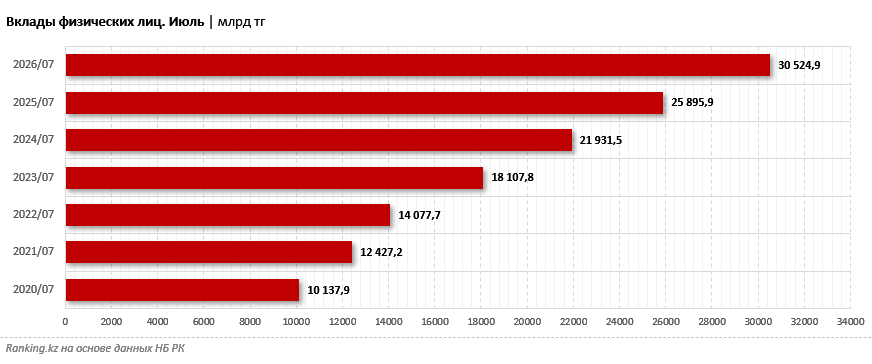
По состоянию на 1 августа 2026 года в Казахстане осуществляют деятельность 23 банка второго уровня (БВУ). В последние годы одним из наиболее динамично развивающихся сегментов финансового рынка стал депозитный рынок, особенно в части вкладов населения.
На фоне высокой базовой ставки ставки по депозитам в последние годы достигали рекордных значений. В результате депозиты перестали восприниматься исключительно как инструмент сохранения сбережений и защиты от инфляции. Для многих казахстанцев они стали полноценным инвестиционным инструментом, позволяющим получать достаточно высокий пассивный доход при простых и понятных условиях.
При этом банковский сектор не ограничивается только депозитными продуктами. Некоторые БВУ предлагают клиентам и другие инструменты для размещения средств и получения дохода. Далее подробно расскажем о них. Сразу отметим: мы не будем рассматривать продукты от инвестиционных компаний, которые входят в структуру крупных банков, а также страховые продукты. Рассмотрим продукты, которые предлагают непосредственно банки страны.
Инвестиционные продукты банков Казахстана
Прежде всего стоит отметить, что банки продолжают активно развивать линейку депозитов. Сегодня клиентам доступны различные варианты — от депозитов до востребования до срочных и сберегательных вкладов. Они отличаются уровнем доходности, сроком размещения средств, а также возможностями пополнения и частичного или полного изъятия денег.
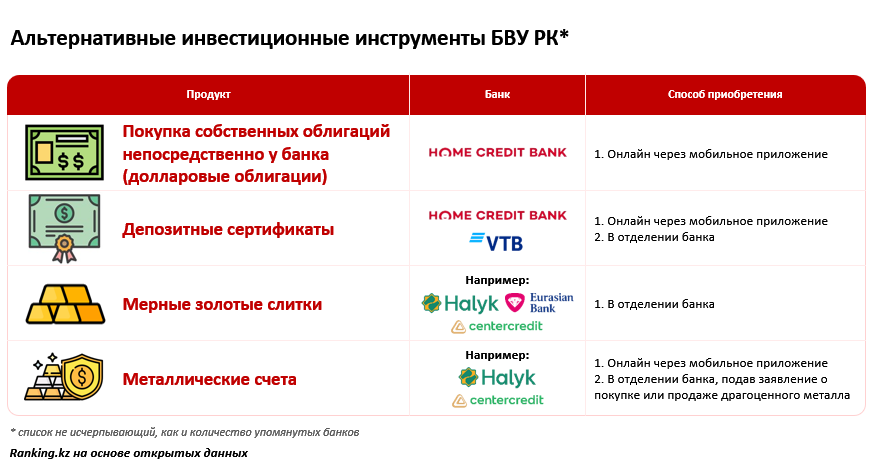
Однако помимо депозитов на рынке представлены и другие инвестиционные инструменты. В частности, банки предлагают:
- покупку собственных облигаций непосредственно у банка;
- депозитные сертификаты;
- мерные золотые слитки;
- металлические счета.
При этом в рамках данного обзора не рассматриваются Forex-платформы и инвестиционные продукты, которые приобретаются через отдельные инвестиционные компании.
Одну из наиболее широких линеек инвестиционных продуктов среди банков Казахстана предлагает Home Credit Bank.
В частности, банк является единственным БВУ, предлагающим клиентам возможность напрямую инвестировать в собственные облигации, номинированные в долларах США. С 4 сентября 2026 года стартовала продажа новых дисконтных облигаций банка в американской валюте. Ставка вознаграждения составляет 6% годовых.
Для сравнения: согласно законодательству Казахстана, максимальная ставка по депозитам физических лиц в долларах США не может превышать 1% годовых. Таким образом, облигации банка представляют собой альтернативный инструмент для клиентов, которые хотят разместить средства в иностранной валюте и при этом рассчитывают на более высокий уровень доходности.
Ещё одно преимущество продукта — достаточно простой и понятный механизм приобретения. Облигации доступны через мобильное приложение Home.kz.
Помимо облигаций, Home Credit Bank предлагает депозитный сертификат. Этот инструмент также остаётся достаточно редким на банковском рынке Казахстана: подобные продукты предлагают лишь два БВУ. Доходность депозитных сертификатов сопоставима со ставками по отдельным депозитам, однако при размещении средств на более длительный срок условия могут быть более привлекательными.
Золото: слитки и металлические счета
Ещё один способ инвестировать через банки — вложения в драгоценные металлы. В Казахстане доступны два основных варианта: покупка мерных золотых слитков и открытие металлического счёта.
Мерные золотые слитки можно приобрести в отделениях нескольких банков, в том числе Halyk Bank, Банка ЦентрКредит и Евразийского банка. Кроме того, такие слитки доступны в отдельных небанковских обменных пунктах.
Металлические счета, в свою очередь, позволяют инвестировать в драгоценный металл без необходимости физически приобретать и хранить золотой слиток. Однако и здесь выбор банков, предлагающих такую услугу, остаётся ограниченным.
В отличие от депозитов и облигаций, доходность вложений в золото не фиксируется заранее и зависит от изменения стоимости самого драгоценного металла. Поэтому такой инструмент имеет другую природу риска и может использоваться прежде всего для диверсификации накоплений.
Таким образом, банковский рынок Казахстана предлагает клиентам не только традиционные депозиты, но и ряд альтернативных инструментов для размещения и инвестирования средств. При этом выбор таких продуктов пока остаётся достаточно ограниченным: отдельные инструменты представлены лишь у одного-двух банков, тогда как депозитные продукты доступны практически у всех БВУ.
Стоит также отметить, что многие банки развивают собственные финансовые экосистемы, объединяя в мобильных приложениях банковские, инвестиционные и страховые продукты. Это расширяет возможности для инвестирования, однако выход на рынок ценных бумаг через инвестиционные компании требует уже более глубоких знаний и понимания рисков. В нашем обзоре представлены наиболее простые и понятные инвестиционные инструменты, доступные непосредственно через банки.
У каждого инструмента есть свои особенности. Депозиты дают понятный механизм получения дохода и широкий выбор условий, облигации позволяют рассчитывать на заранее установленное вознаграждение, депозитные сертификаты ориентированы на размещение средств на определённый срок, а золото может использоваться как инструмент диверсификации накоплений.
Поэтому при выборе инвестиционного продукта важно учитывать не только заявленную доходность, но и валюту вложений, срок, возможность досрочного изъятия средств, уровень риска и цель инвестирования. В результате банковские инвестиционные продукты формируют дополнительный выбор для клиентов, которые хотят распределять свои накопления между разными инструментами, а не ограничиваться исключительно классическими депозитами.