Как можно использовать крупную сумму, накопленную или полученную по наследству? Выбор инструментов инвестирования зависит от цели и горизонта планирования — просто сохранить сумму, приумножить её или перевести в актив.
Для казахстанцев, не являющихся профессиональными инвесторами, наиболее вероятными инструментами выступают открытие банковского депозита или покупка недвижимости. Рассмотрим оба варианта для усреднённой «красивой» суммы в 25 млн тг (около 55,5 тыс. долл. США по текущему курсу). Какой финансовый результат можно получить через год при внесении этих денег на депозит или при покупке на них квартиры и сдаче её в аренду?
На момент выхода материала базовая ставка Национального банка РК составляет 16,25%. На фоне этого индикатора казахстанские банки предлагают открывать депозиты на срок от 1 года с доходностью в 14%-15% годовых. Есть и чуть более доходные варианты, но они краткосрочные (3 месяца), что не может считаться фиксированием доходности при инвестиции достаточно крупной суммы, ведь через 3 месяца ставка может оказаться заметно ниже, особенно с учётом того, что Нацбанк уже не в первый раз снижает базовую ставку.
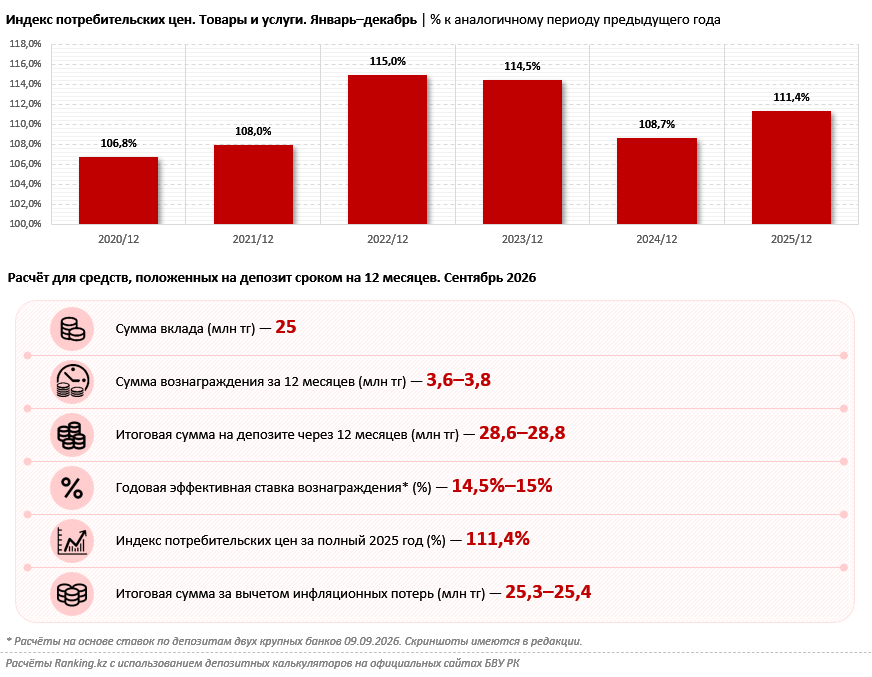
С помощью онлайн-калькулятора двух крупных БВУ РК мы рассчитали размер вознаграждения. При открытии вклада на 12 месяцев сумма, начисленная по депозиту при годовой эффективной ставке вознаграждения в 14,5%–15%, составит 3,6–3,8 млн тг. Таким образом, к концу года сумма из 25 млн тг превратится в 28,6–28,8 млн тг. Однако важно учитывать инфляционное обесценивание активов в денежном выражении. Например, накопленная инфляция за январь–декабрь 2025 года составила 11,4%. Это данные Бюро национальной статистики (БНС) АСПиР РК. За вычетом инфляционных потерь итоговая сумма на депозите через год будет обладать покупательной способностью в 25,3–25,4 млн тг. Разница с первоначальной суммой — 300–400 тыс. тг.
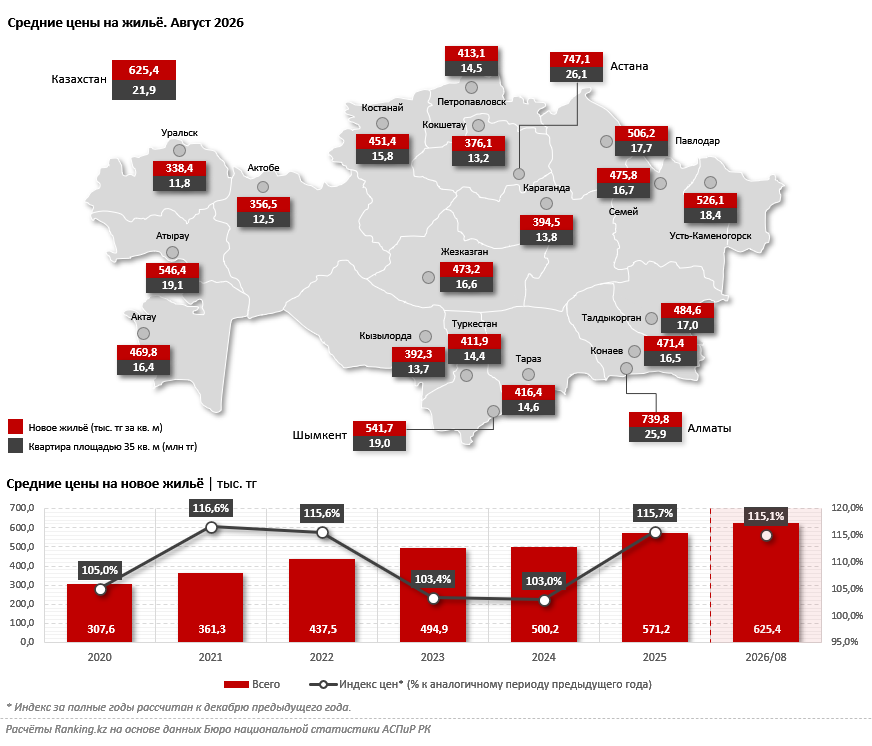
Рассмотрим второй вариант — покупку недвижимости. Будем рассчитывать сценарий приобретения благоустроенной квартиры в новостройке, поскольку такая недвижимость имеет больший запас ликвидности. Судя по средним ценам на новое жильё в крупных городах страны в августе текущего года, опубликованным БНС, 25 млн тг хватит на приобретение квартиры площадью в 35 кв. м. Сумма достаточна для всех областных центров, Алматы и Шымкента. В Астане же средняя стоимость такой недвижимости, согласно официальным данным, в последний летний месяц составляла 26,1 млн тг. Впрочем, судя по объявлениям на сайтах-агрегаторах, стоимость однокомнатной квартиры такой площадив новостройке в столице начинается от 19,9 млн тг.
Одно из важнейших преимуществ инвестирования накоплений в покупку ликвидной недвижимости — капитализация финансов. В отличие от сохранения денег в наличной форме, средства, вложенные в активы недвижимости, имеют значительно меньшие риски инфляционного обесценивания. Благодаря динамичному развитию рынка недвижимости жильё, купленное в новостройках, постоянно растёт в цене. Данные БНС показывают, как сильно менялись цены на новые квартиры за последние несколько лет: с 2022-го — почти в 1,5 раза. В августе текущего года 1 кв. м жилья в новостройках стоил 625,4 тыс. тг, тогда как в 2022-м его стоимость составляла 437,5 тыс. тг.
Поэтому, даже приняв решение продать квартиру, чтобы вернуть свои вложения, владелец в любом случае остаётся в плюсе с учётом удорожания актива. Безусловно, здесь тоже обязательно нужно учитывать инфляционные риски, однако при продаже в итоге владелец получит сумму, покупательная способность которой будет равна стоимости однокомнатной квартиры. Кроме того, нельзя не учитывать, что на рынке жилья в стране регулярно происходят события, увеличивающие стоимость новостроек быстрее, чем происходит инфляция. Например, за 2025 год индекс цен на новое жильё составил 115,7%, а индекс потребительских цен, как мы уже показывали — 111,4%. К таким событиям можно отнести и удорожание стройматериалов, влияющих на себестоимость новостроек, и введение законодательных, налоговых изменений, и, что немаловажно, изменение рыночной конъюнктуры. Тот факт, что крупные мегаполисы демографически растут непредсказуемыми темпами, делает рынок новостроек и вторичной недвижимости в Алматы и Астане очень волатильным. Владельцам ликвидного жилья это однозначно идёт в плюс.
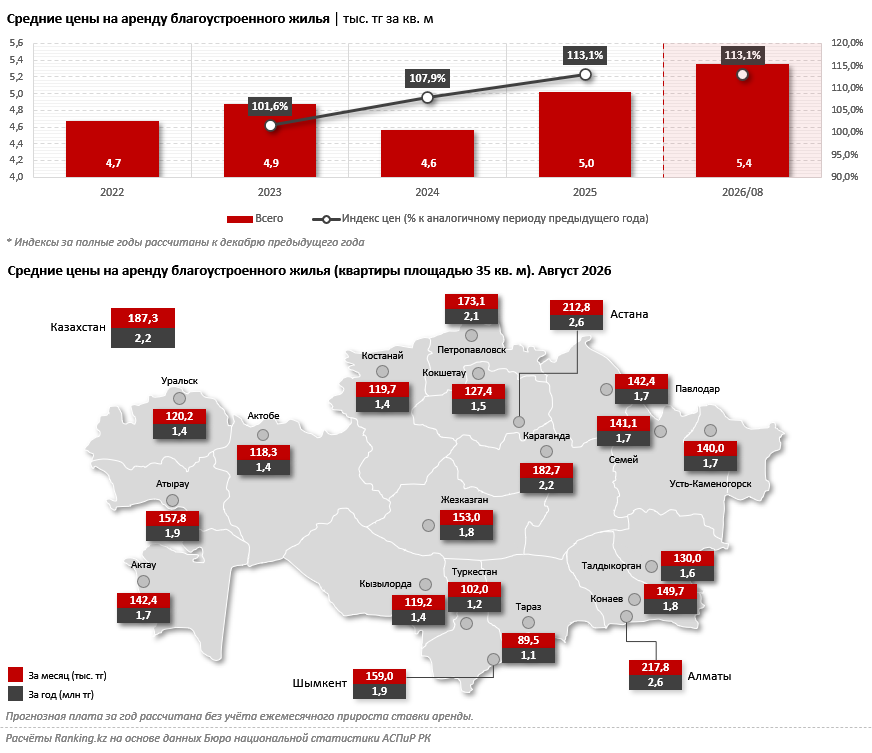
Можно отметить, что, помимо потенциального роста стоимости, недвижимость может приносить и регулярный доход от сдачи внаём. Цены на аренду также ежегодно растут. Данные БНС наглядно демонстрируют эту динамику. За 2025-й аренда благоустроенного жилья подорожала на 13,1% — так же, как и за январь–август текущего года.
Рассчитаем, какую сумму владелец квартиры в Астане может получить от сдачи в аренду жилья площадью в 35 кв. м. В августе 2026 года арендная ставка в столице составляла 6,1 тыс. тг за квадратный метр. За квартиру такой площади в месяц можно получать 212,8 тыс. тг, а за год — 2,6 млн тг. Безусловно, из этой суммы нужно вычесть налоговые выплаты за аренду недвижимости и прочие обязательные расходы.
Важно: инфляционные потери за год в этом случае будут рассчитываться от арендной платы, а не от всей суммы инвестиций. Например, при индексе потребительских цен в 111,4% сумма инфляционных потерь от 2,6 млн тг составит около 300 тыс. тг. Подчеркнём: все представленные расчёты — предварительные, они не учитывают изменения арендной ставки, размера инфляции, непредвиденных трат. Тем не менее разница в суммах, полученных по итогам инвестирования в депозит и аренды от приобретённой недвижимости, очевидна, как и то, что недвижимость не только растёт в цене сопоставимо, а порой и активнее, чем депозит, но и приносит дополнительный доход в виде сдачи внаём.
Проведённые расчёты своевременны, ведь наступила осень, а в это время рынок жилья традиционно активизируется. Это связано с целым рядом факторов, включая увеличение количества предложений по новостройкам после летнего строительного сезона.
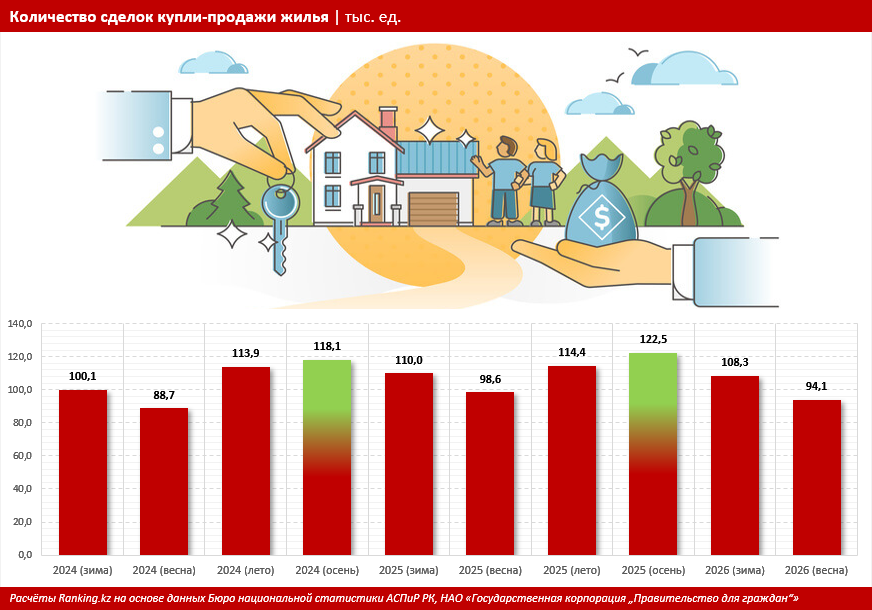
Статистика НАО «Государственная корпорация „Правительство для граждан“» подсказывает: в конце лета и осенью на рынке недвижимости наблюдается рост активности покупателей. Так было и в 2024-м, и в прошлом году. В июле–ноябре ежемесячное количество сделок купли-продажи жилья составляло около 40 тыс. Уже в первый зимний месяц наблюдался резкий скачок: до 53 тыс. сделок и более. Желающие купить недвижимость стараются «запрыгнуть в последний вагон» и заключить сделку до повышения цен, ставок и т. д. Всплеск активности на рынке жилой недвижимости в осенний период фиксирует и БНС, в графике ниже это наглядно видно.
При покупке недвижимости нужно обязательно учитывать потенциальный риск инвестирования денег в приобретение жилья у застройщика с сомнительной репутацией. Несмотря на ужесточение требований к строительным компаниям, случаи обмана, мошенничества или грубого нарушения строительных норм и правил всё-таки наблюдаются (1, 2, 3). Историями обманутых дольщиков позже занимаются правоохранители, уголовные дела рассматриваются в суде. Даже если ситуация завершается благополучно, владельцу инвестиций она так или иначе приносит экономический урон. Если дом сдаётся с опозданием, ни о каком заселении или доходе с аренды недвижимости в рамках запланированного срока можно не мечтать. Особенно тяжёлая ситуация складывается, когда незаконную постройку сносят по решению суда, а застройщик становится банкротом.
Ключевой фактор, помогающий избежать серьёзных рисков — выбор надёжного застройщика. Можно воспользоваться различными сервисами и рейтингами (1, 2, 3) для поиска строительных компаний, имеющих хорошую репутацию. К примеру, согласно оценке профильных аналитиков Capital Realty, топ-5 застройщиков Астаны в текущем году выглядит так:
- BI Group;
- Bazis-A;
- Sensata Group;
- Nur Astana Kurylys (NAK);
- Orda Invest.
Некоторые компании имеют и международные рейтинги. К примеру, в ENR Top 250 Global Contractors 2026 BI Group занимает 131-е место в мире, поднявшись со 161-го годом ранее. В целом важно пристально изучить застройщика до выбора предполагаемого жилья: его репутацию, опыт, оценки аналитиков и историю.
Помимо этого, проверить застройщика в случае приобретения квартиры в рамках договора долевого участия можно через государственного единого оператора жилищного строительства. Финансово стабильным, надёжным строительным компаниям Казахстанская Жилищная Компания даёт свою гарантию. Или же должно присутствовать разрешение метсных исполнительных органов (акимата) на привлечение средств дольщиков. Для покупателя это означает, что даже если застройщик обанкротится или сорвёт сроки сдачи, государство возьмёт на себя его обязательства и достроит дом.
Мы не будем разбирать в этом материале варианты приобретения жилья в ипотеку, это тема отдельного большого исследования. Отдельно заметим лишь, что у крупных застройщиков совместно с БВУ РК имеются свои выгодные предложения, по которым фиксируются лучшие на рынке ипотечные ставки.