На днях была опубликована свежая статистика регулятора по банковскому сектору, и мы решили рассмотреть показатели БВУ РК в сфере «долгой» просрочки по кредитам. Уровень неработающих кредитов — NPL (non-performing loans) — является одним из ключевых показателей качества кредитного портфеля банка. Международный валютный фонд относит к NPL, в частности, кредиты, по которым платежи по основному долгу или процентам просрочены на 90 дней и более.
Всемирный банк, в свою очередь, считает отношение NPL к совокупному кредитному портфелю одним из основных индикаторов качества банковских активов. То есть доля NPL 90+ в ссудном портфеле банка позволяет оценить, какая часть кредитного портфеля связана с проблемными займами. Соответственно, чем больше вес NPL, тем большая часть портфеля приходится на кредиты с повышенным кредитным риском.
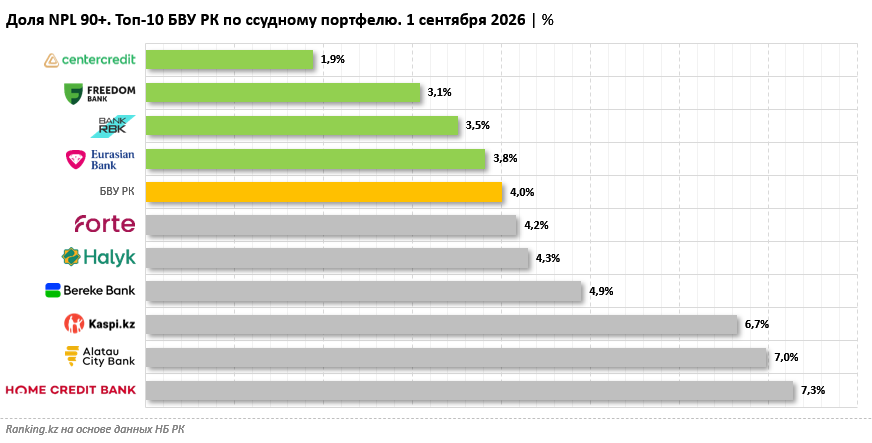
В Казахстане на 1 сентября 2026 года кредиты с просрочкой платежей более 90 дней составляли 1,86 трлн тг, или 4,01% совокупного ссудного портфеля БВУ РК. Среди крупнейших банков-кредиторов страны показатели заметно различались.
Мы рассмотрели топовую десятку БВУ РК по размеру ссудного портфеля*. У четырёх из десяти рассматриваемых банков доля NPL 90+ была меньше, чем в среднем по банковскому сектору.
Наименьший показатель среди них наблюдался у Банка ЦентрКредит: кредиты с просрочкой более 90 дней составили 1,88% ссудного портфеля фининститута, или 97 млрд тг.
Второе место занял Freedom Bank, объём NPL 90+ у которого составил 32,3 млрд тг, или 3,08% ссудного портфеля.
У Bank RBK на кредиты с просрочкой более 90 дней пришлось 3,51% портфеля, или 58,6 млрд тг.
Замкнул эту четвёрку Евразийский Банк: объём NPL 90+ — 59,8 млрд тг, доля в ссудном портфеле — 3,82%.
У остальных шести крупных банков показатель превысил средний по сектору: у ForteBank он составил 4,17%, у Halyk Bank — 4,30%, у Bereke Bank — 4,9%, у Kaspi Bank — 6,65%, у Alatau City Bank — 6,98%, у Home Credit Bank — 7,28%.
* Здесь и далее — топ-10 без учёта Отбасы Банка. Такое исключение связано со спецификой деятельности: банк имеет статус национального института развития и работает в рамках системы жилищно-строительных сбережений и жилищных займов.
При этом уровень NPL имеет смысл рассматривать вместе с изменением самого кредитного портфеля. Банк может сохранять небольшую долю проблемных займов при существенно различающихся темпах кредитования, поэтому динамика портфеля даёт дополнительный контекст для оценки показателя.
У трёх из четырёх крупных БВУ РК с долей NPL 90+ меньше среднерыночной ссудные портфели за год выросли.
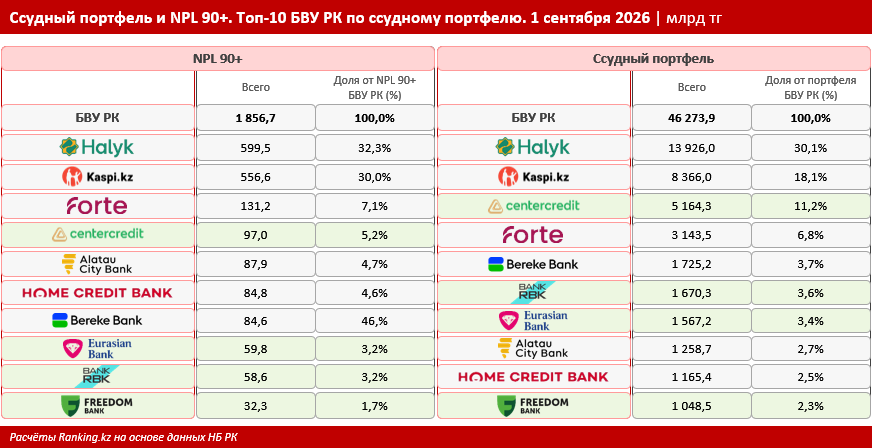
Наиболее значительно в абсолютном выражении увеличился кредитный портфель Банка ЦентрКредит: за год он вырос на 681,7 млрд тг, достигнув 5,16 трлн тг на 1 сентября 2026-го. В то же время объём кредитов с просрочкой более 90 дней увеличился лишь на 25,1 млрд тг.
Ссудный портфель Freedom Bank за тот же период вырос на весомые 81,9 млрд тг, до 1,05 трлн тг. Объём NPL 90+ в то же время увеличился всего на 11,3 млрд тг.
У Bank RBK кредитный портфель вырос сразу на 334,3 млрд тг, достигнув 1,67 трлн тг. При этом абсолютный объём NPL 90+, напротив, сократился на 1,3 млрд тг.
Иная динамика наблюдалась у Евразийского Банка. За год его ссудный портфель сократился, причём сразу на 105,4 млрд тг, до 1,57 трлн тг. Одновременно значительно уменьшился и объём кредитов с просрочкой более 90 дней: на 79,7 млрд тг.
Ещё один способ оценить полученные результаты — сопоставить долю каждого банка в совокупном кредитном портфеле БВУ РК с удельным весом в общем объёме NPL 90+.
Особенно заметен разрыв у Банка ЦентрКредит. На него приходилось 11,16% совокупного ссудного портфеля банковского сектора, но лишь 5,22% всех кредитов с просрочкой более 90 дней. Таким образом, вес банка в совокупной проблемной задолженности был более чем вдвое меньше его доли в кредитовании.
Схожее соотношение с заметным разрывом наблюдалось у Freedom Bank: банк сформировал 2,27% совокупного ссудного портфеля БВУ РК и только 1,74% общего объёма NPL 90+.
У Bank RBK доли были значительно ближе: 3,61% совокупного ссудного портфеля и 3,16% NPL 90+. У Евразийского Банка они практически совпадали: 3,39% и 3,22% соответственно.
Таким образом, среди четырёх крупных банков с долей NPL 90+ меньше среднерыночной особенно заметно выделялись Банк ЦентрКредит и Freedom Bank: их удельный вес в совокупном кредитовании был существенно больше, чем доля в общем объёме кредитов с просрочкой более 90 дней.
Вместе с тем уровень NPL, даже рассмотренный одновременно с динамикой кредитования, не даёт полной оценки финансового состояния банка. Международная практика рассматривает качество активов как один из элементов оценки устойчивости финансовой организации, наряду с другими характеристиками. Так, скажем, отдельное значение имеет структура кредитного портфеля. Концентрация кредитования в отдельных отраслях, сегментах заёмщиков или крупных проектах может повышать чувствительность банка к проблемам в конкретной части экономики даже при невысоком текущем NPL.
Кроме того, важны и иные финансовые показатели. Скажем, достаточность капитала — соотношение капитала банка и принимаемых им рисков. Капитал служит финансовым буфером, позволяющим банку покрывать непредвиденные убытки, поэтому одинаковое качество кредитного портфеля может иметь разное значение для банков с различным запасом капитала.
Не менее существенна ликвидность — способность банка своевременно исполнять свои обязательства. Низкая доля проблемных кредитов сама по себе не показывает, располагает ли банк достаточным объёмом ликвидных активов для выполнения обязательств перед вкладчиками и другими кредиторами.
Прибыльность характеризует способность банка генерировать доход и, в том числе, увеличивать собственный капитал за счёт заработанной прибыли. Для оценки кредитного риска также имеют значение объём созданных резервов и степень покрытия ими проблемной задолженности: эти показатели позволяют понять, насколько потенциальные потери по кредитам уже учтены банком.
Все эти показатели мы регулярно рассматриваем в наших материалах в совокупности и по отдельности.
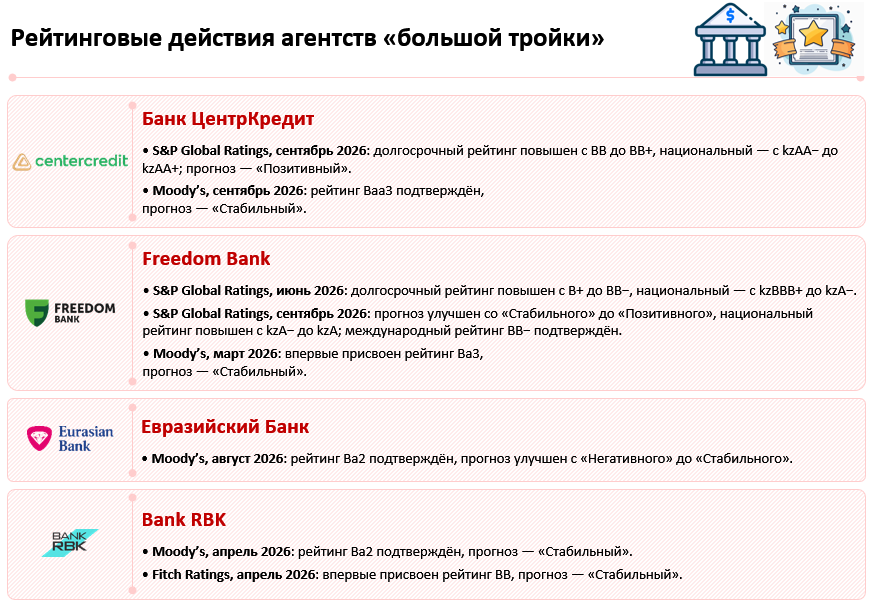
Наконец, дополнительным ориентиром выступают кредитные рейтинги международных рейтинговых агентств. В отличие от отдельного финансового коэффициента, рейтинг учитывает более широкий набор факторов — капитализацию, качество активов, прибыльность, фондирование, ликвидность, риски бизнес-модели и внешнюю среду.
В инфографике ниже приведем для полноты картины свежие рейтинговые действия агентств «большой тройки» в отношении четверки рассматриваемых банков. Среди этих БВУ наибольшее количество позитивных рейтинговых действий в 2026 году пришлось на Freedom Bank.