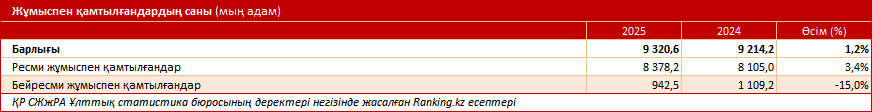
Бүгінде Қазақстандағы бейресми жұмыспен қамту еңбек нарығының елеулі бөлігін алып отыр. ҚР СЖжРА Ұлттық статистика бюросының ресми деректеріне сәйкес 2025 жылдың қорытындысы бойынша елдегі бейресми жұмыспен қамтылғандар саны 942,5 мың адамды, яғни, барлық жұмыспен қамтылғандардың шамамен 10%-ын құрады.
Бейресми жұмыспен қамтудың нақты ауқымы бұдан да жоғары болуы мүмкін. Бірыңғай жинақтаушы зейнетақы қорының (БЖЗҚ) деректеріне сәйкес Қазақстандағы жұмыс күшінің жалпы саны 9,7 млн адам болса, 2025 жылдың қорытындысы бойынша міндетті зейнетақы жарналарын кемінде бір рет 7,2 млн адам аударған. Демек, шамамен 2,5 млн адам зейнетақы жарналарын аудармаған, бұл көрсеткіш ресми статистикадағы мәліметтерден жоғары. Алайда бұл 2,5 млн адамның барлығы бейресми жұмыс істейді дегенді білдірмейді, олардың қатарында жұмыс істейтін зейнеткерлер, I және II топтағы мүгедектігі мерзімсіз белгіленген адамдар, толықтай мемлекеттік зейнетақымен қамтылған әскери қызметшілер, тұрақты тұру үшін шетелге көшіп кеткен азаматтар және объективті себептерге байланысты зейнетақы жарналарын төлеуден босатылған өзге де азаматтар бар, сондықтан 2,5 млн адам көрсеткішін дұрыс түсіну үшін осы жайттарды ескерген маңызды.
Енді материалдың негізгі тақырыбына оралайық. Қарапайым тілмен айтқанда, бейресми жұмыспен қамтылғандар — жұмыс істеп, табыс табатын, бірақ қызметі ресми түрде тіркелмеген және қолданыстағы еңбек заңнамасына сай рәсімделмеген адамдар.
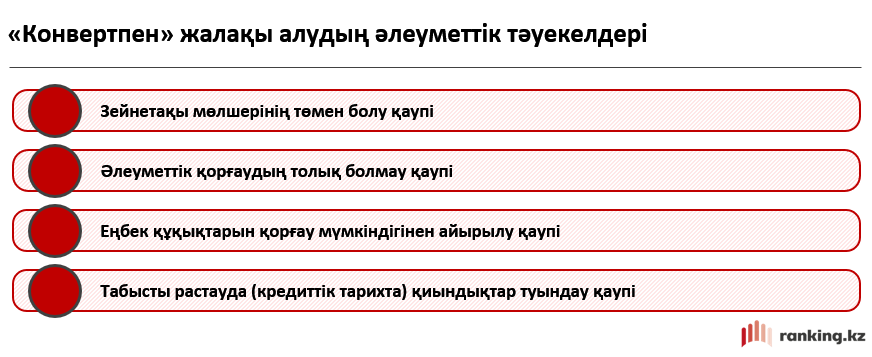
Ресми түрде жұмысқа орналаспау немесе жалақының бір бөлігін «конвертпен» алу бастапқыда тиімді шешім сияқты көрінуі мүмкін: бүгін адам қолына көбірек ақша алады және «болашаққа» аударылатын төлемдер туралы ойлана бермейді. Алайда мұндай үнемдеудің салдары кейінірек зейнетақының азаюы, әлеуметтік төлемдердің бір бөлігінен айырылу және қаржылық қорғаныстың төмендеуі түрінде сезілуі мүмкін.
«Конверттегі» жалақыны ала отырып, адам не нәрседен айырылады?
Шын мәнінде, көпшілік бейресми жұмыспен қамтылудың қандай тәуекелдерге әкелетінін ойлана бермейді. Бүгін қолына көбірек ақша тигенімен, адам болашақтағы әлеуметтік және зейнетақы кепілдіктерінің бір бөлігінен айырылуы мүмкін. Енді оның негізгі салдарына тоқталайық.
Зейнетақымен қамсыздандыру. Бейресми жұмыспен қамтылған жағдайда зейнетақы жарналары аударылмайды. Бұл болашақта зейнетақы төлемдерінің мөлшеріне кері әсер етуі мүмкін (бұл мәселені төменде толығырақ қарастырамыз).
Әлеуметтік қорғаныс. Әлеуметтік аударымдар азаматтарға Мемлекеттік әлеуметтік сақтандыру қорынан (МӘСҚ) түрлі әлеуметтік төлемдер алуға мүмкіндік береді, мұндай төлемдер жұмысынан немесе еңбекке қабілеттілігінен айырылған, асыраушысынан айырылған және басқа да әлеуметтік тәуекелдер туындаған кезде беріледі. Бейресми жұмыс істейтін азамат пен оның жақындары әлеуметтік төлемдердің бір бөлігінен қағылуы мүмкін. Егер жұмыскер үшін әлеуметтік аударымдар төленбесе, ол МӘСҚ-дан жұмысынан айырылу, еңбекке қабілеттілігінен айырылу, жүктілік пен босану, сондай-ақ бала күтіміне байланысты тиісті әлеуметтік төлемдерді алу құқығына ие болмайды. Ал жұмыскер қайтыс болған жағдайда, оның асырауындағы адамдар да асыраушының міндетті әлеуметтік сақтандыру жүйесіне қатысуына байланысты МӘСҚ-дан асыраушысынан айырылу жағдайы бойынша төленетін әлеуметтік төлемді ала алмайды.
Еңбек қатынастарын қорғау. Ресми еңбек шарты болмаса, жұмыс беруші жалақыны төлемеген, қызметкерді заңсыз жұмыстан шығарған немесе оның басқа да еңбек құқықтарын бұзған жағдайда, еңбек қатынастарының болғанын дәлелдеу әлдеқайда қиын.
Сонымен қатар, бейресми жұмыс істейтін адам ақылы еңбек демалысынан, еңбекке уақытша жарамсыздық бойынша төлемнен және ресми жұмыс істейтін қызметкерлерге берілетін басқа да кепілдіктерден айырылуы мүмкін.
Табысты растау. Ресми жалақының маңызы зейнетақымен ғана шектелмейді. Ол адамның қаржылық жағдайын растайтын деректердің қалыптасуына ықпал етеді, мұндай мәліметтер кредит және басқа да қаржы өнімдерін алу кезінде ескерілуі мүмкін. Әсіресе, ипотека рәсімдегенде маңызды, өйткені бүгінде Қазақстанда баспана сатып алудың негізгі жолдарының бірі — ипотека.
Осылайша, «конвертпен» жалақы алу қолыңа көбірек ақша алумен ғана шектелмейді. Мұндай жағдайда адам ресми табыс пен тұрақты аударымдардың арқасында берілетін бірқатар әлеуметтік кепілдіктер мен мүмкіндіктерден қағылады, олардың қатарында зейнетақы жинақтары, әлеуметтік төлемдер, еңбек құқықтарына байланысты кепілдіктер және расталған қаржылық жағдай туралы мәліметтер бар. Адам ресми еңбек қатынастарынан тыс неғұрлым ұзақ жұмыс істесе, болашақтағы әлеуметтік және қаржылық қорғанысы да соғұрлым әлсірей түседі.
Болашақтағы зейнетақымен қамсыздандыру мәселесіне тоқталайық. Ресми жұмысқа орналасудың маңызы мен лайықты зейнетақы төлемдерінің рөлін егжей-тегжейлі қарастырайық. Еске сала кетейік, ҚР зейнетақы жүйесінде зейнетке шыққаннан кейінгі табыс адамның бүкіл еңбек жолы бойы қалыптасады.
Қазақстанда зейнетақы бірнеше бөліктен тұрады: мемлекеттік базалық зейнетақы төлемі, 1998 жылға дейін еңбек өтілі бар азаматтарға төленетін ынтымақты зейнетақы, сондай-ақ БЖЗҚ-дағы зейнетақы жинақтары есебінен берілетін төлемдер. Олардың әрқайсысының қалыптасу шарттары әртүрлі.
Мемлекеттік базалық зейнетақы
Еліміздің әрбір тұрғыны мемлекеттен базалық зейнетақы ала алады. Алайда оның мөлшері ресми еңбек өтілі мен зейнетақы жарналарының тұрақты аударылуына тікелей байланысты.
2026 жылы зейнетақы жүйесіне қатысу өтілі 10 жылға дейін болса немесе мүлде болмаса, базалық төлем ең төменгі күнкөріс деңгейінің (ЕТКД) 70%-ын құрайды. 10 жылдан асқан әрбір толық жыл үшін оның мөлшері тағы 2 пайыздық тармаққа өседі, бірақ ЕТКД-ның 118%-ынан аспайды. Нәтижесінде 2026 жылы базалық зейнетақының ең төменгі мөлшері 35 596 теңгені, ал ең жоғары мөлшері 60 005 теңгені құрайды. Айырмашылығы айқын. 1998 жылдан кейінгі еңбек өтілі тек міндетті зейнетақы жарналарының (МЗЖ) тұрақты аударылуымен расталады.
Ынтымақты зейнетақы
Ынтымақты зейнетақыны 1998 жылға дейін еңбек өтілі бар азаматтар ғана ала алады. Зейнетақы төлемдерінің мөлшері 1998 жылға дейінгі еңбек өтілі мен 1998 жылғы 1 қаңтардан бастап зейнеткерлік жасқа толғанға дейінгі кезеңдегі қатарынан кез келген 3 жылдың орташа айлық табысы негізінде есептеледі. Табысты растау үшін ай сайын аударылған зейнетақы жарналарының мөлшері ескеріледі. 2040 жылдардың басында 1998 жылға дейін еңбек өтілі жоқ қазақстандықтар зейнетке шыға бастайды. Олар ынтымақты зейнетақы алмайды, сондықтан алатын зейнетақысының мөлшері жинақталған қаражатқа тікелей байланысты болады.
Жинақтаушы бөлік
Зейнетақымен қамсыздандырудағы ең маңызды құрамдас бөлік — жинақтаушы бөлік, яғни, адамның еңбек еткен жылдары ішінде өзі жинаған қаражаты. Бұл орайда зейнетақы табысының жеткілікті деңгейде болуы ерекше маңызға ие.
Лайықты зейнетақы табысы — адамға зейнетке шыққаннан кейін үйреншікті өмір сүру деңгейін сақтауға мүмкіндік беретін төлем мөлшері. Зейнетақы жүйесінің лайықтылығын айқындайтын негізгі көрсеткіштердің бірі — табысты алмастыру коэффициенті (ТАК), ол зейнетақының бұрынғы жалақының қанша бөлігін өтейтінін көрсетеді. Халықаралық еңбек ұйымының (ХЕҰ) ұсынымдарына сәйкес ТАК жоғалған еңбек табысының кемінде 40%-ын құраса, зейнетақы мөлшері лайықты деп есептеледі. Қазіргі уақытта Қазақстанда бұл көрсеткіш орта есеппен шамамен 41%-ды құрайды.
Лайықты зейнетақы табысын қамтамасыз ету үшін үш фактор маңызды:
- жинақтау кезеңі;
- жарналардың тұрақты аударылуы;
- жарналардың толық көлемде аударылуы.
Жинақтардың қалыптасу кезеңі
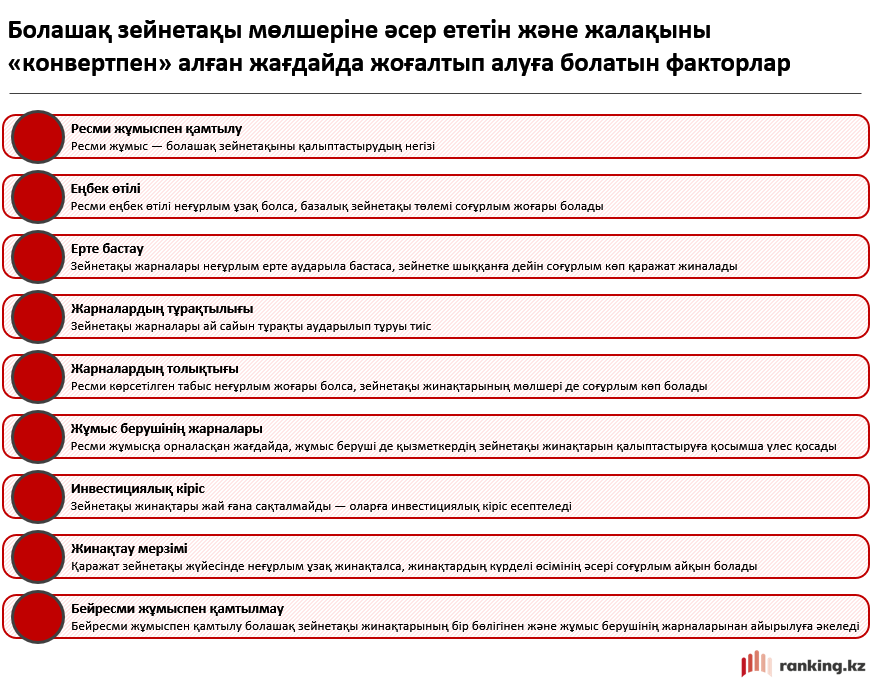
Салымшы зейнетақы жүйесіне неғұрлым ерте қатысып, жинақтау кезеңі неғұрлым ұзақ болса, соғұрлым көп қаражат жинап, жинақтаушы бөліктен алатын төлемдері де жоғары болады. Тағы да атап өтейік, бұл мемлекеттік базалық зейнетақы мөлшеріне де оң әсер етеді.
Зейнетақы жарналарының тұрақтылығы мен толықтығы
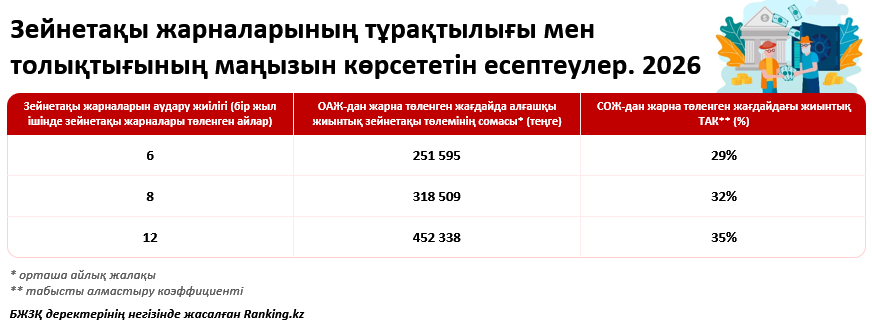
Зейнетақы жарналарының тұрақты аударылуы да маңызды. Қызметкердің МЗЖ-сы (жылына 12 рет) және жұмыс берушінің міндетті зейнетақы жарналары (ЖМЗЖ) бүкіл еңбек жолы бойы тұрақты аударылса, орташа табысы бар салымшының жиынтық зейнетақысы ХЕҰ белгілеген ең төменгі ТАК деңгейіне (40%) жетуі мүмкін.
Есептеулерге сәйкес, жиынтық зейнетақының (жеке жинақтар мен базалық зейнетақы) мөлшері жарналардың қаншалықты тұрақты аударылғанына тікелей байланысты: жарна неғұрлым жиі аударылса, төлем де соғұрлым көп болып, ТАК деңгейі жоғарылайды. Есептеу мысалы төменде берілген.
Зейнетақының өсуіне немесе азаюына тағы не әсер етеді?
Бұл орайда ЖМЗЖ-ның маңызы зор. Ресми жұмыс істейтін әрбір қызметкердің шотына МЗЖ-дан бөлек, жұмыс берушінің міндетті зейнетақы жарналары да түседі. ЖМЗЖ мөлшерлемесі мынадай:
- 2026 жылғы 1 қаңтардан бастап — 3,5%;
- 2027 жылғы 1 қаңтардан бастап — 4,5%;
- 2028 жылғы 1 қаңтардан бастап — 5%.
Бұл зейнетақы жинақтарын едәуір арттырады. Ал бейресми жұмыс істейтін азаматтар мұндай мүмкіндіктен айырылады.
Тағы бір маңызды фактор — зейнетақы жинақтарынан түсетін инвестициялық кіріс. 2026 жылғы 1 тамыздағы жағдай бойынша салымшылардың жалпы зейнетақы жинақтарындағы орташа жинақталған инвестициялық кірістің үлесі 41,1%-ды құрады, бұл азаматтардың жинақтарын қалыптастыруда инвестициялық қызметтің маңызды рөл атқаратынын көрсетеді. 1998 жылы жинақтаушы зейнетақы жүйесі құрылғаннан бастап 2026 жылғы 1 тамызға дейінгі кезеңде жинақталған инвестициялық кірістілік 1 111,11%-ды құраса, осы кезеңдегі инфляция 1001,29% болды. Жалпы, халықаралық тәжірибені талдау көрсеткендей, жинақтаушы зейнетақы жүйесіне толыққанды қатысқан жағдайда, зейнетке шығатын кезде жеке зейнетақы жинақтарындағы инвестициялық кірістің үлесі 70%–80%-ға дейін жетуі мүмкін.
Салымшы зейнетақы жүйесіне неғұрлым ерте қатысып, жарналарын неғұрлым тұрақты әрі толық аударса, жинақталған инвестициялық кірістің әсері де соғұрлым жоғары болады. Сонымен қатар салымшылар өз активтерін инвестициялық басқаруға қатыса алады. Қолданыстағы жаңартылған қағидаларға сәйкес БЖЗҚ салымшылары өз таңдауы бойынша МЗЖ, міндетті кәсіптік зейнетақы жарналары (МКЗЖ) және ерікті зейнетақы жарналарының (ЕЗЖ) 100%-на дейінгі бөлігін жеке басқарушы компаниялардың — инвестициялық портфельді басқарушылардың (ИПБ) басқаруына бере алады.
Осылайша, ресми жұмыспен қамтылу адамның әлеуметтік және зейнетақымен қамсыздандырылу деңгейіне тікелей әсер етеді. Зейнетақы жарналары мен әлеуметтік аударымдардың тұрақты төленуі болашақ төлемдерді қалыптастырып қана қоймай, түрлі өмірлік жағдайларда әлеуметтік қолдау алу құқығын да қамтамасыз етеді.
Зейнетақы жүйесінде бейресми жұмыспен қамтылудың салдары айқын көрінеді: адам болашақ зейнетақысын қалыптастыруға жұмыс істейтін жылдарынан айырылады, жұмыс берушінің міндетті зейнетақы жарналарын және сол қаражаттан түсетін инвестициялық кірісті ала алмайды. Бұған қоса, базалық зейнетақы мөлшеріне әсер ететін зейнетақы жүйесіне қатысу өтілі қысқарады. Ресми аударымдар ұзақ уақыт бойы жасалмаса, мұндай шығынның орнын кейін толық толтыру мүмкін болмайды. Сондықтан ресми жұмыс істеген әрбір кезең — талаптарды жай ғана орындау емес, бұл қосымша жинақ, зейнетақы алу құқығы және зейнетке шыққаннан кейінгі қаржылық қорғаныстың жоғары деңгейі.
Оң үрдіс
Қазақстанда бейресми жұмыспен қамтылғандар мен табысының бір бөлігін жасыратын азаматтардың үлесі әлі де көп болғанымен, ресми статистика оң өзгерістерді көрсетіп отыр. Мұндай оң динамика ҰСБ-ның ресми деректерінен де, БЖЗҚ статистикасынан да байқалады.
Мәселен, 2025 жылдың қорытындысы бойынша елдегі бейресми жұмыспен қамтылғандар саны 15%-ға азайды, ал олардың жалпы жұмыс күшіндегі үлесі бір жылда 12%-дан 10,1%-ға дейін, яғни, шамамен 2 пайыздық тармаққа төмендеді.
Сонымен қатар зейнетақы жинақтарын тұрақты түрде қалыптастыратын қазақстандықтардың саны артып келеді. Мұны зейнетақы шоттары санының тұрақты өсуінен де көруге болады. 2026 жылғы 1 шілдедегі жағдай бойынша БЖЗҚ-да 18,78 млн зейнетақы шоты ашылған, бұл бір жыл бұрынғы көрсеткіштен 1,11 млн-ға (немесе 6,3%-ға) көп.
Қазақстандықтардың зейнетақымен қамсыздандыру жүйесіне қатысу деңгейін табыс алатын азаматтардың саны және бір жыл ішінде кемінде бір рет жарна түскен белсенді жеке зейнетақы шоттарының саны да көрсетеді. 2026 жылдың бірінші жартыжылдығында мұндай шоттардың саны 7,20 млн-нан 7,34 млн-ға дейін, яғни, 150,3 мыңға артты. Сонымен қатар олардағы зейнетақы жинақтарының көлемі 20,95 трлн теңгеден 22,24 трлн теңгеге дейін ұлғайды, өсім шамамен 1,29 трлн теңгені немесе 6,2%-ды құрады.
Белсенді шоттардың басым бөлігі еңбек қызметін жүзеге асырып, МЗЖ-ны тұрақты түрде төлейтін азаматтарға тиесілі. Алты айда олардың саны 6,77 млн-нан 6,93 млн-ға дейін өссе, осы шоттардағы жинақ көлемі 20,10 трлн теңгеден 21,07 трлн теңгеге дейін артты.
Сонымен қатар МЗЖ төлеу тұрақтылығының орташа көрсеткіші де біртіндеп артып келеді:
- жалдамалы қызметкерлерде — 2024 жылғы 8,95 жарнадан 2025 жылы 8,98 жарнаға дейін;
- өзін-өзі жұмыспен қамтығандарда — 2024 жылғы 7,36 жарнадан 2025 жылы 7,53 жарнаға дейін.
Ұзақмерзімді динамика да халықтың жинақтаушы зейнетақы жүйесіне қатысу ауқымы біртіндеп кеңейіп, МЗЖ төлеу тұрақтылығы артып келе жатқанын көрсетеді. 2015 жылы МЗЖ есепке алынатын белсенді шоттар саны 6,07 млн болса, 2025 жылы 7,20 млн-нан асты. Жылына 6–12 рет жарна аударатын азаматтардың үлесі 2015 жылғы 71%-дан 2025 жылы 78%-ға дейін өсті, ал жарнаны тұрақсыз (жылына 1–5 рет) қана аударатындардың үлесі, керісінше, 29%-дан 22%-ға дейін төмендеді.
Осылайша, жұмыспен қамту нысандары өзгеріп жатқанына қарамастан, азаматтардың зейнетақы жүйесіне қатысу ауқымы біртіндеп кеңейіп келеді. Ресми еңбек және зейнетақы есебінен тыс қалған қызметкерлердің үлесі азайып, зейнетақы жинақтарын тұрақты қалыптастыратын қазақстандықтардың саны артуда. Сонымен қатар азаматтар өз шоттарының жай-күйін жиі қадағалап, БЖЗҚ-ның электрондық сервистерін пайдаланады, инвестициялық кіріске қызығушылық танытып, зейнетақы активтерін басқару мүмкіндіктерін зерделейді. Халықтың өз жинақтарын қалыптастыруға қатысуы, жарналарды тұрақты төлеуі және жинақтарын басқаруға қызығушылық танытуы Қазақстанда ұзақмерзімді қаржылық жоспарлау тәжірибесінің біртіндеп қалыптасып келе жатқанын және болашақтағы қаржылық әл-ауқатты қамтамасыз ету мемлекетке, жұмыс берушілер мен азаматтардың өздеріне ортақ міндетке айналып келе жатқанын көрсетеді.