Төлем карталары күнделікті қаржылық өмірдің ажырамас бөлігіне айналды. Дебеттік карталардың қолданыс аясы да кеңейіп келеді, олар жалақы алу, ақша аудару және күнделікті төлемдерді жасауға ғана емес, бонус пен кешбэк жинауға, сондай-ақ банктердің қосымша қызметтерін пайдалануға да мүмкіндік береді.
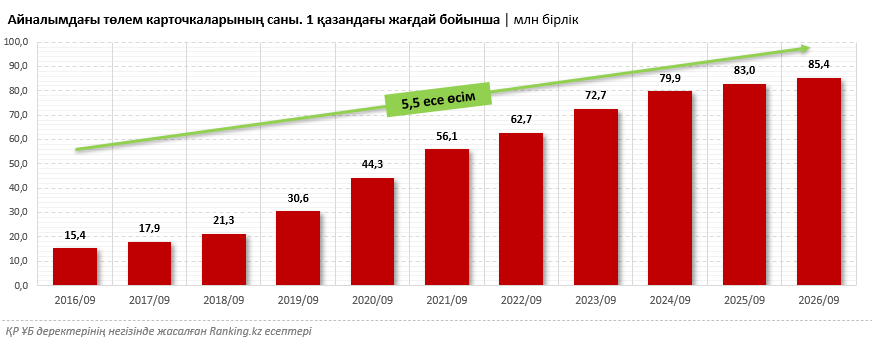
2026 жылғы 1 қазандағы жағдай бойынша Қазақстанда айналымда 85,4 млн төлем картасы болды, бұл өткен жылдың дәл осындай кезеңімен салыстырғанда 2,9%-ға көп. Соңғы бес жылда төлем карталарының саны 52,4%-ға, ал он жылда 5,5 есеге өсті. Карта нарығының даму деңгейі жоғары болғанына қарамастан, олардың саны әлі де артып келеді. Бүгінде Қазақстанда 18 екінші деңгейлі банк пен «Қазпошта» АҚ төлем карталарын шығарады.
Айта кетерлігі, 2026 жылғы 1 қазандағы жағдай бойынша айналымдағы төлем карталарының 70 миллионы немесе 82%-ы дебеттік карталар болды. Ал 13 млн карта (немесе 15,2%) кредиттік карталарға тиесілі, қалған 2,8%-ын кредиттік лимиті бар дебеттік карталар мен алдын ала төленген карталар құрады.
Нарықта қандай карталар бар?
Жалпы, төлем карталары дебеттік және кредиттік болып екі санатқа бөлінеді. Дебеттік карталар сегментінде де бірнеше бағыт қалыптасқан. Банктер күнделікті операцияларға арналған стандартты карталармен қатар, қосымша мүмкіндіктері бар арнайы өнімдерді ұсынады.
Әсіресе премиум карталар сегменті қарқынды дамып келеді. Бұрын мұндай карталар негізінен табысы жоғары және қомақты жинағы бар клиенттерге арналса, қазір оларды алу оңайырақ болды. Банктер карта желісін кеңейтіп, қызмет көрсетудің бірнеше деңгейін ұсынады, сондай-ақ белгілі бір талаптарды орындаған клиенттерге қосымша артықшылықтарды пайдалануға мүмкіндік береді.
Осы бағыттағы ұсыныстардың бірі — Home Credit Bank-тің Visa Signature премиум санатындағы Álem дебеттік картасы.
Бұл карта дебеттік картаның стандартты мүмкіндіктерімен қатар, сауда жасағанда және саяхат кезінде пайдалануға арналған қосымша сервистер мен жоғары бонустарды ұсынады. Сонымен қатар картаны шығару және оған қызмет көрсету тегін, ал бірқатар артықшылықтар қосымша ақысыз қолжетімді.
Бірегейлігі неде?
- 0 теңгеге ұсынылатын Visa Signature премиум деңгейі. Álem (Visa Signature) картасын шығару және оған қызмет көрсету толығымен тегін. Ал мұндай санаттағы карталар көбіне ақылы немесе қосымша талаптар қойылады.
- Әлемнің кез келген елінде айына 1,5 млн теңгеге дейін қолма-қол ақшаны комиссиясыз шешіп алуға болады.
- Белгілі бір талаптарды орындаған жағдайда, барлық саудаға 5% кешбэк беріледі, ол үшін Home Credit Bank-те кемінде 3 млн теңге немесе АҚШ доллары мен еуродағы баламасы көлемінде депозит, депозиттік сертификат немесе облигация болуы қажет. Ай сайынғы ең жоғары сыйақы мөлшері — 50 мың бонус.
• Visa Signature деңгейінің қосымша артықшылықтары
◦ Әуежайлардағы бизнес-залдар. Жылына 10 ретке дейін тегін кіруге болады. Ол үшін келуден 35 күн бұрынғы кезеңде (соңғы бес күнді қоспағанда) кемінде 300 мың теңгеге төлем жасау қажет.
◦ Саяхат кезіндегі жайлылық. Басымдықпен тіркелу және бақылаудан өту, консьерж қызметі, сондай-ақ билет пен қонақүй ақысын картамен төлеген жағдайда карта иесі мен оның отбасы мүшелеріне 500 мың АҚШ долларына дейінгі туристік сақтандыру қарастырылған.
◦ Қосымша артықшылықтар. Жылына 10 ретке дейін багажды тегін қаптау, Visa серіктестерінің арнайы ұсыныстары, сондай-ақ Avis және SIXT компанияларынан автокөлік жалдауға 35%-ға дейін жеңілдік беріледі.
Картаны пайдалануға ынталандыратын тағы бір мүмкіндік — Home Credit Bank-тің 2026 жылғы 7 қыркүйек пен 31 желтоқсан аралығында өтетін акциясы. Álem дебеттік картасының иелері BYD Song Plus EV автокөлігі, AirPods құлаққаптары, Galaxy Watch сағаты, Яндекс Станциясы және басқа да сыйлықтар ұтысына қатыса алады.
Осылайша, карта жиі саяхаттайтын адамдарға ғана емес, күнделікті шығындарынан қосымша артықшылық алғысы келетін клиенттерге де арналған. Алайда ең жоғары кешбэк пен бизнес-залдарға тегін кіру мүмкіндігі белгілі бір талаптарды орындаған жағдайда ғана қолжетімді. Бұл ретте Álem картасының шарттары премиум санаттағы қызметтерді пайдалану мүмкіндігін кеңейтіп, оларды көпшілікке қолжетімді ете түседі.
Карталардың айырмашылығы неде?
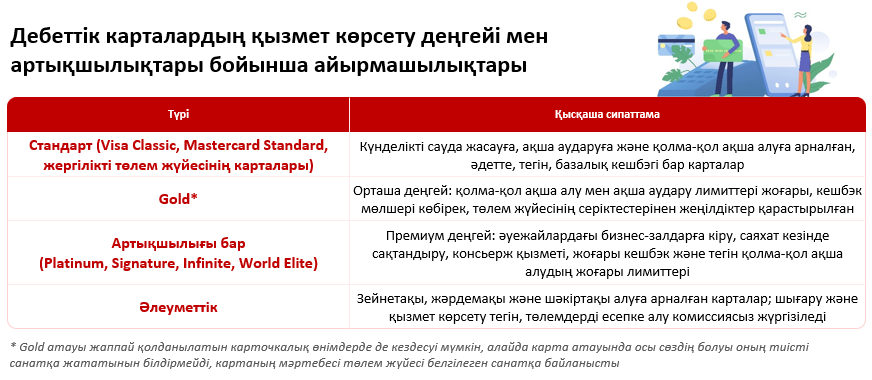
Төлем карталарының әрқайсысының өзіндік ерекшеліктері бар. Енді олардың кең таралған түрлеріне тоқталайық.
- Цифрлық карталар. Мобильді банкинг қосымшасында шығарылып, сақталатын виртуалды банк карталары, оларды пайдалану үшін пластик картаны алудың қажеті жоқ. Цифрлық карталар арқылы онлайн сауда жасауға, ақша аударуға және тиісті технологиялар қолжетімді болған жағдайда Apple Pay, Google Pay және басқа да төлем сервистері арқылы жанасусыз төлем жасауға болады. Мұндай карталар банк қызметтерін бірден пайдалануға, сондай-ақ шығындар мен төлем қауіпсіздігін бақылауға мүмкіндік береді.
- Классикалық дебеттік карталар (Classic). Күнделікті шығындарды төлеуге, ақша аударуға, қолма-қол ақша алуға және интернет арқылы сауда жасауға арналған негізгі төлем құралы. Әдетте, мұндай карталарды шығару және оларға қызмет көрсету шарттары қарапайым болады.
- Gold карталары. Карточкалық өнімдердің келесі деңгейі. Стандартты төлем мүмкіндіктерінен бөлек, мұндай карталар халықаралық төлем жүйелерінің қосымша ұсыныстарын, арнайы жеңілдіктерді, кеңейтілген қолдау қызметін және басқа да сервистерді қамтуы мүмкін. Артықшылықтардың нақты тізімі банк пен төлем жүйесіне байланысты.
- Әлеуметтік карталар. Негізінен зейнетақы, жәрдемақы және басқа да әлеуметтік төлемдерді алуға арналған. Мұндай карталар әдеттегі дебеттік карталардың мүмкіндіктерін сақтап, тауарлар мен қызметтердің ақысын төлеуге және ақша аударуға мүмкіндік береді. Кейбір банктер әлеуметтік карталар бойынша арнайы қызмет көрсету шарттарын ұсынып, әлеуметтік төлемдердің қауіпсіздігін қамтамасыз ететін қосымша шараларды қарастырады.
- Премиум және артықшылықтары бар карталар (Platinum, Signature, Infinite және басқалары). Төлем жасау мүмкіндіктерімен қатар, әуежайлардағы бизнес-залдарға кіру, саяхат кезінде сақтандыру, консьерж қызметі, басымдықпен қызмет көрсету, серіктестердің арнайы ұсыныстары мен жоғары бонустар сияқты қосымша қызметтердің болғанын қалайтын клиенттерге арналған.
Нарықтағы үрдістер
Төлем карталарына деген сұраныстың артып келе жатқанын қолма-қол ақшасыз төлемдер динамикасынан да байқауға болады. 2026 жылғы қаңтар–қыркүйек аралығында қазақстандық эмитенттердің карталарымен жалпы сомасы 144,9 трлн теңгені құрайтын 11 млрд қолма-қол ақшасыз операция жасалған. 2025 жылдың дәл осындай кезеңімен салыстырғанда мұндай операциялардың саны 6,5%-ға, ал көлемі 6%-ға артқан.
Бұл үрдістің қалыптасуына интернет және мобильді банкингтің дамуы да айтарлықтай ықпал етті. Қыркүйек айында қолма-қол ақшасыз төлемдер мен аударымдардың жалпы санының 76,5%-ы, ал көлемінің 89,3%-ы осы арналар арқылы жүзеге асырылған. Осылайша, карта сауда орындарында төлем жасау құралы ғана емес, смартфон арқылы жеке қаржыны басқарудың әмбебап құралына да айналып келеді.
Қазақстанның төлем карталары нарығының негізін дебеттік карталар құрайды. Олардың кең таралуы әмбебаптығымен байланысты: мұндай карталар арқылы өз қаражатын пайдалануға, дүкендерде және интернетте сауда жасауға, қызмет ақысын төлеуге, қолма-қол ақша алуға және ақша аударуға болады.
Сонымен қатар клиенттердің талаптары да өзгеріп келеді. Клиенттер үшін картаның сенімділігі мен қарапайым пайдаланылуы бұрынғыдай маңызды, алайда қазір кешбэк, бонус бағдарламалары, тегін қызмет көрсету, арнайы ұсыныстар мен қосымша сервистерге де көбірек мән беріледі. Осылайша, Қазақстанның төлем карталары нарығында карталар санын көбейтуден гөрі, олардың мүмкіндіктерін кеңейтуге басымдық беріліп келеді. Дебеттік карталар нарықта жетекші орынға ие, ал қолма-қол ақшасыз төлемдердің артқаны олардың сұранысқа ие екенін көрсетеді.
Қазір банктер арасындағы бәсекелестік тек тарифтерге ғана емес, клиенттерге ұсынатын қосымша мүмкіндіктер мен артықшылықтарға да байланысты. Álem сияқты премиум карталар дәстүрлі төлем құралының аясын кеңейтіп, күнделікті өмірде және саяхат кезінде пайдалануға болатын қосымша қызметтерді ұсынады.