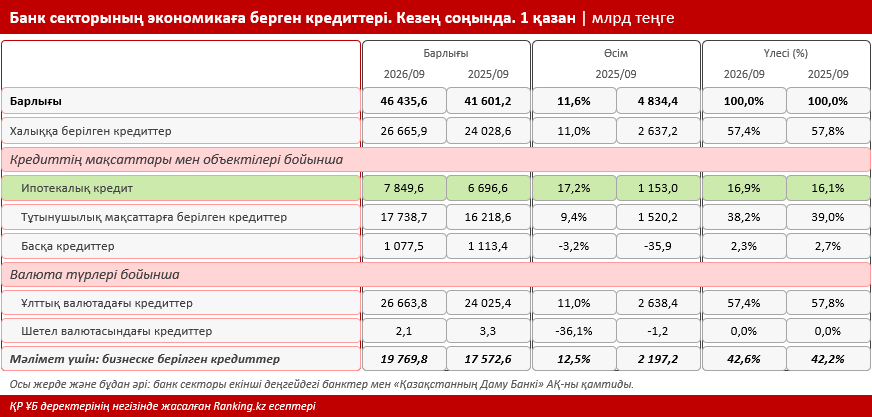
2026 жылғы 1 қазанға қарай Қазақстан банк секторының экономикаға берген кредиттерінің жиынтық портфелі 46,4 трлн теңгеге жетті. Бір жыл ішінде бұл көрсеткіш 11,6%-ға немесе 4,8 трлн теңгеге өсті. Кредит беру саласында халық пен бизнес сегменттерінде де оң динамика байқалды: жеке тұлғаларға берілген кредиттер портфелі 11%-ға өсіп, 26,7 трлн теңгені, ал кәсіпкерлік секторға берілген қарыздар портфелі 12,5%-ға артып, 19,8 трлн теңгені құрады.
Енді ҚР банк секторының жиынтық несие портфелінің 57,4%-ын құрайтын бөлшек кредитті толығырақ қарастырайық. Бөлшек кредиттің басым бөлігі ұлттық валютадағы қарыздардан тұрады: олардың көлемі 26,66 трлн теңгені құрап, бір жылда 11%-ға өсті, ал шетел валютасындағы кредиттер портфелі 36,1%-ға қысқарып, 2,1 млрд теңгені құрады.
Негізгі сегменттер арасында ең жоғары өсім ипотекалық кредит бойынша тіркелді: бір жылда ипотекалық қарыздардың көлемі 17,2%-ға немесе 1,2 трлн теңгеге өсіп, 7,8 трлн теңгеге жетті. Жалпы несие портфеліндегі ипотеканың үлесі 16,1%-дан 16,9%-ға дейін артты. Сонымен қатар бөлшек кредиттегі ипотекалық қарыздардың үлесі 30%-ға жуықтап, бір жыл бұрынғы 27,9%-дан өсті, бұл ипотекалық кредиттің нарықтағы үлесі нығайып келе жатқанын көрсетеді.
Салыстыру үшін айта кетейік, тұтынушылық кредиттердің көлемі 9,4%-ға өсіп, 17,7 трлн теңгеге жетті. Сегмент өзінің басым позициясын сақтағанымен, жалпы несие портфеліндегі үлесі 39%-дан 38,2%-ға дейін төмендеді. Ал халыққа берілген өзге де кредиттер 3,2%-ға қысқарып, 1,1 трлн теңгені құрады.
Тағы бір айта кетерлігі, ипотекалық кредиттің қарқынды өсуі экономика үшін маңызды оң белгі болып саналады. Тұтынушылық кредиттен айырмашылығы, ипотека ұзақ мерзімді материалдық актив — тұрғын үй сатып алумен байланысты. Кепіл мүлкінің болуы, өтеу мерзімінің ұзақтығы және қарыз алушылардың төлем қабілеттілігін бағалау бұл сегменттің тұрақтылығын арттырып, кредиттік тәуекелдерді төмендетуге алғышарттар қалыптастырады. Ипотекалық сектор өсімінің одан да маңызды факторы — оның азаматтардың әл-ауқатын арттыруға, тұрғын үй жағдайын жақсартуға және отбасылық капиталды қалыптастыруға ықпал етуі.
Қолжетімді тұрғын үй кредитін дамыту БҰҰ-ның Тұрақты даму мақсаттарына (ТДМ) қол жеткізумен де тікелей байланысты. Бұл ретте, ең алдымен, халықты қолжетімді тұрғын үймен қамтамасыз етуге бағытталған №11 «Тұрақты қалалар мен елді мекендер» мақсаты туралы сөз болып отыр. Сонымен қатар тұрғын үй сатып алу мүмкіндіктерін кеңейту және тұрғын үй құрылысын ынталандыру жұмыспен қамтуды арттыруға, құрылыс және онымен байланысты салалардағы экономикалық белсенділікті қолдауға ықпал ете отырып, №8 «Лайықты жұмыс және экономикалық өсу» мақсатын іске асыруға да септігін тигізеді. Бұл ипотеканың экономикаға мультипликативтік әсерін ескерсек, ерекше маңызға ие. Мәселен, тұрғын үйге деген тұрақты сұраныс құрылыс саласын, құрылыс материалдарын өндіруді, көлік, сауда және көптеген ілеспе қызмет түрлерін қолдайды. Нәтижесінде ипотекалық кредиттеудің дамуы ауқымды құрылыс жобаларын жүзеге асыруға ықпал етеді. Мұндай жобалардың маңыздылығын ҚР президенті Қасым-Жомарт Тоқаев та бірнеше рет атап өткен болатын. Еске сала кетейік, мемлекет басшысы: «Біз Қазақстанды біртұтас үлкен құрылыс алаңына айналдыруымыз керек», — деп мәлімдеген еді.
Қазақстанның тұрақты ипотекалық нарығын қалыптастыруда тұрғын үй құрылыс жинақтары (ТҮҚЖ) жүйесін жүзеге асыратын мамандандырылған қаржы институты — Отбасы банк ерекше рөл атқарады. Бұл модель қаражатты алдын ала жинақтауды, одан кейін жеңілдетілген шарттармен тұрғын үй қарызын беруді көздейді. Мұндай тәсіл жинақ мәдениетін қалыптастыруға, қарыз алушылардың борыштық жүктемесін азайтуға және несие портфелінің сапасын арттыруға мүмкіндік береді. Осылайша, Отбасы банк тұрғын үй нарығын дамытатын негізгі институттардың бірі ретінде әрекет етіп, сатып алу сұранысын, құрылыс саласын және қазақстандық отбасылардың әл-ауқатын қолдайды.
Мәлімет үшін: қазіргі уақытта Отбасы банкте ТҮҚЖ жүйесі аясында 4,25 млн-нан астам қолданыстағы депозит ашылған. Банк жұмыс істей бастағаннан бері 714 мыңнан астам тұрғын үй қарызын берді, оның ішінде 170 мыңы мемлекеттік бағдарламалар аясында ұсынылған. Бүгінде Қазақстанның экономикалық белсенді халқының 39,6%-ы ТҮҚЖ жүйесінің қатысушысы болып табылады.
Отбасы банктің сұранысқа ие бағдарламаларының бірі — Азия даму банкі (АДБ) қаржыландыратын «Ұмай» әйелдер ипотекасы, бұл бағдарлама туралы біз бұған дейін де жазған болатынбыз. Ағымдағы айда «Ұмай» бағдарламасының екінші траншы аясында Отбасы банк қазақстандық әйелдерден жалпы сомасы 20 млрд теңгені құрайтын 850 өтінім қабылдады. Барлық өтінім алдын ала мақұлданды. Сонымен қатар биылғы жылы тамыз айында өтінімдер қабылданған 9 млрд теңге көлеміндегі бірінші транштың қаражаты толығымен игерілді. «Ұмай» және «Жасыл ипотека» бағдарламаларын қаржыландырудың жалпы көлемі 90 млрд теңгені құрайды, сондықтан бұл бағдарламаларға қатысқысы келетін азаматтар Азия даму банкінен кезекті транштар бөлінгеннен кейін келесі кезеңдердің басталуын күте алады.
Өз баспанасына қол жеткізудің тағы бір мүмкіндігі — «Наурыз» бағдарламасына қатысу. Бағдарлама аясында барлық қазақстандықтар бастапқы жарнасы 10%-дан басталатын, жылдық мөлшерлемесі 9%-ды құрайтын (СЖТМ — 9,36%-дан 12,99%-ға дейін) тұрғын үй қарызын ала алады, ал тұрғын үйге мұқтаж ретінде есепте тұрған азаматтар үшін жылдық мөлшерлеме 7% (СЖТМ — 7,12%-дан 9,64%-ға дейін) болады. Бағдарламаға қатысуға өтінімдер қабылдау дәстүр бойынша 2027 жылғы наурыз айында басталады деп күтілуде. 2026 жылы осы бағдарлама аясында 7 148 қазақстандық баспаналы болды. Бұл орайда берілетін қарыздардың саны мен қаржыландыру көлемі Отбасы банкке емес, бағдарламаны қаржыландыруға қажетті қаражаттың бөлінуіне байланысты екенін атап өткен жөн.
Кредиттің объектілері мен мақсаттары бойынша жүргізілген талдау да назар аударарлық көріністі көрсетеді. Биылдан бастап ҚР Ұлттық Банкі халыққа жылжымайтын мүлікті салуға, қайта қалпына келтіруге және сатып алуға берілген қарыздардың кеңейтілген санаты бойынша жеке деректерді жариялай бастады. Бұл санатқа ипотекалық кредиттер де кіреді. Статистиканың жаңа құрылымында өткен жылмен салыстыруға болатын көрсеткіштер болмағандықтан, әзірге бұл сегменттің жылдық динамикасын бағалау мүмкін емес. Алайда қолда бар деректер оның ауқымы мен сапасы туралы маңызды қорытынды жасауға мүмкіндік береді.
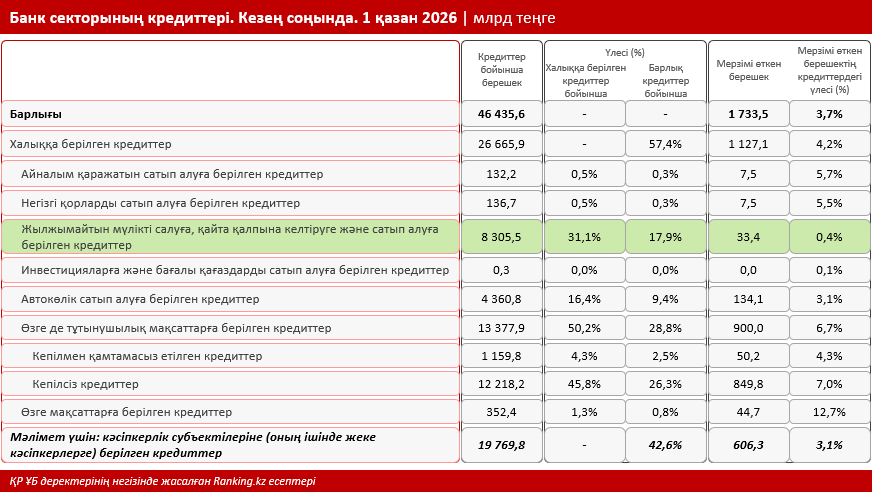
2026 жылғы 1 қазандағы жағдай бойынша халыққа жылжымайтын мүлікті салуға, қайта қалпына келтіруге және сатып алуға берілген кредиттердің көлемі 8,3 трлн теңгеге жетті. Бұл халыққа берілген барлық кредиттердің 31,1%-ын және ҚР банк секторының экономикаға берген жиынтық кредиттерінің 17,9%-ын құрайды. Кредиттер бағыттары арасында бұл сегмент көлемі жағынан тұтынушылық кредиттерден (автокредиттерді қоспағанда) кейін екінші орында тұр. Соңғысының көлемі 13,4 трлн теңгеге жетіп, бөлшек кредит портфелінің 50,2%-ын құрады.
Жылжымайтын мүлікке берілген кредиттер бойынша мерзімі өткен берешектің үлесі де айтарлықтай төмен: NPL 90+ көлемі небәрі 33,4 млрд теңгені немесе осы кредиттік портфельдің 0,4%-ын құрайды. Салыстырайық, негізгі қорларды сатып алуға берілген кредиттер бойынша бұл көрсеткіш 5,5%-ды, автокөлік сатып алуға берілген кредиттер бойынша 3,1%-ды, өзге де тұтынушылық мақсаттарға берілген кредиттер бойынша 6,7%-ды, ал басқа кредиттер бойынша 12,7%-ды құрады. Мерзімі өткен берешектің бұдан да төмен деңгейі (0,14%) тек инвестициялар мен бағалы қағаздарды сатып алу сегментінде тіркелген, алайда бұл сегменттегі кредиттердің жалпы көлемі небәрі 306 млн теңгені құрайды, сондықтан оны жалпы нарықтың көрсеткіші ретінде қарастыруға болмайды.
Осылайша, жылжымайтын мүлікке берілген кредиттердің көлемі үлкен, ал олар бойынша мерзімі өткен берешектің үлесі өте төмен. Бұл әсіресе бөлшек кредиттердің жалпы портфеліндегі мерзімі өткен берешектің үлесі 4,2%-ды құрайтынын ескерсек, маңызды. Көрсеткіштер арасындағы 10 еседен астам айырмашылық жылжымайтын мүлікті сатып алуға және салуға берілген кредиттерді өтеу деңгейінің жоғары екенін көрсетеді.
Банк секторының мұндай көрсеткіштері тұрғын үй кредиттерінің тұрақты бағыттардың бірі екенін және бұл салада Отбасы банк маңызды рөл атқаратынын көрсетеді.