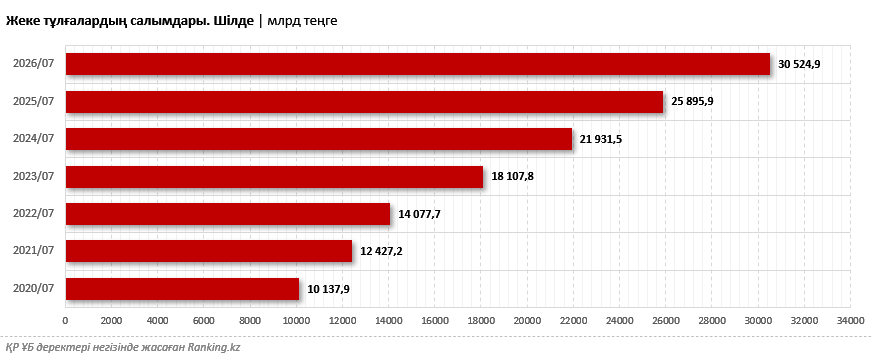
2026 жылғы 1 тамыздағы жағдай бойынша Қазақстанда 23 екінші деңгейдегі банк (ЕДБ) жұмыс істеп тұр. Соңғы жылдары, әсіресе халықтың салымдары бөлігінде, депозиттік нарық қаржы нарығының ең қарқынды дамып келе жатқан сегменттерінің біріне айналды.
Жоғары базалық мөлшерлеме аясында соңғы жылдары депозиттер бойынша мөлшерлемелер рекордтық мәндерге жетті. Нәтижесінде депозиттер тек жиналған ақшаны сақтау және инфляциядан қорғану құралы деңгейінде ғана қалып қоймады. Көптеген қазақстандық үшін олар қарапайым әрі түсінікті шарттарда айтарлықтай жоғары пассивті кіріс алуға мүмкіндік беретін толыққанды инвестициялық құралға айналды.
Бұл ретте банк секторы тек депозиттік өнімдермен ғана шектелмейді. Кейбір ЕДБ клиенттерге қаражат орналастыру және кіріс алу үшін басқа да құралдарды ұсынады. Төменде олар туралы толығырақ баяндаймыз. Қазірден ескерте кетейік: біз ірі банктердің құрылымына кіретін инвестициялық компаниялардың өнімдерін, сондай-ақ сақтандыру өнімдерін қарастырмаймыз. Тек тікелей еліміздің банктері ұсынатын өнімдерге тоқталып өтеміз.
Қазақстан банктерінің инвестициялық өнімдері
Ең алдымен, банктердің белсенді түрде депозиттер желісін дамытуды жалғастырып жатқанын атап өткен жөн. Бүгінде клиенттерге талап етілгенге дейінгі депозиттерден бастап мерзімді және жинақтаушы салымдарға дейін әртүрлі нұсқалар қолжетімді. Олар кірістілік деңгейімен, қаражатты орналастыру мерзімімен, сондай-ақ толықтыру және ақшаны ішінара немесе толық алу мүмкіндіктерімен ерекшеленеді.
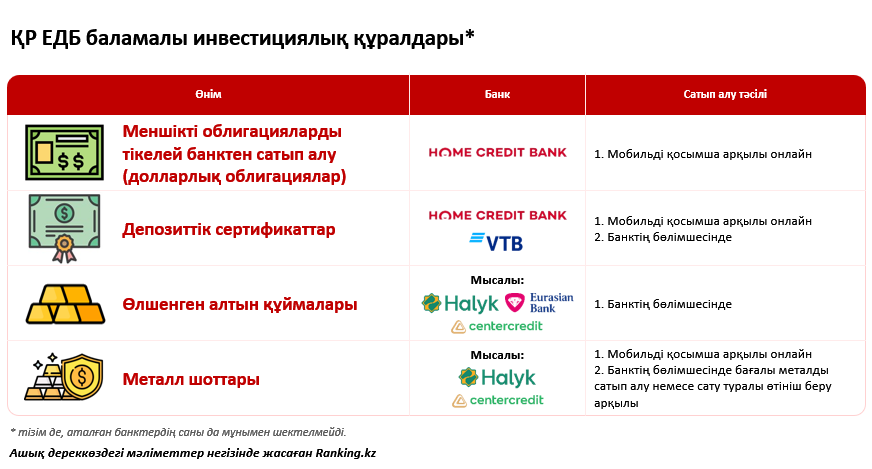
Дегенмен, депозиттерден бөлек нарықта басқа да инвестициялық құралдар ұсынылған. Атап айтқанда, банктер мыналарды ұсынады:
- меншікті облигацияларды тікелей банктен сатып алу;
- депозиттік сертификаттар;
- өлшенген алтын құймалары;
- металл шоттары.
Бұл ретте осы шолу шеңберінде Forex-платформалар және бөлек инвестициялық компаниялар арқылы сатып алынатын инвестициялық өнімдер қарастырылмайды.
Қазақстан банктері арасында инвестициялық өнімдердің ең ауқымды желілерінің бірін Home Credit Bank ұсынады.
Атап айтқанда, бұл банк клиенттерге АҚШ долларымен номинацияланған меншікті облигацияларына тікелей инвестиция салу мүмкіндігін ұсынатын жалғыз ЕДБ болып табылады. 2026 жылғы 4 қыркүйектен бері банктің америкалық валютадағы жаңа дисконттық облигациялары сатыла басталды. Сыйақы мөлшерлемесі жылдық 6%-ды құрайды.
Салыстыру үшін: Қазақстан заңнамасына сай жеке тұлғалардың АҚШ долларындағы депозиттері бойынша ең жоғары мөлшерлеме жылдық 1%-дан аспауға тиіс. Осылайша, банктің облигациялары қаражатты шетел валютасында орналастырып, неғұрлым жоғары деңгейде кіріс алуды көздейтін клиенттер үшін тиімді баламалы құрал болып табылады.
Өнімнің тағы бір артықшылығы — сатып алу механизмінің айтарлықтай қарапайым әрі түсінікті болуы. Облигациялар Home.kz мобильді қосымшасы арқылы қолжетімді.
Облигациялардан бөлек, Home Credit Bank депозиттік сертификат ұсынады. Бұл құрал да Қазақстанның банк нарығында сирек кездеседі: мұндай өнімдерді тек екі ЕДБ ұсынады. Депозиттік сертификаттардың кірістілігі жекелеген депозиттер бойынша мөлшерлемелермен шамалас, алайда қаражатты ұзағырақ мерзімге орналастырған кезде шарттары тартымдырақ болуы мүмкін.
Алтын: құймалар мен металл шоттары
Банктер арқылы инвестициялаудың тағы бір тәсілі — бағалы металдарға салым салу. Қазақстанда екі негізгі нұсқа қолжетімді: өлшенген алтын құймаларын сатып алу және металл шотын ашу.
Өлшенген алтын құймаларын бірнеше банктің, соның ішінде Halyk Bank, Банк ЦентрКредит және Еуразиялық банктің бөлімшелерінен сатып алуға болады. Бұдан бөлек, мұндай құймалар банктерге жатпайтын жекелеген айырбастау пунктерінде де бар.
Металл шоттары, өз кезегінде, физикалық түрде алтын құймасын сатып алу және сақтау қажеттілігінсіз бағалы металға инвестиция салуға мүмкіндік береді. Дегенмен, мұнда да бұл қызметті ұсынатын банктердің таңдауы шектеулі.
Депозиттер мен облигациялардан айырмашылығы – алтынға салынған инвестициялардың кірістілігі алдын ала бекітілмейді және бағалы металдың құнының өзгеруіне байланысты. Сондықтан бұл құралдың тәуекел деңгейі мен сипаты өзгеше, оны ең алдымен жинақтарды диверсификациялау үшін пайдаланған жөн.
Осылайша, Қазақстанның банк нарығы клиенттерге дәстүрлі депозиттерді ғана емес, сонымен бірге қаражатты орналастыруға және инвестициялауға арналған бірқатар баламалы құралдарды да ұсынады. Бұл ретте мұндай өнімдердің таңдауы әзірге шектеулі: кейбір құралдар тек бір-екі банкте ғана бар, ал депозиттік өнімдер барлығына дерлік ЕДБ-де қолжетімді.
Сонымен қатар көптеген банктер мобильді қосымшаларға банктік, инвестициялық және сақтандыру өнімдерін біріктіре отырып, өзіндік қаржылық экожүйелерін дамытып жатқанын атап өткен жөн. Бұл инвестициялау мүмкіндіктерін кеңейтеді, алайда инвестициялық компаниялар арқылы бағалы қағаздар нарығына шығу неғұрлым терең білімді және тәуекелдерді түсінуді қажет етеді. Біздің шолуда тікелей банктер арқылы қолжетімді ең қарапайым әрі түсінікті инвестициялық құралдар ұсынылған.
Әрбір құралдың өзіндік ерекшеліктері бар. Депозиттер кіріс табудың айқын механизмі мен икемді шарттарымен ерекшеленсе, облигациялар алдын ала белгіленген сыйақы алуды қамтамасыз етеді, депозиттік сертификаттар қаражатты белгілі бір мерзімге тиімді орналастыруға бағытталған, ал алтын жинақтарды диверсификациялаудың оңтайлы құралы болып табылады.
Сондықтан инвестициялық өнімді таңдаған кезде тек мәлімделген кірістілікті ғана емес, сонымен бірге салым валютасын, мерзімді, қаражатты мерзімінен бұрын алу мүмкіндігін, тәуекел деңгейін және инвестициялау мақсатын ескеру маңызды. Нәтижесінде банктік инвестициялық өнімдер жинақтарын тек классикалық депозиттермен шектемей, әртүрлі құралдар арасында бөлгісі келетін клиенттер үшін қосымша таңдау қалыптастырады.