Депозит нарығына шолу: банктердің бір айдағы және жыл басынан бергі динамикасы
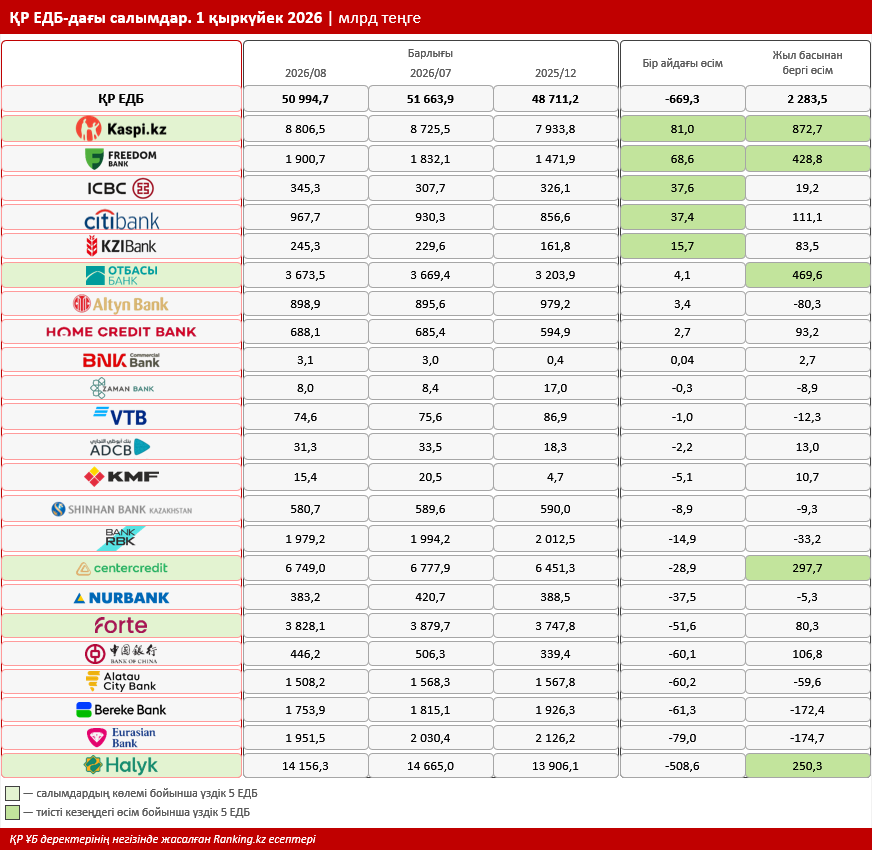
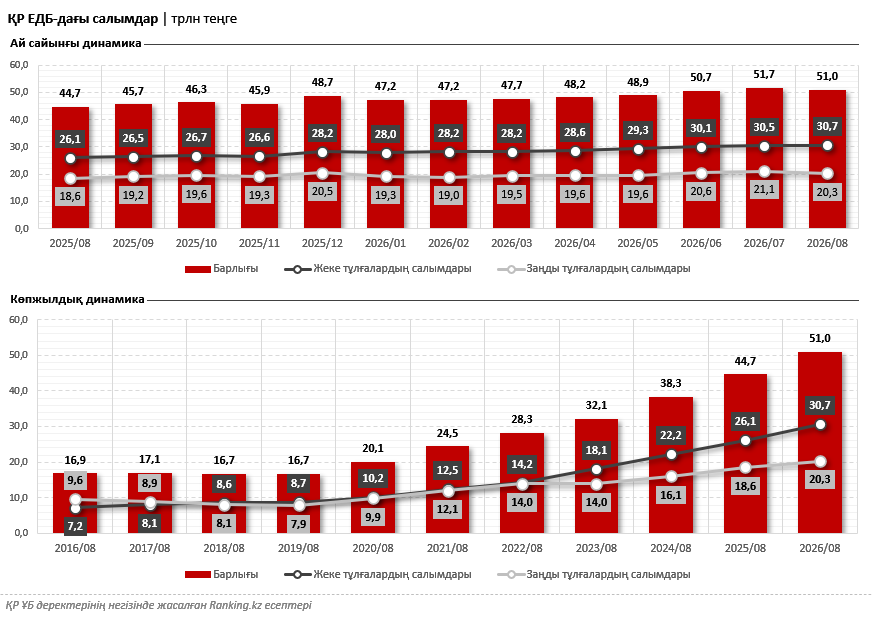
Ағымдағы жылдың қыркүйегіне қарай Қазақстан банктеріндегі салымдардың жалпы көлемі 51 трлн теңгені құрады, бір айда 669,3 млрд теңгеге немесе 1,3%-ға қысқарды. Нарық қатысушыларының басым бөлігінде теріс динамика байқалды: Қазақстандағы 23 ЕДБ-ның 14-інде салымдар портфелі қысқарса, тек тоғыз банк өсім көрсетті.
Салымдардың бір айдағы абсолюттік өсімі бойынша Kaspi Bank көш бастады: өсім 81 млрд теңгені құрап, 8,8 трлн теңгеге жетті. Екінші орынға Freedom Bank орналасты: салымдар көлемі 68,6 млрд теңгеге өсіп, 1,9 трлн теңгеге жетті. Үздік үштікті Қытайдың Сауда-өнеркәсіптік Банкі түйіндеді: өсім 37,6 млрд теңгені құрап, 345,3 млрд теңгеге дейін жетті. Бір айдағы өсім бойынша үздік бестікке Ситибанк Қазақстан (плюс 37,4 млрд теңге, 967,7 млрд теңгеге дейін) және KZI Bank (плюс 15,7 млрд теңге, 245,3 млрд теңгеге дейін) енді.
Айта кетерлігі, салымдар көлемі бойынша Қазақстандағы үздік 5 ЕДБ арасында Kaspi Bank-тен бөлек, айлық өсім тек Отбасы банкте тіркелді: өсім 4,1 млрд теңгені құрап, 3,7 трлн теңгеге жетті. Нарықтағы қалған үш ірі банктің депозиттер базасы қысқарды: Halyk Bank-те 508,6 млрд теңгеге, Банк ЦентрКредитте 28,9 млрд теңгеге, ForteBank-те 51,6 млрд теңгеге азайды.
Жыл басынан бері ҚР ЕДБ-дағы салымдардың жалпы көлемі 2,3 трлн теңгеге немесе 4,7%-ға өсті. Абсолюттік өсімді тағы да Kaspi Bank көрсетті: өсім 872,7 млрд теңгені (немесе 11%-ды) құрап, 8,8 трлн теңгеге жетті. Бұл бүкіл сектордағы депозиттер портфелінің таза өсімінің 38%-дан астамын құрайды.
Жыл басынан бергі салымдар өсімі бойынша екінші орында Отбасы банк тұр: өсім 469,6 млрд теңгені құрап, 3,7 трлн теңгеге жетті. Үшінші орында — Freedom Bank, оның депозиттік портфелі 428,8 млрд теңгеге өсіп, 1,9 трлн теңгені құрады. Одан кейінгі орындарға Банк ЦентрКредит (плюс 297,7 млрд теңге, 6,7 трлн теңгеге дейін) және Halyk Bank (плюс 250,3 млрд теңге, 14,2 трлн теңгеге дейін) жайғасты.
Банк секторындағы депозиттік портфельдің құрылымында жеке тұлғалардың салымдары басым. 2026 жылғы тамыздың қорытындысы бойынша олардың жалпы көлемі 30,7 трлн теңгеге жетіп, бір айда 132,8 млрд теңгеге өсті. Жыл басынан бері өсім 2,4 трлн теңгені немесе 8,6%-ды құрады. Жеке тұлғалардың салымдары ҚР ЕДБ-дағы барлық салымдардың 60,1%-ын құрады. Жыл басынан бері жеке тұлғалардың салымдары Kaspi Bank-те абсолюттік мәнде өсті: өсім 783,5 млрд теңгені (немесе 11,1%-ды) құрап, 7,8 трлн теңгеге жетті.
Корпоративтік сегментте жағдай басқаша қалыптасты. 2026 жылғы 1 қыркүйекке қарай заңды тұлғалардың салымдары 20,3 трлн теңгені құрады, жыл басынан бері бұл көрсеткіш 139,7 млрд теңгеге немесе 0,7%-ға қысқарды. Корпоративтік салымдар ҚР ЕДБ-дағы жалпы депозиттік портфельдің 39,9%-ын құрады. Корпоративтік салымдардың жалпы көлемінің қысқарғанына қарамастан, жыл басынан бергі абсолюттік өсімді Freedom Bank көрсетті: салымдар 234,1 млрд теңгеге (немесе 39,7%-ға) өсіп, 823,7 млрд теңгеге жетті.
Осылайша, жыл басынан бері Қазақстанның банк секторындағы депозиттер көлемі халық салымдарының есебінен ғана өсті. Жеке тұлғалардың салымдары корпоративтік салымдардың қысқаруын өтеп, ҚР ЕДБ-дағы жалпы депозиттер көлемінің артуына мүмкіндік берді.
Депозиттер көлемінің өсуі банк секторының тұрақтылығы мен жалпы экономиканың дамуы үшін маңызды. Халық пен бизнестің салымдары банктерді қаржыландырудың негізгі көздерінің бірі болып саналады, бұл қаражат банктерге кредит беруге және басқа да белсенді операцияларды жүзеге асыруға мүмкіндік береді. Салымдар көлемі артқан сайын банктердің кредит беру мүмкіндігі кеңейіп, қымбат қаржы көздерінен қаражат тарту қажеттілігі азаяды.
Жеке тұлғалардың салымдары банк тұрақтылығын қамтамасыз етуде маңызды рөл атқарады. Халықтың қаражаты көптеген салымшылар арасында бөлінсе, корпоративтік салымдар көбіне жекелеген ірі компаниялардың үлесіне тиеді. Сондықтан салымшылардың көп болуы және қаражаттың әртүрлі клиенттер арасында бөлінуі банктердің тұрақтылығын нығайтады.
Халықтың депозиттерге сұранысына жоғары сыйақы мөлшерлемелері, бос ақшаны депозитке салып, табыс табу мүмкіндігі, банк жүйесіне деген сенім және цифрлық қаржы қызметтерінің дамуы әсер етеді. Пайыздық мөлшерлемелердің жоғары болуы депозиттерді қазақстандықтар үшін ақша жинаудың қолжетімді тәсілдерінің бірі етеді.