Бүгінде қазақстандықтар үшін заманауи қаржылық қызметтердің ауқымы кең. Әсіресе бөліп төлеу нарығы өте қатты дамыған. Банк жүйесінің жақсы жолға қойылуы арқасында қазір кез келген нәрсені — азық-түлік пен дәрі-дәрмектен бастап, тұрмыстық техника, көлік және басқа да қызметтердің ақысын бөліп төлеуге болады.
Бөліп төлеуді бұрынғыдан да қолжетімді әрі ыңғайлы еткен құралдардың бірі — арнайы бөліп төлеу карталары. Бұл карталарды қолдану арқылы шығындарды белгілі бір мерзімге бөліп, сатып алынған тауарлардың ақысын бөліп төлеуге болады.
Бөліп төлеудің негізінде «қазір ал — кейін төле» деген қарапайым қағида жатыр. Өнімнің шарттары сақталған жағдайда, сатып алушы тауар құнын артық төлемсіз бірнеше төлемге бөле алады.
Бөліп төлеу карталарын қандай банктер ұсынады?
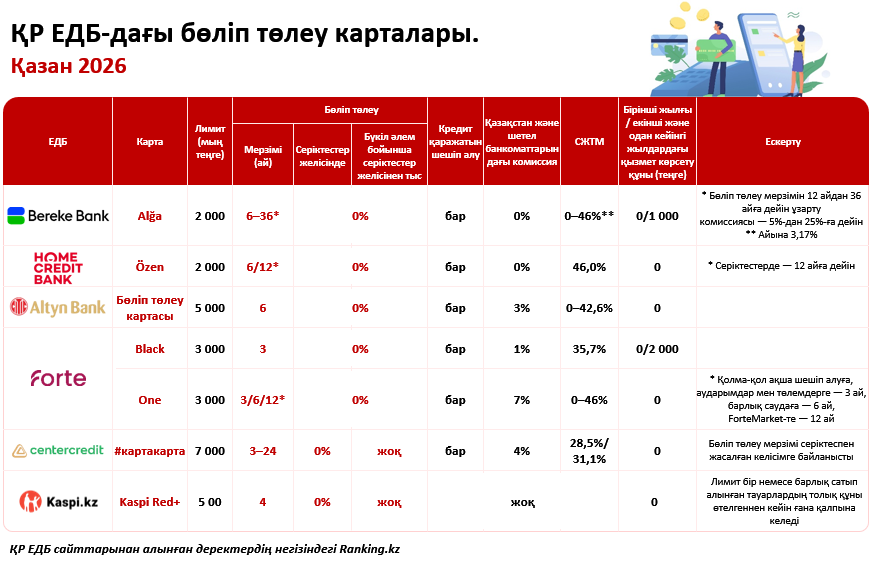
Бүгінде бөліп төлеу карталарын қазақстандағы алты ЕДБ ұсынады. Олардың төртеуі — Bereke Bank (Alga картасы), Home Credit Bank (Özen картасы), Altyn Bank, сондай-ақ ForteBank (Black және One карталары) белгілі бір серіктестер желісіне байланбай, бүкіл әлем бойынша бөліп төлеуді рәсімдеу мүмкіндігін ұсынады.
Қолма-қол ақшаны шешіп алу мүмкіндігі
Кредит қаражатын шешіп алу шарттары әртүрлі. Мұндай мүмкіндік Kaspi-ден басқа бес банкте бар. Алайда олардың тек екеуі — Bereke Bank пен Home Credit Bank кредит қаражатын комиссиясыз шешіп алуға мүмкіндік береді. Altyn Bank-те комиссия 3%-ды, Банк ЦентрКредитте 4%-ды, ал ForteBank-те Black картасы бойынша 1%-ды, One картасы бойынша 7%-ды құрайды.
Банктердегі бөліп төлеу мерзімдері
Бөліп төлеудің ең ұзақ мерзімдері де әртүрлі. Серіктестер желісінен тыс жасалған сауда үшін ең ұзақ мерзімді Bereke Bank пен Home Credit Bank ұсынады. Bereke Bank-те бөліп төлеу мерзімін 12, 24 немесе 36 айға дейін ұзартуға болады. Altyn Bank-те және ForteBank-тің One картасы бойынша бөліп төлеу мерзімі — алты айға дейін. Home Credit Bank серіктестерінде бөліп төлеу мерзімі 12 айға дейін, ал ForteBank-тің ForteMarket сервисінде де 12 айға дейін жетеді.
Қазақстандағы кейбір ЕДБ-да бөліп төлеу тек серіктестер желісінде ғана қолжетімді. Банк ЦентрКредиттің #картакартасы бойынша бөліп төлеу мерзімі серіктеспен жасалған келісімге байланысты 3 айдан 24 айға дейін созылады. Kaspi-дің Kaspi Red+ картасы бойынша бөліп төлеу мерзімі төрт айды құрайды және бұл қызмет тек банк серіктестерінде қолжетімді.
Жекелеген банктердің мысалында
Ең көп функциясы бар бөліп төлеу карталарының бірі — Bereke Bank ұсынатын Alğa картасы. Оны Қазақстанда да, шетелде де белгілі бір серіктестер желісіне байланбай пайдалануға болады. Бөліп төлеу мерзімі — 6 айдан 36 айға дейін, ал ең жоғары сомасы 2 млн теңгені құрайды.
Бұдан бөлек, картадан қолма-қол ақша шешіп алуға және қаражатты комиссиясыз аударуға болады. Осылайша, бұл өнім дәстүрлі бөліп төлеу карталарына қарағанда кеңірек мүмкіндіктер ұсынады. Кейбір банктерде бөліп төлеу тек серіктестік бағдарламалары аясында және белгілі бір сатушылардан алынған тауарларға ғана қолжетімді болса, бұл картада мұндай шектеулер жоқ.
Қазақстанда бөліп төлеу карталары бойынша жеке статистика жоқ: ҚР Ұлттық банкінің деректерінде олар кредиттік карталардың жалпы санатына енгізілген. 2026 жылғы 1 тамыздағы жағдай бойынша айналымдағы кредиттік карталардың саны 13 млн бірліктен асты.
Мұндай карталардың ең көп саны Алматы қаласында тіркелген — шамамен 1,5 млн. Одан кейін Түркістан облысы (1,2 млн бірліктен астам) және Алматы облысы (шамамен 1,1 млн бірлік) орналасқан. Астанада кредиттік карталардың саны 1 млн-нан асса, Шымкентте бұл көрсеткіш шамамен 797 мыңды құрады.
Жалпы, кредиттік карталар еліміздің барлық өңірінде кеңінен таралған. Халық саны көп өңірлерде кредиттік карталар саны да көп, демек, бұл қаржы құралы халық арасында едәуір кең таралған.
Бөліп төлеу карталарының қолжетімділігінің артуы қаржылық инфрақұрылымның дамуын және халықтың заманауи қаржылық қызметтерді пайдалану деңгейінің өскенін де көрсетеді. Қолжетімді қаржы құралдарының таңдауы неғұрлым кең болып, халық оларды соғұрлым белсенді пайдаланса, бөлшек қаржы нарығы да әртараптандырылып, дами түседі. Сонымен қатар мұндай өнімдердің қолжетімділігінің артуы халықтың қаржылық сауаттылығына қойылатын талаптарды да күшейтеді, тұтынушылар бөліп төлеудің артықшылықтарын ғана емес, кредит шарттарын, төлем мерзімдерін және ықтимал шығындарды да түсінуі керек.
Осылайша, қазақстандағы ЕДБ ұсынатын қаржы өнімдерінің ауқымы неғұрлым кең болса, оның халық үшін де, банктер арасындағы бәсекелестік үшін де пайдасы соғұрлым жоғары болады. Бұл өз кезегінде жекелеген қаржы институттарының тиімдірек шарттар ұсынуына ықпал етеді.