На конец августа 2026-го совокупный портфель микрокредитов МФО РК составил 1,6 трлн тг, увеличившись на 4,9% по сравнению с аналогичным периодом прошлого года (1,5 трлн тг). Основная часть пришлась на физических лиц без учёта ИП: 1,3 трлн тг, или 84,3% совокупного портфеля. За год объём таких микрокредитов вырос лишь на 1,2%. Микрокредиты индивидуальным предпринимателям также оставались относительно стабильными: 124 млрд тг. В то же время портфель кредитов юридическим лицам увеличился почти в полтора раза, до 88,1 млрд тг.
На фоне умеренного роста кредитного портфеля объём микрокредитов с просроченной задолженностью на конец августа 2026-го составил 358,1 млрд тг — на 3% больше, чем годом ранее (347,5 млрд тг). При этом после сокращения до 313,3 млрд тг в декабре 2025-го показатель вновь начал расти и к июню текущего года достиг 368 млрд тг. Доля микрокредитов с просроченной задолженностью в совокупном портфеле МФО РК на конец августа 2026 года составила 22,7%, против 23,1% годом ранее. Иными словами, более чем каждый пятый теңге кредитного портфеля приходился на займы с нарушенными сроками погашения.
Иная динамика наблюдалась в сегменте микрокредитов с просроченной задолженностью более 90 дней (NPL 90+). К концу августа 2026-го их объём составил 85,2 млрд тг, сократившись на 18,2% по сравнению с аналогичным периодом прошлого года (104,2 млрд тг). Сокращение микрокредитов с просроченной задолженностью более 90 дней отразилось и на их доле в кредитном портфеле МФО РК. За год удельный вес NPL 90+ уменьшился с 6,9% до 5,4%, достигнув в июне 2026-го минимального значения в 5,2%.
На этом фоне регулятор ужесточает требования к качеству кредитных портфелей МФО РК. С начала 2026 года допустимая доля микрокредитов с просроченной задолженностью более 90 дней ограничена 10% в соответствии с установленной методикой расчёта. Ранее норматив составлял 20%, а с ноября 2025-го был снижен до 15%. Такие меры должны сдерживать накопление проблемных займов и стимулировать МФО внимательнее оценивать риски кредитования. Однако относительно благополучные средние показатели сектора не отражают положения отдельных организаций, у которых доля длительной просрочки остаётся значительно больше.
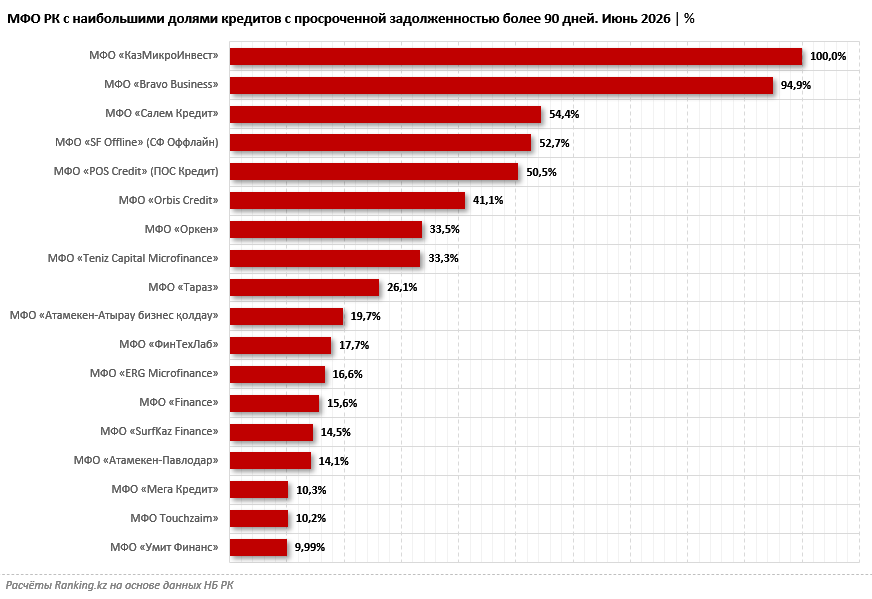
Так, по итогам июня 2026 года у отдельных МФО РК доля микрокредитов с просроченной задолженностью более 90 дней многократно превышала среднерыночный уровень. Наибольший показатель был зафиксирован у «КазМикроИнвест»: 100%. Следом располагались Bravo Business (94,9%), «Салем Кредит» (54,4%), SF Offline (52,7%) и POS Credit (50,5%). У Orbis Credit доля таких микрокредитов составляла 41,1%, у «Оркен» — 33,5%, у Teniz Capital Microfinance — 33,3%. Таким образом, у ряда участников рынка проблемной оказалась значительная часть кредитного портфеля, а в отдельных случаях — практически весь его объём.
Повышенные показатели наблюдались и у других МФО. В частности, доля NPL 90+ у «Тараз» составляла 26,1%, у «Атамекен-Атырау бизнес қолдау» — 19,7%, у «ФинТехЛаб» — 17,7%, у ERG Microfinance — 16,6%, у Finance — 15,6%. Ещё у нескольких МФО показатель находился в пределах 10%–15%. Примечательно, что среди организаций с заметной долей проблемных займов были и участники рынка, впоследствии потерявшие лицензии — SurfKaz Finance (14,5%) и «Умит Финанс» (9,99%). Однако причины лишения лицензий не сводились к показателям просроченной задолженности: регулятор выявил систематические нарушения законодательства, затрагивающие права заёмщиков.