Рынок страхования жизни (здесь и далее — за исключением страхования жизни в рамках государственной образовательной накопительной системы) в Казахстане столкнулся с серьёзным спадом после нескольких лет роста. Поступления страховых премий впервые за длительное время сократились, а доля сегмента в страховом секторе заметно уменьшилась. При этом страховые выплаты, несмотря на постепенное увеличение, остаются значительно меньше собираемых премий. Подобная ситуация обнажает слабые стороны рынка, который за годы активного развития так и не смог превратить страхование жизни в массовый инструмент финансовой защиты населения.
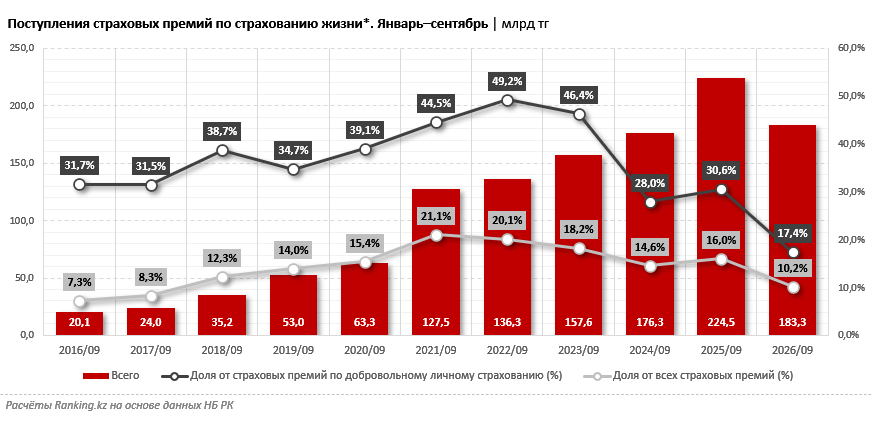
По итогам января–сентября 2026-го поступления страховых премий по страхованию жизни составили 183,3 млрд тг, сократившись на 18,3% по сравнению с аналогичным периодом прошлого года (224,5 млрд тг). В денежном выражении уменьшение достигло 41,2 млрд тг. Это первое сокращение показателя за рассматриваемый десятилетний период. При этом ещё годом ранее поступления увеличились на 27,3%, достигнув максимального значения за всё время наблюдений. Столь резкий разворот динамики свидетельствует о том, что прежние темпы роста оказались неустойчивыми.
Негативная динамика отражается и на положении сегмента страхования жизни среди других видов добровольного личного страхования. За январь–сентябрь 2026-го на него пришлось лишь 17,4% всех собранных премий в этой категории, против 30,6% годом ранее. Всего за год доля сегмента сократилась на 13,2 п. п., а по сравнению с 2016-м, когда показатель составлял 31,7%, она уменьшилась почти вдвое. Это означает, что страхование жизни постепенно уступает место другим направлениям добровольной страховой защиты.
Схожая тенденция наблюдается и в масштабах всего страхового рынка. В январе–сентябре 2016 года доля поступлений премий по страхованию жизни составляла 7,3% всех страховых премий, а к 2021-му выросла до 21,1%. Однако затем позиции этого направления начали ослабевать. В 2025 году его доля составляла 16%, а в 2026-м сократилась до 10,2%, потеряв за год 5,8 п. п. В результате страхование жизни фактически вернулось к уровню значимости, характерному для более раннего этапа развития рынка.
Особенно неблагоприятно положение сегмента страхования жизни выглядит на фоне роста страхового рынка в целом. По данным АРРФР, за январь–сентябрь 2026 года совокупные поступления страховых премий увеличились на 16,8%, а поступления премий по добровольному личному страхованию — на 33,5%. Одним из главных факторов роста последнего направления стало увеличение объёма премий по пенсионному аннуитетному страхованию в 2,1 раза. Таким образом, значительный рост сегмента добровольного личного страхования обеспечивается преимущественно другими продуктами, тогда как непосредственно страхование жизни демонстрирует сокращение поступлений.